

親が住み替え、実家は子が買い取って住む予定です。身内どうしなら、値段も手続きも気楽に決められそうに思えます。ところが親の家を子が買う「親族間売買」では、値段や相手方の関係によって、税の扱いが他人との売買と変わることがあります。身内だからこそ、契約の前に税の扱いを確かめておきましょう。
実家を買い取って住みたい40代会社員が抱いた「身内なら簡単」という思い込み
「実家は自分が買い取って住むつもりです。他人に売るわけではないので、値段は親と相談して決めればいいですよね。」都内で働く40代の会社員は、そう考えていました。
民法は6親等内の血族、配偶者、3親等内の姻族を親族としています。親子は血族なので、親の家を子が買う取引は親族間売買に当たります。売買の成立のしかたは他人との取引と同じですが、違いが出るのは税金です。他人との売買を前提にした特例には、親子など特別の関係がある人への売却や、取得時および取得後も引き続き生計を一にする親族や特別な関係のある者からの取得を除く決まりがあるからです。
時価より著しく低い値段で買うと、差額が「贈与」とみなされる
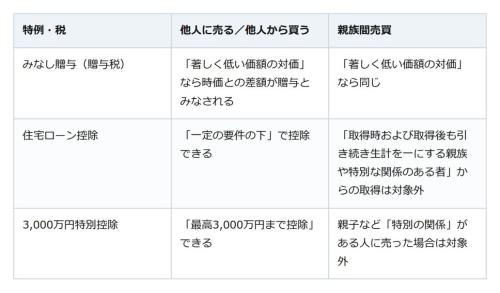
まず気をつけたいのが贈与税です。相続税法7条は、著しく低い価額の対価で財産の譲渡を受けた場合、対価と譲渡時の時価との差額に相当する金額を、譲渡した人から贈与により取得したものとみなすと定めています。親子だから贈与税がかかるのではなく、値段が時価から著しく離れているときに差額が贈与として扱われる仕組みです。著しく低い価額かどうかは個々の具体的事案に基づいて判定され、土地や家屋の時価は通常の取引価額に相当する金額です(国税庁)。
買い手は生計一の親族や特別な関係のある者からの取得、売り手は親子間の譲渡で特例が外れる
次は買い手側の住宅ローン控除です。住宅借入金等特別控除(租税特別措置法41条)の対象となる住宅の取得からは、取得時および取得後も引き続き生計を一にする親族や特別な関係のある者からの取得が除かれています。買い取る時も買い取った後も親と生計を一にしているなら、この控除は受けられません。
売り手である親の側にも影響します。マイホームを売ったときの3,000万円の特別控除(措置法35条)は、配偶者その他の特別の関係がある者への譲渡を除いています。国税庁の案内では、親子や夫婦など特別の関係がある人に売ったものでないことが要件で、生計を一にする親族、家屋を売った後その家屋で同居する親族、内縁関係にある人、特殊な関係にある法人も特別の関係に含まれます。国税庁の案内では親子が「特別の関係がある人」に挙げられているため、親から子への売却はこの控除の対象外です。
値段を決める前に、買い手と売り手それぞれの要件を当てはめる
身内どうしでも売買の成立のしかたは同じで、変わるのは税金の3点です。著しく低い値段なら差額が贈与とみなされること、買い手は取得時および取得後も引き続き生計を一にする親族や特別な関係のある者から買うと住宅ローン控除の対象外になること、売り手は親子など特別の関係がある人に売った場合は3,000万円特別控除の対象外になることです。値段を決める前に立場ごとの要件に当てはめ、迷う点は税務署で確かめましょう。
学生が国民年金に任意加入だったころに国民年金に加入せず「国民年金保険料」を払っていないケース