

実家の土地を相続するとき、相続税の計算のもとになる価額が大きく下がる特例があると聞き、安心している方は少なくありません。ただし、この特例は土地だけで決まらず、誰が相続するかで使えるかどうかが分かれます。分け方を決める前に、配偶者・同居の親族・別居の親族のどれに当たるかを確かめておきましょう。
減るのは330平方メートルまでの部分。土地の使われ方で分かれる区分
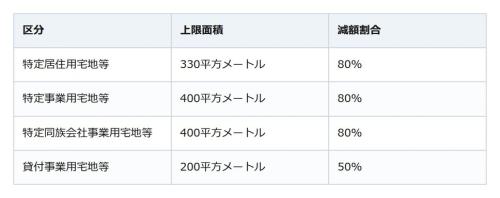
まず見るのは、その土地が相続の直前にどう使われていたかです。亡くなった人や生計を一にしていた親族が住んでいた土地、貸付事業以外の事業に使っていた土地、一定の法人に貸し付けられ、その法人の貸付事業以外の事業に使われていた土地、貸付事業に使っていた土地で区分が分かれ、区分ごとの上限面積までの部分だけ、相続税の課税価格に入れる価額が減ります(租税特別措置法69条の4)。実家の敷地が対象になるのは特定居住用宅地等の区分で、330平方メートルを超える部分は減額されません。
亡くなった人が自宅を離れて施設で暮らしていた場合も、一定の要件を満たせば、離れる直前まで住んでいた自宅の土地が居住用として扱われます(69条の4第1項)。当てはまるかどうかは、税務署か国税庁の案内で確かめてください。
配偶者は取得者ごとの要件なし。同居の親族は申告期限まで「住み続けて持ち続ける」
配偶者が相続する場合は、取得者ごとの要件はありません(69条の4第3項第2号)。
亡くなった人の居住の用に供されていた一棟の建物に住んでいた同居の親族が相続する場合は、相続開始の直前から相続税の申告期限まで引き続きその建物に住み、かつ、その土地を相続開始の時から申告期限まで持ち続けることが要件です。なお、区分所有建物の場合は、亡くなった人が住んでいた部分に居住していた親族が対象です。申告期限まで持ち続ける点は、別居の親族にも共通します。特例は、申告書にその旨を記載し、計算の明細書などを添付して申告した場合に適用されます(69条の4第7項)。分け方が申告期限までに決まらない土地も、「申告期限後3年以内の分割見込書」を申告書に添付し、申告期限から3年以内(やむを得ない事情で税務署長の承認を受けたときは延長あり)に分割した場合には、分割が行われた日の翌日から4か月以内に更正の請求をすることで適用を受けられる余地があります(69条の4第4項)。
別居の親族は「家なき子」の要件が全部そろって初めて使える
同居していなかった親族、いわゆる家なき子が相続する場合は、先ほどの保有の要件に加えて、次の要件を残らず満たす必要があります。まず、亡くなった人に配偶者がいないこと。次に、亡くなった人が住んでいた家に相続開始の直前に住んでいた相続人(相続放棄をした人も数えます)がいないこと。さらに、相続開始前3年以内に、日本国内にある本人・その配偶者・三親等内の親族・特別の関係がある一定の法人が所有する家屋(亡くなった人が住んでいた家屋を除きます)に住んだことがないこと。加えて、相続開始の時に本人が住んでいる家屋を、過去に一度も所有したことがないこと。最後に、日本国籍を持たない居住制限納税義務者または非居住制限納税義務者に当たらないことです。
分け方を決める前に、立場ごとの要件に当てはめる
土地が同じでも、相続する人で特例の可否は変わります。配偶者は取得者ごとの要件なし、同居の親族は住み続けて持ち続けること、別居の親族は家なき子の要件を残らず満たすことが前提です。誰が実家を引き継ぐかを決める前に立場ごとの要件に当てはめ、迷う点は税務署や税理士に確かめましょう。