


令和8年度税制改正による所得税の基礎控除等関係の変更点
令和8年度税制改正によって、所得税の基礎控除等関係で変更された点は主に次の4つです。
・基礎控除額の引き上げ
・給与所得控除の最低保障額の引き上げ
・扶養親族の所得要件
・年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
基礎控除額が一定額の場合、物価が上昇すると控除の価値が減少し、税金の負担が重くなります。そこで、基礎控除額は、税制改正時における直近2年間の消費者物価指数の上昇率をかけて調整されることになりました。
基礎控除額の引き上げにともない、給与所得控除の最低保障額や扶養親族の所得要件も引き上げられました。
年齢23歳未満の扶養親族がいる場合は新生命保険料控除額が6万円になる
これまで、生命保険料控除の上限額は、新一般生命保険、介護保険、個人年金それぞれ4万円でした。年齢23歳未満の扶養親族がいる場合、新一般生命保険料の控除額は図表1のように変更されました。
図表1
| 支払った保険料の金額 | 控除額 |
|---|---|
| 3万円以下 | 新生命保険料の全額 |
| 3万円超から6万円以下 | 新生命保険料×1/2+1万5000円 |
| 6万円超から12万円以下 | 新生命保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
国税庁 令和8年分 年末調整のしかた 2-3 保険料控除申告書の受理と内容の確認より筆者作成
今回変更された控除額は、23歳未満の親族がおり、新生命保険料を支払ったときの場合です。介護保険料、新個人年金保険料の場合は図表2、旧生命保険料または旧個人年金保険料の場合は図表3の通りで、変更ありません。
図表2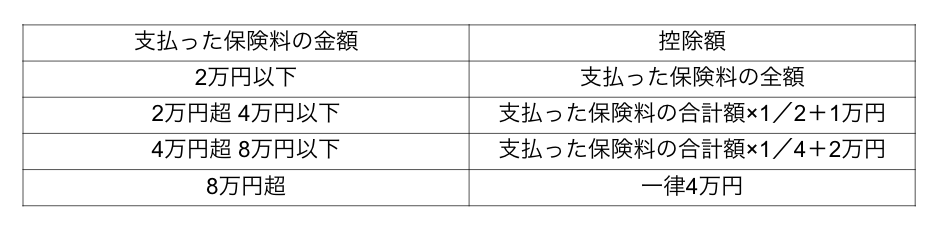
国税庁 令和8年分 年末調整のしかた 2-3 保険料控除申告書の受理と内容の確認より筆者作成
図表3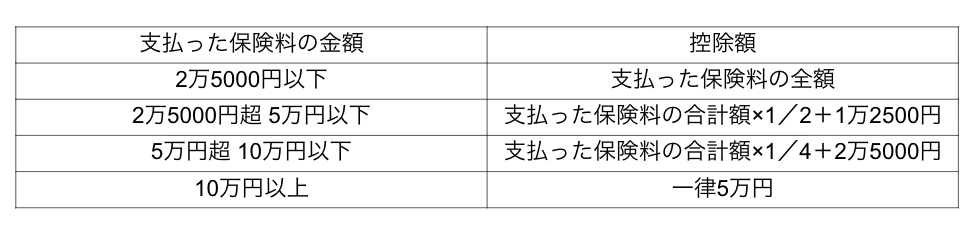
国税庁 令和8年分 年末調整のしかた 2-3 保険料控除申告書の受理と内容の確認より筆者作成
なお、生命保険料控除全体の控除上限額は12万円のまま変更ありません。
子育て世帯が優遇された理由
なぜ23歳未満の扶養親族がいる場合、生命保険料控除額が引き上げられたのでしょうか。
人生100年時代と言われるようになり、生命保険や介護保険といった保障の役割は大きくなりつつあります。特に子どもがいる世帯は、万一のときに残された家族に対する生活資金への備えが欠かせません。生命保険料控除を拡充することで、将来に向けて備えてもらおうという考えによるものです。
年収800万円で20歳の子どもがいる場合
20歳は特定親族の年齢(19~23歳)に該当しますが、所得要件を満たしていなければなりません。所得が62万円超123万円以下(給与収入のみの場合、136万円超197万円以下)のときに特定親族特別控除を受けられます。
今回シミュレーションするにあたって、必要な条件を次のように仮定しました。
・本人:年収800万円
・子ども:20歳(所得65万円)
・妻:年収300万円
・社会保険料:年収に対して16%
・新生命保険料の年間支払額:24万円
・新個人生命保険料の年間支払額:24万円
子どもは20歳で所得が65万円のため、特定親族特別控除を受けられます。また、妻の年収は300万円のため、配偶者控除ならびに配偶者特別控除は受けられません。
生命保険料による控除額はいくら?
新生命保険料控除の支払額が24万円のため、控除額は6万円です。新個人生命保険料の支払額も24万円ですが、こちらは昨年度と変更ないため、控除額は4万円です。合わせて控除額は10万円となります。
生命保険料控除による還付金はいくら?
生命保険料控除を受けることで、税金の負担はいくら抑えられるのでしょうか。まず所得税を求めるにあたって、課税所得を算出します。
・給与所得控除:800万円×10%+110万円=180万円
・基礎控除:67万円
課税所得は次の計算式で求められます。
800万円-180万円-67万円-128万円-63万円=362万円
生命保険料控除を受けた場合の課税所得は、次の金額となります。
362万円-10万円=352万円
課税所得を求められたため、所得税を計算します。
352万円×20%-42万7500円=27万6500円
生命保険料控除を受けなかった場合と比較してみましょう。
362万円×20%-42万7500円=29万6500円
生命保険料控除を受けることによって、所得税を2万円抑えられることが分かりました。
令和7年分と比較した場合
基礎控除額が引き上げられているため、単純な比較はできませんが、生命保険料の控除額以外に変更がないと仮定した場合、いくら変わるのかシミュレーションしてみました。
この場合、新生命保険の控除額は4万円となり、生命保険料における全体の控除額の合計は8万円となります。生命保険料控除額を差し引いた後の課税所得は次の計算式で求められます。
362万円-8万円=354万円
354万円×20%-42万7500円=28万500円
23歳未満の扶養親族がいる場合の生命保険料控除の上限が引き上げられたことにより、昨年度と比較して4000円税金の負担が抑えられることが分かりました。
なお、実際には基礎控除額が引き上げられているため、4000円よりも大きく税負担が抑えられていると考えられます。
年末調整を受ける前によく確認しておこう
税制改正により、毎年のように基礎控除額や扶養親族の所得要件に変更が出ています。特にアルバイトをしている扶養親族がいる場合には、扶養親族の所得によって控除額も変わります。
控除額が変われば税金の計算も変わるため、間違えのないようにしなければなりません。勤め先で年末調整を受ける際には、申告漏れや計算ミスがないようにしましょう。
出典
国税庁 令和8年分 年末調整のしかた 2-3 保険料控除申告書の受理と内容の確認
国税庁 令和8年分 年末調整のしかた Ⅰ 去年と比べて変わった点(基礎控除の引上げ等)
執筆者 : 金成時葉
2級ファイナンシャル・プランニング技能士
