


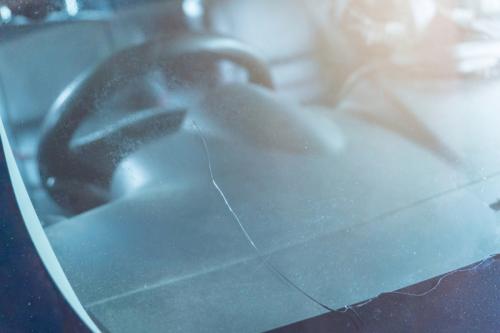
小さなヒビなのに修理代17万円!? 軽自動車でも高額になる理由
走行中に「パチッ」と乾いた音がして、フロントガラスに飛び石のヒビが入ってしまった……特にフロントガラスが垂直に近く立っているスズキ「ジムニー」では、飛び石被害に遭うドライバーが少なくありません。
「数万円で直るだろう」とディーラーへ持ち込んだところ、提示された見積額は「約17万円」。「軽自動車なのに、なぜこんなに高いのか」と驚く方も多いはずです。
高額になる理由は、ガラス本体の代金だけではありません。現在の車には衝突被害軽減ブレーキ(自動ブレーキ)用のカメラがフロントガラス上部に設置されており、ガラス交換時にはカメラやセンサーをミリ単位で再調整する「エーミング(特定整備・電子校正作業)」が法律上必須となっているからです。
ガラス代、交換工賃、そしてエーミング費用を合わせると、軽自動車であっても15万〜20万円前後の出費になるケースが珍しくありません。
保険を使うと「翌年以降の負担」はどうなる?
ここで悩むのが、自動車保険の「車両保険」を使うべきかどうかです。飛び石によるガラス損害は、「飛来中・落下中の他物との衝突」扱いとなり、「1等級ダウン事故(事故有係数適用期間1年)」として処理されます。
相談者のケース(修理代17万円、免責金額10万円、保険会社がシミュレーションした等級ダウンによる保険料アップ額8万円)をもとに、実質的な負担額を試算してみましょう。
・自腹で全額修理する場合
ガラス交換・エーミング費用17万円+翌年以降の保険料アップ0円=自己負担総額17万円
・車両保険を使って修理する場合
窓口での自己負担(免責金額)10万円(保険会社が残りの7万円を支払い)+1等級ダウンによる保険料アップ分約8万円=実質負担総額18万円
「保険を使わないほうが1万円お得」という逆転現象
試算結果を見ると、車両保険を使うとトータルで18万円の負担になり、自腹で直したときの17万円より1万円高くなることが分かります。
目先の修理窓口では「免責10万円」を払うだけで済むため得をしたように感じますが、翌年の更新時に「保険料が8万円上がる」という後払いのツケが回ってきます。
今回のケースのように、「保険会社から出る保険金(17万円-10万円=7万円)」よりも「等級ダウンによる保険料増額分(8万円)」が大きい場合、保険を使わずに自腹で直したほうが賢明といえます。
「免責金額」を安易に設定する落とし穴
今回の相談者が「保険を使えない」というジレンマに陥った最大の原因は、車両保険に「免責金額10万円」を設定していたことにあります。
保険料を安く抑えるために「1回目:5万円、2回目:10万円」や「一律10万円」といった免責金額を設定する人は多いでしょう。しかし、免責金額を高く設定しすぎると、まさに今回のような「15万~20万円前後の小〜中規模な修理」で保険が使い物にならなくなってしまいます。
さらに恐ろしいのは、これが「3等級ダウン事故」だった場合です。車相手の事故はもちろん、電柱に擦ったりガードレールにぶつかったりして自損事故を起こして車両保険を使った場合、等級は「3等級ダウン」となり、保険料が上がるペナルティ期間(事故有係数)も3年間に及びます。
もし免責10万円を設定した状態で3等級ダウン事故を起こすと、「修理時に免責10万円を手出ししたうえで、翌年以降3年間にわたって十数万~数十万円もの跳ね上がった保険料を払い続ける」という二重苦に直面します。
月々の保険料を数千円ケチるために設定した免責金額が、いざ事故が起きた際に家計へ大きな打撃を与えるリスクを孕んでいるのです。
まとめ
せっかく保険料を払って車両保険に加入していても、免責金と等級ダウンのバランスを知らないと、いざというときに手出しが増える結果になりかねません。
「毎月の保険料を安くすること」だけに目を奪われず、「万が一の修理時にいくら自己資金を出せるか」を考えたほうが良いのですが、近年はネット型で自分で保険内容を組み立てる機会が多くなりました。契約前にしっかりと調べ、合理的な保険設計を心がけましょう。
執筆者 : 宇野源一
FP2級、AFP、中古自動車査定士、損害保険募集人
