


「新窓販国債10年」利回りの推移やもらえる利子は?
2026年10月募集の「新窓販国債10年」は、図表1のとおり、表面利率が3.1%、購入価格をベースに計算する応募者利回りが3.048%で、いずれも3%を超えました。
1年前は1%台、2年前に至っては1%未満だったのが、わずか2年で実に3倍以上の水準になったのです。そのため、「国債は利回りが低い」と敬遠していた人も、今後は運用の選択肢に入ってくるかもしれません。
図表1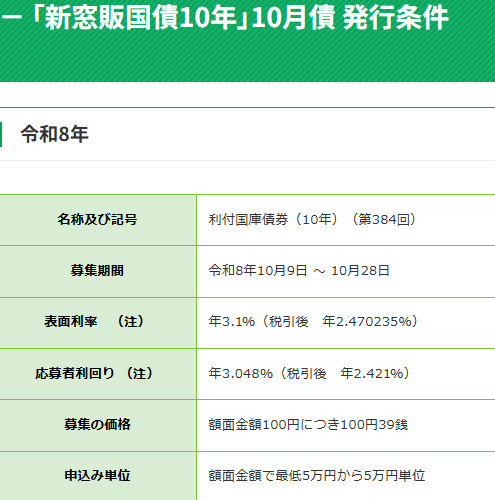
財務省 「新窓販国債10年」 10月債発行条件
仮に額面金額1000万円を募集価格1003万9000円で購入した場合、利子は毎年1000万円×3.1%=31万円、税引き後で約24万7000円になります。最終的に戻る元本は1000万円で、少しだけ減りますが、比較的安全な運用で月約2万円の収入を10年間得られると考えれば、悪くない選択肢かもしれません。
国債より高利回りで不就労収入を得るには?
利回りが大きく上昇した新窓販国債ですが、それでも税引き後の利回りは2%台になるため、物足りなさを感じる人もいるかもしれません。では、配当や利子狙いに絞った上で、ほかにどんな選択肢があるでしょう。
まず思い浮かぶのは、同じ国債でも米国の国債です。新発債の販売は少ないものの、既発債であればネット証券などでも簡単に購入できます。
米国国債の利回りは、償還まで10年ぐらいのもので、5%ぐらいの水準に達しています。債券によって利子の受け取り方に違いはありますが、1000万円分の購入で実質年間約50万円、税引き後で年間約40万円、月に直すと3万円以上の利子を得ることも十分可能です。
さらに、5%という水準で考えれば、高配当株も選択肢になるでしょう。一般的に利回り3~4%を超える水準で「高配当株」と呼ばれますが、5%を超える銘柄も数多く存在し、10%を超えるものも複数あります。5%以上の銘柄を購入すれば、米国国債と同様に月3万円以上の配当受取が可能です。
また、高配当株にはNISA活用というメリットもあり、成長投資枠で年間240万円、総額1200万円まで購入可能です。1000万円分を4年から5年に分けて購入すれば、全て非課税で運用できます。
インカムゲインを得るには何を買うのがお得?
インカムゲインに絞って考えても、ほかにも外貨建て社債など多種多様な選択肢があり、利回りが5%を超えるものも珍しくありません。ただ、利回りが高ければいい商品かといえば、決してそうとは言い切れないでしょう。
一般的に金融商品の主なリスクには、「価格変動リスク」「流動性リスク」「信用リスク」などがあり、外貨建ての金融商品には「為替変動リスク」も加わります。
例えば、国内の高配当株については、簡単に売却できる反面、株価が下がる「価格変動リスク」によって、配当が入ってもトータルで損失に転じる可能性は排除できません。そもそも配当自体が毎年の株主総会で決まる以上、今の配当がずっと続く保証もないのです。
国債で考えると、償還まで売却しなければ元本が戻るため、「価格変動リスク」は回避できます。しかし、その間は換金できない「流動性リスク」は残り、逆に売却して換金しようとすれば、元本割れの可能性は十分にあるでしょう。
米国国債の場合は、ドル建てのため購入時より円高に振れて損失が出る「為替変動リスク」に細心の注意が必要です。
一方、「新窓販国債」に為替変動リスクはなく、さらに「個人向け国債」は利回りが低くなる分、国の元本保証が加わり、中途換金しやすく安全性は高まります。
このように、特徴の異なる金融商品を比較すると、異なるメリット・デメリットがあり、一概に良しあしを論ずるのは困難なのかも知れません。それでも「利回りが高い商品ほどリスクも多くなりがち」と認識しておく必要はありそうです。
また、「インカムゲインを得るために商品を選ぶ」という視点に加え、資産全体でリスクや得られるリターンの種類を分散するという考え方もあります。
例えば、「SP500」の投資信託など成長性は高いが価格や為替変動リスクのある商品を保有していれば、そのリスクが少ない日本国債で資産のバランスを取る手法もあるでしょう。金利上昇で比較的安全な新窓販国債の利回りが3%を超えた現状は、そのバランスを見直す1つの契機なのかもしれません。
まとめ
2026年10月募集の「新窓販国債10年」の利回りが3%を超え、約1000万円分購入すると、10年に亘って月2万円もの利子が手に入ります。ただ、利子や配当を得る目的に絞っても、特徴の異なる多くの金融商品があり、個人の求めるニーズ次第でどれがいい商品なのかは変わってくるでしょう。
また、単独商品のメリット・デメリットだけでなく、ほかの資産を含めた全体のバランスを考えることも大切です。金利上昇が続く昨今の状況は、そのバランスを考えるいい機会とも言えます。
利回りが上昇した「新窓販国債10年」が気になっている人は、ほかに保有する金融商品など、資産全体のバランスから考えてみてはいかがでしょうか。
出典
財務省 「新窓販国債10年」 10月債発行条件
執筆者 : 松尾知真
FP2級
