


住宅ローンの金利が0.5%から1.0%に上がるとどうなる?
住宅ローンの金利が上昇すると、同じ借入残高でも支払う利息が増えます。では、金利が0.5%上昇した場合、毎月の返済額にはどの程度の違いが生じるのでしょうか。今回は、次の条件で試算します。
・住宅ローン残高:3000万円
・残り返済期間:30年
・返済方式:元利均等返済
・ボーナス返済:なし
・比較する金利:年0.5%と年1.0%
毎月の返済額をそれぞれの金利で計算すると、図表1のようになります。
図表1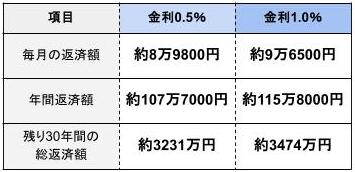
※5年ルールによる返済額の据え置きや諸費用は考慮していません。
筆者作成
この条件では、金利が0.5%から1.0%に上昇すると、毎月の返済額は約6700円、年間では約8万円増加します。30年間の総返済額には約243万円の差が生じます。
ただし、これは返済額を直ちに再計算した場合の比較です。実際には、5年ルールが適用される住宅ローンであれば、金利が上昇してもすぐに毎月の返済額が増えるとは限りません。
「5年ルール」があっても安心できない? 利息負担が増える仕組み
変動金利型の住宅ローンには、金利が変動しても毎月の返済額を原則として5年間据え置く「5年ルール」を採用している商品があります。例えば、毎月9万円を返済している場合、金利が上昇しても、5年ルールによって一定期間は毎月9万円の返済が続きます。
しかし、返済額が変わらないからといって、利息負担まで変わらないわけではありません。元利均等返済では、毎月の返済額は元金と利息の合計です。金利が上昇すると、同じ返済額のうち利息に充てられる割合が増え、元金の減り方が遅くなります。
また、金融機関によっては、5年ごとの返済額見直し時に増加額を従来の125%以内に抑える「125%ルール」を設けています。ただし、5年ルールや125%ルールはすべての住宅ローンに適用されるわけではありません。
なお、大幅な金利上昇によって利息が毎月の返済額を上回ると、返済額で払いきれない利息分が未払利息として残り、あとで精算が必要になる場合もあります。
300万円の繰上返済はお得? メリットと注意点を比較
金利上昇による利息負担を抑える方法の1つが、繰上返済です。まとまった資金を元金の返済に充てることで、将来支払う利息を減らせます。
一部繰上返済には、毎月の返済額を減らす「返済額軽減型」と、返済期間を短くする「期間短縮型」があります。今回は、毎月の負担を抑える返済額軽減型で試算します。住宅ローン残高3000万円、残り返済期間30年、金利1.0%の条件で、300万円を繰上返済した場合の結果は、図表2のとおりです。
図表2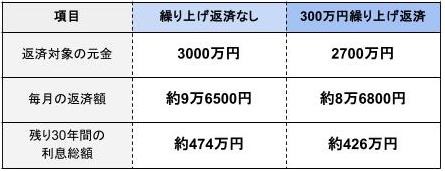
筆者作成
この条件では、返済額軽減型で300万円を繰上返済すると、毎月の返済額は約9600円減ります。
金利上昇による返済負担を抑える効果が期待できますが、注意したいのは手元資金の減少です。子どもの教育費や住宅の修繕費、病気などによる急な支出に対応できるかを考える必要があります。
繰上返済と固定金利への借り換え、どちらを選ぶべき?
金利上昇への対策には、繰上返済のほかに、固定金利への借り換えという選択肢もあります。
繰上返済は、借入残高を減らして将来の利息負担を軽減する方法です。一方、固定金利への借り換えは、一定期間または完済までの金利を固定し、将来の金利上昇に備える方法です。
ただし、固定金利は借り換え時点で変動金利より高く設定されている場合があり、借り換えには事務手数料や登記費用などもかかります。
なお、現在借りている金融機関で固定金利に変更できる場合もあるため、借り換え前に確認するとよいでしょう。
繰上返済は利息を減らせるが、手元資金とのバランスが重要
住宅ローンの金利が0.5%から1.0%に上昇すると、毎月の返済額が据え置かれていても、利息負担は増加します。5年ルールは返済額の急増を抑える仕組みですが、金利上昇による負担そのものをなくす制度ではありません。
今回の試算では、300万円を繰上返済することで、毎月の支払額を軽減できることが分かりました。ただし、まとまった資金を返済に充てると、手元の貯蓄が減ることにも注意が必要です。住宅ローン控除の適用状況や教育費、生活費なども考慮し、家計に無理のない方法を選びましょう。
執筆者:FINANCIAL FIELD編集部
ファイナンシャルプランナー
