


老齢基礎年金
受給要件を満たす方には、65歳から保険料納付済期間や保険料免除期間に応じた額の老齢基礎年金が支給されます(※1)。
1. 老齢基礎年金の受給要件
保険料納付済期間(注1)と保険料免除期間(注2)などを合算した受給資格期間が10年以上あることが、老齢基礎年金を受給できる要件となります。
注1:保険料納付済期間とは、国民年金保険料を支払った期間、厚生年金の被保険者期間および厚生年金の被保険者に扶養されている配偶者の期間が含まれます。
注2:保険料の免除には、全額、4分の3、半額、4分の1免除があります。
2. 老齢基礎年金の額
老齢基礎年金の額は、物価上昇などに応じて毎年変更されます。そして、20歳から60歳になるまでの40年間の保険料納付状況に応じて図表1の式により算定されます。
図表1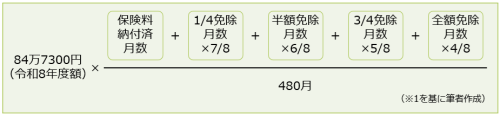
老齢厚生年金
受給要件を満たす方には、在職期間中に支給された給与や賞与の額に応じて老齢厚生年金が支給されます(※2~4)。
1. 老齢厚生年金の受給要件
老齢基礎年金を受給することができる方に、厚生年金の加入期間がある場合、老齢基礎年金に加えて老齢厚生年金が支給されます。
2. 老齢厚生年金の額
老齢厚生年金の額は、報酬比例部分、経過的加算および加給年金を合計した額となります。
老齢厚生年金額=報酬比例部分+経過的加算+加給年金
経過的加算は、年金制度の改正に伴う加算でわずかな額となります。
老齢厚生年金の額は、主に報酬比例部分で決定されます。
報酬比例部分は、在職年数と平均年収により概算することができます。なお、平成15年3月以前の加入期間に関する数式は異なります。
報酬比例部分の額≒平均年収×5.481/1000×在職年数
また、加給年金は、20年以上厚生年金に加入していた方が、65歳到達時に65歳未満の配偶者や18歳の年度末未到達などの子どもがある場合に支給されます。配偶者に支給される加給年金額は、42万3700円(令和8年度額)です。
両親の老齢年金額
両親の老齢年金額は、両親の現役時代の働き方により大きく異なります。
1. 両親が自営業であった場合
両親が、自営業を営み、20歳から60歳になるまで、国民年金の保険料を納付していた場合、65歳から両親には満額の老齢基礎年金が支給されます。
両親の老齢年金額:2人の満額の基礎年金169万4600円
2. 父親が会社員で母親が専業主婦であった場合
父親が20歳から60歳になるまで会社員として働き、母親は20歳から結婚するまで国民年金保険料を支払い、結婚後は専業主婦であった場合、両親が受給する老齢年金は、前述の老齢基礎年金に加え、父親の老齢厚生年金となります。
また、母親が年下であった場合、母親が65歳になるまで加給年金も支給されます。
両親の老齢年金額:169万4600円+父親の老齢厚生年金
3. 両親が共働きであった場合
両親が共働きであった場合は、両親の老齢基礎年金に加えて両親の老齢厚生年金を受給することができます。
両親の老齢年金額:169万4600円+父親の老齢厚生年金+母親の老齢厚生年金
老夫婦が必要とする生活費と年金額の比較
1. 老夫婦が必要とする生活費
生命保険文化センターが実施した「生活保障に関する調査(2025年度)」によると、夫婦2人で老後生活を送るために必要な最低必要生活費は、平均で月額23万9000円となっています(※5)。
これを年額に変換すると、以下のとおりとなります。
最低必要生活費(年額):23万9000円×12月=286万8000円
2. 老齢年金の手取り収入額
前述の老齢年金額は、あくまで額面であり、そこから税と社会保険料が差し引かれます。差し引かれる額は収入により異なりますが、おおむね額面の2割程度と考えられます。
前述の例で最低必要生活費を夫婦の老齢年金で賄うことができるのか確認してみましょう。
(1)両親が自営業であった場合
老夫婦が受け取ることのできる老齢年金の手取り額は、2人分の老齢基礎年金169万4600円から税と社会保険料を2割差し引くと2人分の老齢基礎年金が135万6000円となり、最低必要生活費を捻出することは困難と考えられます。
(2)父親が会社員で母親が専業主婦であった場合
最低必要生活費286万8000円から税引き後の2人分の老齢基礎年金135万6000円を差し引くと、151万2000円分の年金が不足します。そこで、不足分を父親の老齢厚生年金で補うことができれば、最低必要生活費を賄うことができます。
老齢厚生年金の額は、在職年数と平均年収で概算することができますので、仮に20歳から60になるまでの40年間在職したとすれば、下式から父親の平均年収が862万1000円以上であればよいことになります。
平均年収×5.481/1000×40年(在職年数)×(1-0.2)>151万2000円
平均年収>862万1000円
(3)両親が共働きであった場合
共働きの場合は、151万2000円の不足分を両親の老齢厚生年金で補うことができればよいことになります。
そこで、母親が20歳から50歳までの30年間勤務し、平均年収が200万円であった場合の老齢厚生年金額は、下式のとおり手取り額で26万3000円となります。
200万円(平均年収)×5.481/1000×30年(在職年数)×(1-0.2)≒26万3000円
2人の老齢基礎年金の不足額151万2000円から、母親の老齢厚生年金額26万3000円を差し引いた124万9000円を父親の老齢厚生年金で満たせばよいことになります。父親が勤続40年であるとすれば、下式のとおり平均年収が712万1000円以上あれば最低必要生活費を年金で賄うことができます。
平均年収×5.481/1000×40年(在職年数)×(1-0.2)>124万9000円
平均年収>712万1000円
まとめ
両親の老齢年金額は、現役時代の両親の働き方によって大きく異なります。確かに、夫婦が自営業であった場合で基礎年金のみであれば、手取り額が2人で月額11万3000円程度になりますので、年金のみで生活することは困難と考えられます。
両親のいずれか、または2人が会社員であった場合は、平均年収と在職年数によって年金額は異なりますが、一般的には年金収入のみで平均的な生活を送ることはできるものと考えます。
出典
(※1)日本年金機構 老齢基礎年金の受給要件・支給開始時期・年金額
(※2)日本年金機構 老齢厚生年金の受給要件・支給開始時期・年金額
(※3)日本年金機構 加給年金額と振替加算
(※4)日本年金機構 年金用語集 は行 報酬比例部分
(※5)公益財団法人生命保険文化センター 2025年度生活保障に関する調査《速報版》
執筆者 : 辻章嗣
ウィングFP相談室 代表
CFP(R)認定者、社会保険労務士
