


自動車産業が電動化、知能化、高付加価値化へと進展するなか、自動車用電動パワーステアリング(Electric Power Steering:EPS)は、先進的な自動車シャシー技術を構成する重要な要素となっている。従来のステアリングシステムは、電子制御と電動モーターによるアシストを組み合わせた技術へと移行しつつあり、自動車メーカーは操舵精度、運転快適性、エネルギー効率、システム安全性を一層重視している。こうした背景のもと、自動車用電動パワーステアリング市場は着実な発展を続けており、乗用車への幅広い採用や高度運転支援技術の継続的な進化が、業界に新たな成長機会をもたらしている。
製品の定義と業界概要
自動車用電動パワーステアリング(EPS)は、電動モーターによって操舵アシスト力を発生させるステアリングシステムである。一般的なシステムは、トルクセンサー、車速などの各種センサー信号、電子制御ユニット、電動モーター、減速機構、機械式ステアリング機構などで構成される。ドライバーがステアリングホイールを操作すると、システムは操舵入力、車両の走行状態、制御ロジックに基づいて必要なアシストトルクを算出し、電動モーターによって適切な操舵支援を行う。これにより、ドライバーの操作負担を軽減するとともに、車両の操縦性能を向上させる。
従来の油圧式パワーステアリングと比較して、EPSはエンジンによって油圧ポンプを常時駆動する必要がないため、適切な運転条件下ではエネルギー損失の低減に寄与する。また、油圧配管などの関連部品を削減できるという利点もある。さらに、電子制御によってアシスト特性を柔軟に調整できるため、さまざまな車種、走行モード、運転支援機能に対応した設計が可能となる。実際の性能は、システム構造、制御アルゴリズム、アクチュエーターの設計、車両全体との適合性によって左右される。
自動車の電子・電気アーキテクチャが進化するにつれて、EPSの役割はドライバーの操舵負担を軽減することにとどまらず、車両運動制御、運転支援システムとの連携、さらには高度な自動運転関連技術の実現を支える方向へと拡大している。制御精度、応答速度、故障検知能力、機能安全性は、製品の競争力を左右する重要な指標となっている。
市場規模と発展動向
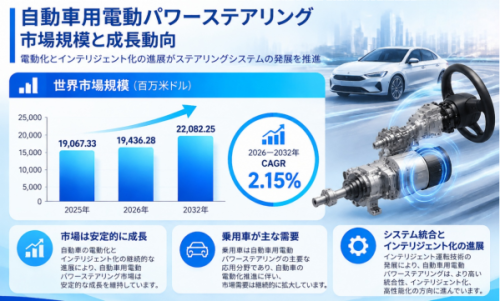
世界の自動車用電動パワーステアリング市場は、安定した成長を続けている。LP Information調査チームの「世界自動車用電動パワーステアリング市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/577230/automotive-electric-power-steering)によれば、2025年の世界市場規模は約190.67億米ドル、2026年には約194.36億米ドルに達すると見込まれる。2032年には約220.82億米ドルまで拡大し、2026年から2032年までの年平均成長率(CAGR)は2.15%になると予測されている。市場はすでに比較的成熟した産業基盤を形成しており、今後の成長は、自動車生産台数の変化、従来型ステアリングシステムからの移行、自動車の電動化、知能化技術の発展に伴う構造的な需要に、より大きく左右されると考えられる。
業界の発展段階を見ると、EPSは現代の自動車における主要なステアリング技術の一つとなっている。技術の成熟に伴い、競争の重点は基本的な操舵アシスト機能から、システム性能、制御精度、信頼性、軽量化設計、知能化機能との連携能力を含む総合的な競争へと移行している。自動車メーカーにとって、ステアリングシステムには基本的な操縦性能だけでなく、シャシーシステム、電子制御システム、運転支援機能との効果的な連携も求められている。
今後、電気自動車プラットフォームの発展に伴い、自動車メーカーは車両全体のエネルギー管理、部品統合、電子制御能力をさらに重視するようになると考えられる。また、高度運転支援システムの普及は、操舵制御の精度向上や安全アーキテクチャの高度化を促進する。一方、市場全体の成長率は、自動車産業の景気循環、生産台数、技術更新の進展速度、サプライチェーンコストなどの影響を受ける。そのため、今後は市場の緩やかな拡大と技術革新が並行して進むと予想される。
【画像 https://www.dreamnews.jp/press/368650/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/368650/images/bodyimage2】
自動車用電動パワーステアリング業界では、技術力、品質、顧客認証に対する要求が比較的高い。製品には精密機械技術、モーター制御、自動車電子技術が必要であり、完成車メーカーから機能安全、長期信頼性、システム適合性、量産供給に関する厳格な要求を満たすことも求められる。
そのため、市場競争は研究開発能力、製品性能、品質管理、コスト管理、顧客との協力関係、グローバルな供給能力を中心に展開されている。
主要企業には、JTEKT、Bosch、Nexteer、ZF、NSK、Hitachi Astemo、Hyundai Mobis、Thyssenkrupp、HL Mando、China Automotive Systems (CAAS)、Zhuzhou Elite、Yubei、Zhejiang Shibaoなどが挙げられる。各社は、ステアリングシステム設計、基幹部品製造、電子制御、完成車への供給、地域市場でのサービスなどにおいて、それぞれ異なる事業基盤と競争上の強みを持っている。
国際的な大手サプライヤーは、成熟した研究開発体制、豊富な完成車向け供給実績、幅広い顧客基盤を有している場合が多く、さまざまな車両プラットフォームに対応する複数のステアリングシステムを提供できる。競争の重点は、単体のハードウェア製品から、システム統合、電子制御、ソフトウェア機能、知能運転関連技術へと拡大している。
中国をはじめとする各地域の国内サプライヤーは、地域に密着したサービス、コスト管理、サプライチェーン連携、顧客への迅速な対応などで一定の優位性を持つ。国内自動車産業チェーンの成熟に伴い、基幹部品の開発、システム統合、完成車での検証能力が強化されている。一方、製品の信頼性、ブランド認知度、高付加価値技術における競争力の向上も引き続き課題となっている。
今後、業界競争は総合的な技術力と長期的な顧客関係を重視する方向へ進むと考えられる。研究開発への継続的な投資、システム安全性の向上、製品開発期間の短縮、完成車メーカーとの安定した協力関係の構築を実現できる企業は、自動車の電動化・知能化に伴う市場機会を獲得しやすくなる。
市場成長を支える主な要因
自動車の電動化
自動車の電動化は、自動車用電動パワーステアリング市場の発展を支える主要な要因の一つである。従来の油圧式システムと比較して、EPSは実際の操舵需要に応じて電動モーターの動作を調整できるため、不要なエネルギー消費の削減に寄与する。電気自動車において、エネルギー効率、航続距離、パワートレイン性能への要求が高まるにつれ、電子制御型ステアリングシステムの重要性も増している。
乗用車市場の安定した需要
乗用車市場の継続的な需要も、業界発展を支える重要な基盤である。消費者が運転快適性、操縦安定性、車両安全性を重視するなか、自動車メーカーはステアリングシステムの最適化を通じて、車両全体の運転体験の向上を図っている。
EPSは車速、操舵入力、車両の走行状態に応じてアシスト特性を調整できる。これにより、低速走行、駐車、高速走行など、それぞれの状況に適した操舵支援を提供し、操作のしやすさと走行安定性を両立できる。
高度運転支援技術の発展
高度運転支援技術の発展は、EPSの活用価値をさらに高めている。車線維持支援、自動駐車、一部の車両横方向制御機能では、正確かつ迅速で、制御可能な操舵動作を実現できるシステムが必要となる。
EPSは電子インターフェースを通じて他の車両制御システムと連携し、これらの運転支援機能を実行するための基盤を提供する。自動車の電子・電気アーキテクチャが進化するにつれて、システムの応答性、故障監視、機能安全設計の重要性は一層高まると考えられる。
車両プラットフォームの共通化と部品統合
自動車業界におけるプラットフォーム開発と部品統合の進展も、EPSの技術革新を促進している。自動車メーカーは、モジュール設計、インターフェースの標準化、プラットフォームを活用した開発を通じて、開発コストの削減と車種間の部品共通化を目指している。
システム全体のソリューションを提供し、継続的な技術サポートを行い、複数の車両プラットフォームに対応できるサプライヤーは、自動車メーカーから選ばれやすくなると考えられる。
市場の制約要因と課題
自動車用電動パワーステアリング市場には明確な成長機会がある一方、技術面とコスト面でいくつかの課題が存在する。
第一に、EPSは車両の操縦性能と走行安全性に関わる重要なシステムである。その開発では、操舵アシスト精度、ステアリングフィール、応答速度、耐久性、故障時の対応能力を総合的に調整する必要がある。車種によって車両重量、軸重配分、タイヤ特性、シャシー構造が異なるため、サプライヤーは車種ごとの適合調整と検証を行わなければならず、研究開発投資の増加や開発期間の長期化につながる。
第二に、自動車業界では機能安全性とシステム信頼性に対して厳しい要求が課されている。EPSはセンサー、電動モーター、制御装置、機械式アクチュエーターなどで構成されており、重要部品に異常が発生すると操舵アシスト機能に影響する可能性がある。そのため、メーカーには故障診断、冗長設計、ソフトウェア検証、環境試験、長期耐久試験への継続的な投資が求められる。
コストと価格競争も重要な課題である。高性能電動モーター、センサー、パワーエレクトロニクス部品、制御用半導体などの価格変動は、システム全体の製造コストに影響する。一方、自動車メーカーは性能、品質、価格、供給安定性のバランスを考慮して調達先を選定する。過度な価格競争に依存するサプライヤーは、利益率の低下や研究開発投資の制約に直面する可能性がある。
さらに、自動車産業には景気循環の影響があり、車両生産台数の変化、車種開発計画の変更、サプライチェーンの変動は、EPSの調達需要にも影響する。より大きな操舵力が必要な商用車向けシステムでは、高い負荷性能と耐久性も求められるため、製品設計や検証の複雑さが増す。
製品分類と用途分析
自動車用電動パワーステアリングは、電動モーターやアシスト機構の配置、動力伝達方式、構造上の特徴などによって分類される。それぞれの方式は、システム配置、アシスト能力、コスト、搭載スペース、適用車種の面で異なる特徴を持つ。
コラム式電動パワーステアリング(C-EPS)は、主要なアシスト部品をステアリングコラム付近に配置する方式である。比較的コンパクトな構造、組み込みやすさ、コスト競争力を特徴とし、多くの小型乗用車や搭載スペースと経済性を重視する車種に適している。2025年には、世界の製品構成において約37.20%を占め、主要な製品カテゴリーの一つとなった。
ピニオン式電動パワーステアリング(P-EPS)は、ステアリングギアのピニオン付近にアシスト機構を配置する方式である。搭載レイアウト、操舵性能、システム統合の面で柔軟性を持つ。2025年の市場構成比は約32.22%であり、操舵性能とシステム統合の両立が求められる乗用車プラットフォームを中心に採用されている。
デュアルピニオン式電動パワーステアリング(DP-EPS)は、複数のギア伝達経路を活用し、ドライバーの操舵入力と電動アシストを連携させる方式である。構造配置やアシスト出力に柔軟性がある。2025年の市場構成比は約18.79%であった。実際の適用範囲は、車両の操舵力要求、シャシー構造、自動車メーカーの設計方針によって異なる。
ラック式電動パワーステアリング(R-EPS)は、一般的にラックまたはステアリングギアの関連部位にアシスト機構を直接配置する方式である。操舵性能やアシスト能力に対する要求が高い一部の車種に適している。2025年の市場構成比は約11.79%であった。システム設計や制御技術の進歩に伴い、各製品方式の性能差や適用範囲も変化しつつある。
用途別では、乗用車が自動車用電動パワーステアリング市場の主要な需要源となっている。2025年の世界市場における乗用車の構成比は約88.34%、商用車は約11.66%であった。
乗用車市場は対象車種が幅広く、運転快適性、低速時の操舵のしやすさ、操縦安定性、運転支援機能への需要がEPSの採用を継続的に支えている。
商用車は市場構成比が比較的小さいものの、成長の余地がある。小型商用車、物流車両などでは、操縦性、運行効率、車両安全性の向上に対する需要があり、EPSの適用機会につながっている。商用車は積載量、操舵力、使用頻度などが乗用車と異なるため、システム設計ではアシスト能力、耐久性、厳しい使用条件下での信頼性が特に重要となる。
産業チェーン分析
自動車用電動パワーステアリングの産業チェーンは、主に上流の基幹部品供給、中流のシステム開発・製造、下流の完成車メーカーおよび自動車市場で構成される。各段階は技術面で密接に連携しており、製品性能は個々の部品の品質だけでなく、システム設計、制御アルゴリズム、車両適合調整、サプライチェーンの協力体制にも左右される。
上流:基幹部品
上流には、電動モーター、トルクセンサー、位置センサー、電子制御ユニット、パワーエレクトロニクス部品、減速機構、ラック・ピニオン、ベアリング、その他の精密機械部品のサプライヤーが含まれる。
これらの部品は、操舵アシスト能力、制御精度、応答速度、耐久性、コストに直接影響する。自動車の電子化が進むにつれて、センサーの精度、制御装置の処理能力、重要な電子部品の安定供給がますます重要になっている。
上流サプライヤーには、自動車業界の厳格な品質要求に対応するため、製品の均一性、品質管理、技術サポート能力を継続的に向上させることが求められる。
中流:システム開発・製造
中流は、主に自動車用ステアリングシステムのサプライヤーおよび関連部品メーカーで構成される。これらの企業は、システム設計、部品統合、制御ソフトウェア開発、製品試験、車両適合、量産などを担う。
中流企業には、機械設計や電子制御の技術力に加え、さまざまな車種の操舵特性やシャシー要件に対する深い理解が必要である。シミュレーション解析、ベンチ試験、実路検証、システム調整を通じて、ステアリングフィール、アシスト応答、故障対応ロジックを最適化し、製品の総合性能を高めることができる。
高度運転支援機能の発展に伴い、中流企業にはEPSと車両制御システムの連携設計を強化し、インターフェースの互換性、ソフトウェア適合能力、機能安全性を高めることも求められる。
包括的な研究開発体制、安定した製造能力、グローバルな顧客サポート体制を備えるサプライヤーは、完成車メーカーの開発プロジェクトや長期的な供給契約において競争優位性を確保しやすい。
下流:完成車メーカーと最終市場
下流は主に乗用車・商用車の完成車メーカーに加え、電気自動車メーカーや自動車プラットフォームの開発企業で構成される。
完成車メーカーは、車両の位置付け、重量、シャシー構造、運転体験、コスト目標などに基づいて適切なステアリングシステムを選定する。プラットフォーム化・モジュール化による車両開発が進むにつれて、システム統合、共同開発、品質保証、継続的な技術サポートに対するサプライヤーへの要求も高まっている。
産業チェーン全体の協力関係は、従来の部品調達中心から、共同開発やシステムレベルでの連携へと移行しつつある。基幹部品の設計、ソフトウェア開発、車両適合調整、試験・検証における協力を強化することで、開発期間の短縮、製品の均一性向上、車種ごとの多様な要求への対応が可能となる。
地域別市場動向
世界の自動車用電動パワーステアリング市場では、アジア太平洋地域が主導的な地位を占め、欧州と北米が重要な市場として続いている。
2025年には、アジア太平洋地域が世界市場の約53.08%を占め、欧州が約23.42%、北米が約17.67%であった。中南米および中東・アフリカの市場構成比は比較的小さいものの、自動車産業の発展や車両装備の高度化に伴い、一定の成長機会が期待される。
アジア太平洋地域
アジア太平洋地域は、世界の自動車製造と自動車部品供給における主要地域であり、幅広い乗用車生産基盤と比較的整備された自動車産業チェーンを有している。
なかでも中国は地域市場において重要な役割を果たしている。2025年、中国市場は世界の自動車用電動パワーステアリング市場の約34.48%を占めた。中国の電気自動車産業の発展、車両プラットフォームの高度化、自動車の知能化の進展は、EPSの継続的な採用を支える重要な要因となっている。
国内自動車メーカーがシャシー制御、運転快適性、インテリジェント運転支援機能を重視するなか、高い信頼性、システム統合能力、コスト競争力を備えたステアリング製品への需要が拡大している。
また、国内部品メーカーも技術開発や製品検証能力の強化を進めており、基幹部品、システム製造、完成車への供給体制を含む産業チェーン全体の高度化が進んでいる。
欧州
欧州は成熟した自動車産業基盤を有しており、同地域の自動車メーカーは操縦性能、システム安全性、製品品質、技術革新を重視している。
電気自動車と運転支援技術の発展に伴い、ステアリングシステムのサプライヤーには、さまざまな車両プラットフォームの要求に対応するため、製品性能、電子制御能力、システム統合能力の向上が求められる。
北米
北米は、比較的成熟した自動車産業に加え、乗用車や小型商用車などの継続的な需要に支えられている。
車両の電子アーキテクチャの高度化と運転支援機能の普及が進むなか、システムの信頼性、制御性能、長期的な技術サポートは引き続き重要な競争要因となる。
中南米、中東・アフリカ
中南米、中東・アフリカ市場の発展は、現地の自動車生産、車両保有台数、輸入車の構成、部品供給体制の成熟度と密接に関連している。
車両装備の高度化や地域の自動車産業の発展に伴い、新たな適用機会が生まれる可能性がある。ただし、各地域では購買力、インフラ環境、サプライチェーンの成熟度に差があるため、企業には地域のニーズに応じた製品・サービス戦略が求められる。
【 自動車用電動パワーステアリング 報告書の章の要約:全14章】
第1章では、自動車用電動パワーステアリングレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、自動車用電動パワーステアリングの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、自動車用電動パワーステアリングの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、自動車用電動パワーステアリングの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における自動車用電動パワーステアリング業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における自動車用電動パワーステアリング市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における自動車用電動パワーステアリングの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における自動車用電動パワーステアリング産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、自動車用電動パワーステアリングの業界動向、ドライバー、課題、リスクを分析します
第10章では、自動車用電動パワーステアリングに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、自動車用電動パワーステアリング産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、自動車用電動パワーステアリングの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、自動車用電動パワーステアリング市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/577230/automotive-electric-power-steering
関連レポートの推奨:
世界自動車用電動パワーステアリングシステムモータ市場の成長予測2026~2032
世界自動車用電動パワーステアリングシステム市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
