


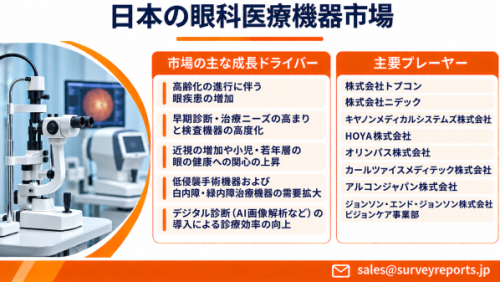
日本の眼科医療機器産業は、病院、専門眼科クリニック、外来手術施設、眼鏡販売店、その他の医療提供者にサービスを提供しています。市場には、光干渉断層計(OCT)スキャナー、眼底カメラ、オートレフラクトメーター、眼圧計、視野計などの診断機器が含まれます。外科用製品には、白内障手術システム、眼内レンズ(IOL)、眼科用レーザー、緑内障治療機器、硝子体網膜手術器具などがあります。
眼鏡やコンタクトレンズなどの視力ケア製品も、より広義の市場定義における重要なカテゴリーです。これらの製品は、屈折異常、近視、老視、その他の視力矯正ニーズに対応しています。
日本の眼科用デバイス市場は2025年に26億米ドルと評価されました。同市場は2026年から2036年にかけて年平均成長率(CAGR)8%で拡大し、2036年末までに67億米ドルを超える見込みです。
日本の高齢化人口は、眼科医療サービスに対する需要の主要な源泉となっています。白内障、緑内障、糖尿病網膜症、加齢黄斑変性などの加齢に関連する疾患には、定期的なスクリーニング、診断、治療が必要です。同時に、小児近視、デジタル眼精疲労、予防的な眼科検診への関心の高まりも、診断・視力ケアソリューションへの需要を後押ししています。
無料サンプルレポートをリクエスト@ https://www.surveyreports.jp/sample-request-1038204
また、日本には確立された国内眼科技術産業があり、トプコン、ニデック、キヤノン、HOYAなどの企業が、機器、光学技術、視力ケア製品の各カテゴリーに参入しています。海外メーカーは、高度な画像診断プラットフォーム、外科技術、眼内レンズ、専門的な治療システムを通じて競争しています。
日本眼科医療機器市場の主な成長促進要因
1. 高齢化人口と加齢に関連する眼疾患の有病率上昇
日本の高齢化人口は、眼科医療機器需要を長期的に押し上げる重要な要因です。高齢者は、白内障、緑内障、網膜疾患、加齢黄斑変性のリスクが高くなります。
これらの疾患には、専門的な診断機器、手術システム、継続的なモニタリングが必要です。病院や眼科クリニックでは、早期診断と効果的な疾患管理を支援するため、画像診断技術や治療プラットフォームへの投資を進めています。
白内障治療の必要性の高まりも、水晶体乳化吸引装置、眼内レンズ、手術用消耗品、関連する眼科用器具の需要を支えています。
2. 高度な眼科診断に対する需要の増加
緑内障、糖尿病網膜症、網膜疾患の管理において、早期発見と定期的なモニタリングは重要です。OCTスキャナー、眼底カメラ、眼圧計、角膜形状解析装置、視野計は、眼科医が眼の構造を評価し、疾患の進行を特定するうえで役立ちます。
OCT技術は、網膜構造の詳細な断層画像を提供し、複数の眼疾患の評価を支援するため、特に重要です。
診断能力の向上に伴い、医療提供者は、より高解像度の画像、短時間での検査、より統合された臨床ワークフローを実現するシステムへの更新を進める可能性があります。
3. 白内障手術の拡大と眼内レンズの採用
白内障手術は、日本における眼科手術用機器の重要な用途分野です。この手術では、水晶体乳化吸引装置、手術用顕微鏡、手術器具、眼内レンズなどの専門機器が使用されます。
多焦点レンズやトーリックレンズを含む高機能IOLへの需要は、さまざまな視覚ニーズに対応するよう設計された製品を提供するメーカーにビジネス機会をもたらします。
高度な手術システムや改良されたレンズ技術の採用は、眼科部門や専門眼科クリニックの近代化も後押しする可能性があります。
4. 近視の増加と視力矯正ニーズの高まり
近視やその他の屈折異常は、眼鏡、コンタクトレンズ、診断機器、専門的な視力ケア製品への需要を生み出しています。
日本の視力ケア市場は、確立された眼鏡小売ネットワークと、矯正眼科ケアに対する消費者の認知度によって支えられています。コンタクトレンズ、特殊光学レンズ、さまざまな年齢層向けに設計された製品への需要は、国内外のメーカーにビジネス機会を提供しています。
小児近視への関心の高まりや定期的な視力スクリーニングも、屈折検査機器および関連する臨床サービスへの需要を後押しする可能性があります。
【画像 https://www.dreamnews.jp/press/368037/images/bodyimage1】
競争環境
日本の眼科医療機器市場には、確立された光学・医療技術の能力を持つ国内メーカーに加え、診断システム、外科用機器、コンタクトレンズ、眼内レンズを供給する世界的企業が参入しています。
主な業界参加企業には、以下が含まれます。
- Topcon Corporation: OCTプラットフォーム、眼底カメラ、眼科検査用機器など、診断・画像診断システムを提供する日本の主要な眼科機器メーカーです。
- NIDEK Co., Ltd.: 屈折測定システム、光干渉断層撮影技術、手術用レーザー、白内障手術プラットフォームなど、眼科診断・手術機器を開発しています。
- Canon Inc.: 網膜画像診断ソリューションや眼科用途に使用される光学技術など、眼科画像診断・診断技術分野に参入しています。
- HOYA Corporation: 眼科用レンズや眼内レンズ関連製品を含む事業を展開する、日本の主要な光学技術企業です。
- Menicon Co., Ltd.: コンタクトレンズおよび関連する視力ケア製品を専門とする日本のメーカーです。
- Carl Zeiss Meditec: OCTシステム、手術用顕微鏡、白内障・網膜手術向けソリューションなど、眼科診断・手術技術を供給しています。
- Alcon: 眼科手術用機器、眼内レンズ、視力ケア製品、その他の眼科医療技術分野で事業を展開しています。
- Johnson &Johnson Vision: コンタクトレンズ、眼内レンズ、関連する視力ケア技術を通じて眼科業界に参入しています。
- Bausch + Lomb: 眼科手術用製品、コンタクトレンズ、レンズケアソリューション、その他の眼科医療製品を供給しています。
- Heidelberg Engineering: 網膜・緑内障画像診断システムなど、眼科診断用画像技術を専門としています。
- EssilorLuxottica: 眼科用レンズ、アイウェア、光学技術を通じて、より広範な視力ケア・光学製品産業に参入しています。
HOYA、Topcon、NIDEKは、日本国内の光学・眼科技術エコシステムにおいて特に重要な企業です。ただし、競争環境を分析する際には、診断機器メーカー、手術用デバイスサプライヤー、コンタクトレンズ事業者、光学製品企業を区別する必要があります。
日本眼科医療機器市場におけるビジネス機会
高度なOCT・網膜画像診断システム
網膜疾患の診断ニーズの高まりは、高解像度OCTスキャナーやマルチモーダル画像診断プラットフォームのメーカーにビジネス機会をもたらします。
企業は、画質、スキャン速度、AI支援分析、病院情報システムとの統合を通じて、製品の差別化を図ることができます。
高機能眼内レンズ
白内障手術分野は、トーリックレンズや多焦点レンズなど、高度なIOLを供給する企業にビジネス機会を提供します。製品性能、臨床エビデンス、外科医の習熟度、償還制度に関する考慮事項が、採用に影響します。
AI搭載型診断プラットフォーム
AI支援型の網膜スクリーニングや診断ワークフローソフトウェアは、医療技術開発企業や医療ソフトウェアプロバイダーにビジネス機会をもたらします。病院、研究機関、眼科クリニックとの協業は、臨床的な有効性検証と商業的な導入を支援します。
専門的な緑内障診断・手術用デバイス
緑内障には長期的なモニタリングが必要であり、場合によっては外科的介入も求められます。メーカーは、眼圧測定、視野検査、OCT画像診断、レーザー治療、低侵襲緑内障手術技術の分野でビジネス機会を追求できます。
近視管理とコンタクトレンズのイノベーション
視力矯正に対する需要は、特殊コンタクトレンズ、光学製品、近視管理ソリューションにビジネス機会をもたらします。企業は、装用感、材料性能、製品安全性、年齢層ごとの要件に注力できます。
日本の眼科医療提供者との提携
海外メーカーは、国内の販売代理店、病院、専門クリニックと連携することで、市場へのアクセスを強化できます。現地企業との提携は、規制対応の準備、製品トレーニング、技術サポート、臨床教育を支援します。
主な課題
- 規制当局の承認要件: 眼科用医療機器は、日本の医療機器規制制度を遵守する必要があります。製品によっては、メーカーは製品分類、製造販売承認、品質管理、該当するPMDA審査要件への対応が必要となる場合があります。
- 高額な機器導入コスト: 高度なOCTスキャナー、手術プラットフォーム、画像診断システムには、多額の設備投資が必要となる場合があります。小規模クリニックでは、機器更新を検討する際に予算上の制約に直面する可能性があります。
- 償還制度・調達面での圧力: 病院やクリニックの購入判断は、償還制度、機器予算、臨床的価値、運用コストの影響を受けます。メーカーには、自社技術の実用面・経済面でのメリットを示すことが求められます。
- 既存メーカーとの競争: 国内外の企業は、病院、販売代理店、眼科医との既存の関係を有しています。新規参入企業は、ブランド認知度や臨床現場での受容性を確立するうえで課題に直面する可能性があります。
- 臨床的な有効性検証の必要性: 新たな診断・手術技術には、安全性、信頼性、臨床的有用性を実証することが求められます。AI対応システムについても、患者集団や臨床環境を横断した適切な検証が必要です。
- 専門医療従事者の不足: 高度な眼科機器を効果的に使用するには、訓練を受けた眼科医、技師、その他の臨床スタッフが必要です。トレーニング要件は、機器の導入や稼働率に影響を与える可能性があります。
将来展望
日本眼科医療機器市場は、人口動態の変化、診断技術のイノベーション、眼科医療サービスの継続的な近代化が相まって、進化していくと予想されます。
画像診断は、今後も主要な開発分野であり続けるでしょう。OCTスキャナー、眼底カメラ、デジタル網膜画像診断、AI支援型診断ツールは、より詳細な検査と臨床ワークフローの改善を支援できます。
外科分野も、白内障手術、高度な眼内レンズ、緑内障治療、低侵襲眼科手術に対する継続的な需要から恩恵を受ける可能性があります。手術精度、機器の使いやすさ、臨床転帰を改善するメーカーは、市場での地位を強化できる可能性があります。
視力ケア製品も、より広範な眼科医療機器産業において重要な構成要素であり続けるでしょう。コンタクトレンズのイノベーション、特殊光学レンズ、近視管理ソリューションは、消費者向けチャネルと臨床チャネルの双方でビジネス機会を生み出す可能性があります。
日本の国内メーカーは、光学、画像診断、精密工学、医療機器における確立された能力を背景に、この市場の発展に参画するうえで有利な立場にあります。海外企業も、現地企業との提携、規制対応に関する専門知識、専門的な製品ポートフォリオを通じてビジネス機会を獲得できます。
完全な研究レポートを取得@ https://www.surveyreports.jp/industry-analysis/japan-ophthalmic-devices-market/1038204
長期的には、信頼性の高い臨床性能に加え、デジタル統合、充実したサービスネットワーク、日本の医療提供者のニーズに合致した製品を兼ね備えるサプライヤーが、最も高い競争力を持つと考えられます。
結論
日本眼科医療機器市場は、画像診断、白内障手術、緑内障管理、網膜ケア、視力矯正の各分野でビジネス機会を提供しています。高齢化人口と確立された医療インフラが、高度な眼科医療技術に対する継続的な需要を支えています。
OCTスキャナー、AI対応診断プラットフォーム、手術用機器、眼内レンズ、専門的な視力ケア製品は、商業活動における重要な分野です。一方、メーカーは規制要件、臨床的な有効性検証、機器コスト、既存サプライヤーとの競争に対応する必要があります。
製品イノベーション、国内の臨床提携、信頼性の高いアフターサービスに投資する企業は、日本の眼科技術産業におけるビジネス機会を獲得するうえで、より有利な立場に立つ可能性があります。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ
