


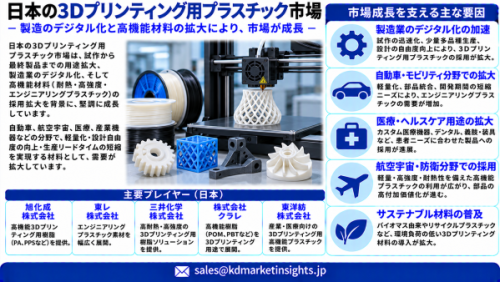
市場は従来型の試作用フィラメントを超えて進化しています。炭素繊維強化ポリマー、エンジニアリング熱可塑性樹脂、高性能ポリアミド、特殊光硬化性樹脂などの機能性材料により、3Dプリンティングされたプラスチック部品の用途が拡大しています。
同時に、産業用粉末床溶融結合、材料押出、液槽光重合などの技術が、特殊ポリマーパウダー、フィラメント、液状樹脂への需要を生み出しています。
日本の3Dプリンティング用プラスチック市場に関する調査報告によると、市場は2025年~2035年にかけて年平均成長率(CAGR)19.1%を記録し、2035年末までに5億8,650万米ドルの市場規模に達すると予測されている。2025年には市場規模が9,340万米ドルと評価されていた。
投資家、材料メーカー、装置メーカー、産業用サプライヤーにとって、日本では機能性フィラメントの製造、ポリマーパウダーの開発、高性能材料、自動化製造、用途特化型3Dプリンティングソリューションなど、幅広い分野でビジネス機会が広がっています。
1. 日本3Dプリンティング用プラスチック市場:業界の展望
日本の積層造形エコシステムは、高度な産業基盤、確立された材料科学技術、精密エンジニアリング製品に対する強い需要を背景に発展しています。
この拡大は、従来の製造方法では高額な金型、複雑な組立工程、長い開発サイクルを伴う可能性がある分野において、産業用途への関心が高まっていることを反映しています。
日本のメーカーは、以下の用途で積層造形の導入を検討するケースが増えています。
- 迅速な製品試作・設計検証。
- カスタマイズされた産業用部品。
- 軽量自動車部品。
- 特殊な航空宇宙・エンジニアリング用途。
- 製造用治具、ジグ、工具。
- 医療機器・患者個別対応製品。
- 少量生産・オンデマンド生産。
無料サンプルレポートをリクエスト@ https://www.kdmarketinsights.jp/sample-request/701
2. 機能性フィラメント:先端ポリマー材料への投資機会
機能性フィラメントは、日本の3Dプリンティング用プラスチック市場における重要なビジネス機会の一つです。産業ユーザーは、特定の機械的、熱的、化学的、電気的特性を備えた材料をますます必要としています。
標準的なPLAやABSに加え、メーカーは過酷な使用環境に耐えられるエンジニアリンググレード材料や強化材料を模索しています。
主な投資機会には、以下が含まれます。
炭素繊維強化フィラメント: 産業用治具、自動車部品、エンジニアリング試作品向けに、剛性や強度重量比の向上を実現できる材料です。
ガラス繊維強化フィラメント: 寸法安定性と機械的性能が求められる用途に適しています。
耐高温熱可塑性フィラメント: PEEKやPEKKなどの材料は、耐熱性と耐薬品性が重要となる過酷な用途に対応できます。ただし、プロセスおよび用途ごとの検証が必要です。
導電性・静電気拡散性フィラメント: 特殊な電子機器筐体、産業用治具、静電気制御が求められる環境で使用される部品を支えることができます。
柔軟性TPUフィラメント: カスタマイズされたシール材、保護部品、柔軟性のある筐体、機能性製品の試作品に使用されます。
難燃性フィラメント: 材料認証や安全要件への適合が必要となる、特定の電気・電子機器、輸送、産業用途に関連する材料です。
日本のポリマーメーカーにとってのビジネス機会は、直径公差の安定性、押出特性の一貫性、性能の文書化を実現できる、品質の安定したフィラメント配合を開発することにあります。
3. ポリマーパウダー:産業用積層造形の拡大
産業ユーザーが粉末ベースの積層造形技術を導入するにつれて、ポリマーパウダーの重要性が高まっています。
選択的レーザー焼結(SLS)やマルチジェットフュージョン(MJF)では、多くのフィラメントベースのプロセスとは異なり、従来のサポート構造を必要とせずに複雑なプラスチック部品を製造できます。
そのため、粉末材料は、機能性試作品、カスタマイズ部品、特定の最終製品の製造用途において重要な役割を担います。
主な材料カテゴリーには、以下が含まれます。
- PA11およびPA12ポリアミドパウダー。
- ガラスビーズ・鉱物充填ポリマーパウダー。
- 柔軟性エラストマーパウダー。
- 高性能ポリマーパウダー。
- 耐薬品性・耐熱性を備えた特殊配合材料。
投資機会は、パウダーの製造にとどまりません。企業は、粒子径の制御、粉末のリサイクル、材料特性評価、品質試験、用途特化型配合の分野にも参入できます。
産業ユーザーにとって、粉末の流動性、粒度分布、熱的挙動、再現性は重要な検討事項です。製造ロット間で安定した材料性能を実証できるサプライヤーは、要求水準の高い製造環境において優位性を獲得できる可能性があります。
4. 高性能ポリマー:先端産業用途を支える材料
日本の自動車、航空宇宙、電子機器、産業機器分野では、ますます高度化する製品仕様を満たす材料が求められています。
高性能ポリマーは、複雑な形状、軽量化、特殊な機能特性を備えた部品を製造するための選択肢となります。
主な材料分野には、以下が含まれます。
PEEKおよびPEKK: 耐熱性、耐薬品性、機械的性能が重要となる高度なエンジニアリング用途で使用される高性能熱可塑性樹脂です。
ポリアミド: 機能性試作品や量産部品向けに、粉末ベースおよびフィラメントベースの積層造形で広く使用されています。
ポリカーボネート: 印刷プロセスや配合によって異なりますが、耐衝撃性と寸法性能が求められる用途に関連する材料です。
ポリプロピレン: 特定の産業用途や消費者向け用途において、耐薬品性と柔軟性を提供します。
光硬化性樹脂: 精密試作、歯科用途、製品開発、精細な部品の製造に使用されます。
材料サプライヤーは、用途特化型グレード、技術サポート、検証済みの加工パラメーター、安定した材料品質を通じて差別化を図ることができます。
【画像 https://www.dreamnews.jp/press/368034/images/bodyimage1】
自動車製造:主要な需要機会
日本の自動車産業は、産業用3Dプリンティング用プラスチックにとって重要な潜在顧客基盤です。
自動車メーカーやサプライヤーは、開発期間の短縮、部品性能の向上、製造コストの最適化を求められています。積層造形は、特定の用途においてこれらの目標達成を支援できます。
主な用途には、以下が含まれます。
- 内装・外装部品の試作品。
- カスタマイズされたダクト・筐体。
- 軽量ブラケット・カバー。
- 生産用治具・組立用ジグ。
- 工具・検査補助具。
- モータースポーツや特殊車両向けのカスタマイズ部品。
航空宇宙、ヘルスケア、電子機器:産業需要の多様化
自動車製造に加え、その他の複数の分野も、特殊な3Dプリンティング用プラスチックの需要に貢献する可能性があります。
航空宇宙・防衛: 軽量ポリマー部品、内装部品、ダクト、試作品、特殊工具などにビジネス機会があります。ただし、厳格な材料認定・認証要件への対応が必要です。
ヘルスケア: 生体適合性樹脂やポリマーは、特定の歯科製品、解剖学的モデル、手術計画用モデル、カスタマイズされた医療用途を支えることができます。規制要件への適合と材料ごとの検証が引き続き不可欠です。
電子機器: 積層造形は、カスタマイズされた筐体、絶縁部品、コネクター、治具、特殊な生産用工具の製造を支援できます。導電性材料や静電気拡散性材料は、特定の用途に対応できる可能性があります。
産業機械: カスタマイズされた保護カバー、ダクト、ブラケット、筐体、交換部品などは、少量生産における柔軟性の恩恵を受けることができます。
製造装置と産業用3Dプリンティングサービス
材料の採用拡大は、専用装置や製造サービスへの需要も生み出す可能性があります。
産業ユーザーには、エンジニアリンググレード材料を処理し、安定した品質と再現性を実現できる信頼性の高い装置が求められています。
主な投資機会には、以下が含まれます。
- 高温材料対応の材料押出方式3Dプリンター。
- 産業用SLS・MJFシステム。
- 先進的な樹脂ベースの3Dプリンティング装置。
- 材料搬送・粉末回収の自動化システム。
- 産業用乾燥装置・フィラメント保管システム。
- 精密検査・寸法測定装置。
- 後処理・表面仕上げ装置。
- 積層造形ソフトウェア・生産管理システム。
さらに、受託製造にもビジネス機会があります。企業は、自社で積層造形設備に投資することを望まない顧客に対し、設計最適化、試作、小ロット生産、用途開発エンジニアリングなどのサービスを提供できます。
日本3Dプリンティング用プラスチック市場の主な成長促進要因
先端製造技術の導入: 日本のメーカーは、設計の柔軟性と生産効率を向上させるため、積層造形の導入を検討しています。
軽量部品への需要: 自動車メーカーや航空宇宙メーカーは、特定の用途における軽量化を目的として、ポリマーベースの部品を評価しています。
材料イノベーション: 強化フィラメント、エンジニアリング熱可塑性樹脂、特殊ポリマーパウダーにより、産業用途の範囲が拡大しています。
カスタマイズ生産: 積層造形は、従来の製造方法と同等の金型を必要とせずに、カスタマイズ部品や少量生産に対応できます。
産業のデジタル化: デジタル設計、シミュレーション、自動化、生産管理との統合により、積層造形の商業的価値を高めることができます。
サプライチェーンの柔軟性: オンデマンド生産とデジタル在庫管理は、特定の予備部品や交換部品の需要への対応に役立ちます。
また、日本の2026年版ものづくり白書では、製造業の競争力、経済安全保障、AIやデジタル技術の活用に向けた中長期的な投資の重要性が強調されています。これは積層造形の導入を取り巻く産業環境を理解するうえで関連性がありますが、3Dプリンティング用プラスチックに特化した補助金や目標として解釈すべきではありません。
市場が直面する課題
成長の可能性がある一方で、日本の3Dプリンティング用プラスチック産業は、産業用途でのさらなる普及に向けて、いくつかの障壁に直面しています。
- 材料認定: 産業顧客は、再現性があり、性能が文書化された材料特性を求めています。
- 高性能材料のコスト: 特殊ポリマーや強化配合材料は、高価になる場合があります。
- 生産規模の拡大: 大量生産では、積層造形が従来の製造方法より必ずしも経済的とは限りません。
- プロセスの一貫性: 印刷パラメーター、湿度、温度、材料の取り扱いは、最終部品の品質に影響を与える可能性があります。
- 認証要件: 航空宇宙、ヘルスケア、自動車用途では、広範な検証が必要となる場合があります。
将来展望:2035年までの投資機会
日本の3Dプリンティング用プラスチック産業は、メーカーが試作の枠を超え、機能性部品や特殊な製造用途を模索するにつれて、さらなる発展が見込まれます。
短期的には、エンジニアリングフィラメント、ポリマーパウダー、光硬化性樹脂、産業用試作、製造用治具などの分野にビジネス機会が集中すると考えられます。
完全な研究レポートを取得@ https://www.kdmarketinsights.jp/report-analysis/japan-3d-printing-plastics-market/701
産業用途での導入が成熟するにつれて、高性能ポリマー、強化材料、粉末処理の自動化、用途特化型材料システムの重要性が高まる可能性があります。
2030年から2035年にかけて、サプライヤーには、カスタマイズされた自動車部品、航空宇宙用途、医療製造、電子機器、産業用予備部品などの分野で、さらなるビジネス機会が生まれる可能性があります。
投資家にとって、最も魅力的なビジネス機会は、ポリマー科学と積層造形の専門知識に加え、品質保証や産業顧客との緊密な関係を組み合わせた企業に見いだされる可能性があります。
結論
日本3Dプリンティング用プラスチック市場は、国内の先端製造エコシステムにおける重要なセグメントへと発展しつつあります。機能性フィラメント、ポリマーパウダー、高性能熱可塑性樹脂により、自動車、航空宇宙、ヘルスケア、電子機器、機械分野における産業用積層造形の可能性が広がっています。
商業的なビジネス機会は、材料製造にとどまりません。産業用3Dプリンティング装置、用途開発エンジニアリング、粉末管理、検査システム、受託製造も、業界の発展に貢献できます。
日本のメーカーや海外投資家にとって、次の成長段階は、品質、一貫性、コスト、性能に関する産業界の要件を満たす材料と製造ソリューションを提供できるかどうかにかかっています。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
