


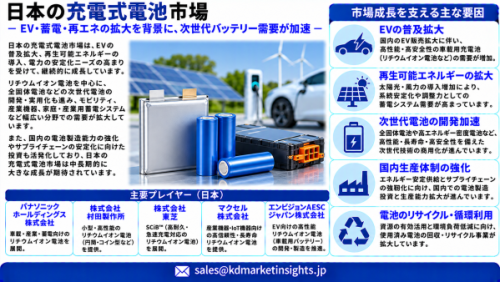
重要な政策動向として、2026年6月2日、経済産業省(METI)は従来の「蓄電池産業戦略」を改定し、「蓄電池・電力産業戦略」へと名称を変更しました。改定された枠組みでは、蓄電池およびより広範な電力システムにおいて、競争力のある国内製造基盤を確立することが一段と重視されています。
日本の充電式電池市場に関する調査報告によると、市場は2025年から2035年の期間に年平均成長率(CAGR)14.6%で成長し、2035年末までに129億米ドルの市場規模に達すると予測されています。2025年には、市場規模は34億米ドルの収益と評価されました。
無料サンプルレポートをリクエスト@ https://www.kdmarketinsights.jp/sample-request/718
電池メーカー、自動車メーカー、エネルギー開発事業者、材料サプライヤー、技術分野の投資家にとって、この方針転換は、リチウムイオン電池セルやバッテリーパックから、バッテリー管理システム、エネルギー貯蔵ソリューション、次世代材料、リサイクルインフラに至るまで、充電式電池のバリューチェーン全体にわたるビジネス機会を生み出します。
1. 日本の2030年電池製造戦略:新たな産業の方向性
日本の改定戦略では、次の3つの重要な目標が掲げられています。
- 国内製造能力: 2030年から2030年代半ばにかけて、年間150GWhの国内電池製造基盤を確立する。
- 国際競争力: 2025年から2035年にかけて、日本企業の電池関連売上高を世界全体で3倍に拡大する。
- 次世代電池: 2030年頃に全固体電池の本格的な商用化を実現し、2030年代半ばまでに需要に応じた製造能力を整備する。
これらの目標は、日本の産業政策における、より広範な優先事項の変化を反映しています。電池のエネルギー密度だけで競争するのではなく、電力密度、信頼性、製造技術、材料、統合型エネルギーソリューションにおける競争力の強化を目指しています。
また、この戦略は、世界的な電池の供給過剰、サプライチェーンの脆弱性、AIデータセンター、医療、防災インフラにおける高度な電力管理需要の増加にも対応するものです。
日本で事業を展開する企業にとって、この政策は製造施設、研究開発、上流資源、電池関連インフラへの投資を進めるための枠組みとなります。
2. EV電池製造:日本の自動車サプライチェーンの強化
電動モビリティは、引き続き日本における充電式電池の最も重要な需要促進要因の一つです。
自動車メーカーは、高いエネルギー密度、安全性、耐久性、急速充電性能、競争力のある製造コストを備えた電池を必要としています。また、車両カテゴリーによって、求められる電池化学組成や構成も異なります。
そのため、日本の自動車用電池エコシステムは、以下の複数の技術セグメントにわたって発展しています。
- 高性能リチウムイオン電池: 乗用EVや高級車向け用途。
- リン酸鉄リチウム(LFP)電池: コスト重視のEVや、耐久性と安全性を優先する用途。
- 大容量円筒形セル: 次世代電気自動車向け。
- バッテリーモジュール・パック: 熱管理、構造統合、安全システムなどを含む。
- バッテリー管理システム: セル性能、温度、充電、運用上の安全性を監視するシステム。
注目すべき事例として、SUBARUとパナソニック エナジーの協業が挙げられます。同社の国内製造プロジェクトでは、対象となる国内生産拠点全体で、2030年までに年間20GWhのセル生産能力を目指しています。この計画には、パナソニック エナジーの住之江工場での生産と、群馬県大泉町における新工場の建設が含まれています。
承認されたプロジェクトには約4,630億円の投資が含まれ、指定された生産計画に対する政府補助金の上限は約1,564億円です。これは、自動車メーカー間の提携と公的支援が、日本の電池製造基盤の強化にどのように貢献しているかを示す具体例です。
3. エネルギー貯蔵システム:電気自動車以外にも広がる大きなビジネス機会
充電式電池市場は、自動車用途を超えて拡大しています。蓄電池システム(BESS)は、再生可能エネルギーの導入、電力系統の安定化、電力管理において、ますます重要な役割を担っています。
日本では太陽光発電や風力発電の利用拡大に伴い、発電量と電力需要の変動を調整できる蓄電システムが必要とされています。
主な投資機会には、以下が含まれます。
- 電力会社向け大規模蓄電設備。
- 商業・産業用エネルギー貯蔵システム。
- 住宅用蓄電ソリューション。
- 系統接続型バッテリー管理プラットフォーム。
- 電力変換システムおよびインバーター。
- 熱管理・防火技術。
- コンテナ型蓄電システム。
改定された経済産業省の戦略では、電力制御要件の高度化に伴い、包括的なエネルギー貯蔵ソリューションの必要性が明確に認識されています。
AIデータセンターの拡張も、新たな需要源となる可能性があります。こうした施設では、信頼性の高い電力インフラに加え、高度なバックアップ電源や電力管理ソリューションが求められます。施設設計によっては、蓄電池システムがバックアップ電源、負荷管理、その他の用途を支えることができます。
これにより、電池メーカーだけでなく、電力変換、制御ソフトウェア、冷却、安全技術を提供する企業にもビジネス機会が生まれます。
【画像 https://www.dreamnews.jp/press/368033/images/bodyimage1】
全固体電池:日本における次世代技術のビジネス機会
全固体電池は、日本にとって戦略的に重要な技術分野です。従来の液体電解質を固体電解質に置き換えることで、安全性の向上に加え、エネルギー密度の向上やその他の性能面での優位性が期待されています。
日本の改定戦略では、2030年頃の本格的な商用化を目標としています。この目標の達成には、材料、製造プロセス、生産歩留まり、コスト削減、耐久性の各分野で進展が必要となります。
主な投資対象セグメントには、以下が含まれます。
- 硫化物系固体電解質。
- 正極材・負極材。
- リチウム金属負極技術。
- 全固体電池セル製造装置。
- 精密コーティング・成膜技術。
- 電池試験・品質管理システム。
- パイロット生産ライン・製造プロセスの自動化。
NEDOのグリーンイノベーション基金は、次世代蓄電池の研究開発を支援しており、より広範な蓄電池・モーター開発プロジェクトに対して、最大1,510億円の予算を確保しています。
参加機関には、トヨタ、ホンダ、日産、パナソニック エナジー、GSユアサ、住友金属鉱山、出光興産、ULVACなどの技術関連企業が含まれます。これらの企業の参画は、日本の研究開発エコシステムの広がりを示しています。ただし、各社が取り組む技術や開発上の役割はそれぞれ異なります。
電池材料・製造装置:バリューチェーン全体に広がるビジネス機会
国内のセル生産を拡大するには、材料、部品、専用製造装置の供給基盤を一層強化する必要があります。
これにより、日本のサプライヤーだけでなく、国内電池メーカーとの提携を目指す海外企業にもビジネス機会が生まれます。
主な事業セグメントには、以下が含まれます。
正極材: さまざまなリチウムイオン電池の化学組成に適した高性能材料の開発・製造。
負極材: グラファイト、シリコン系材料、次世代負極技術。
電解質・セパレーター: 電池の安全性、導電性、性能に影響を与える材料。
電池製造装置: コーティング、混合、カレンダー加工、積層、巻回、組立、化成に使用される装置。
品質検査システム: 高度な測定、欠陥検出、生産監視技術。
電池部品: 集電体、筐体、コネクター、熱管理部品、絶縁材料。
メーカーが生産規模を拡大するにつれて、自動化、精密検査、生産最適化、製造実行システムに対する需要も増加する可能性があります。
電池リサイクルと循環型サプライチェーン
電池リサイクルは、日本の充電式電池戦略においてますます重要な要素となっています。
EVの普及が進むにつれて、メーカーやリサイクル事業者には、貴重な材料を回収し、使用済み電池を管理するとともに、資源の安定確保を強化するためのシステムが求められます。
主なビジネス機会には、以下が含まれます。
- リチウムイオン電池リサイクル工場。
- リチウム、ニッケル、コバルトの回収技術。
- ブラックマスの処理。
- 電池回収・リバースロジスティクス。
- 電池試験・セカンドライフ評価。
- クローズドループ型材料供給契約。
- リサイクルプロセスの自動化・環境モニタリング。
リサイクルエコシステムの強化は、輸入原材料への依存を軽減し、より強靭な国内サプライチェーンの構築を支える可能性があります。
金属精錬、化学処理、電池診断、材料回収に関する専門知識を持つ企業は、この動向から恩恵を受ける可能性があります。
完全な研究レポートを取得@ https://www.kdmarketinsights.jp/report-analysis/japan-rechargeable-battery-market/718
日本充電式電池市場の主な成長促進要因
政府支援による製造能力の拡大: 年間150GWhの国内製造基盤を確立するという日本の改定目標は、国内投資の長期的な方向性を示しています。
EVの電動化: 自動車メーカーには、信頼性が高く、高性能で、コスト競争力のある電池技術が求められています。
再生可能エネルギーの導入: 系統規模および分散型の蓄電システムは、変動する再生可能エネルギーの発電量を管理するうえで役立ちます。
AIデータセンターの拡張: 信頼性の高い電力インフラへの需要増加により、高度な電池・蓄電ソリューションの新たな用途が生まれています。
次世代技術の開発: 全固体電池や先進的なリチウムイオン電池の化学組成は、新たな高付加価値製造のビジネス機会を切り開く可能性があります。
サプライチェーンの強靭化: 国内生産、上流資源に関する提携、リサイクルは、国際的な供給途絶リスクへのエクスポージャーを低減するうえで役立ちます。
電池メーカーと投資家が直面する課題
強力な政策支援がある一方で、日本の充電式電池産業はいくつかの重要な課題に直面しています。
- 国際競争: 中国、韓国、その他の地域の電池メーカーは、大規模な製造能力とコスト面での優位性を有しています。
- 原材料への依存: リチウム、ニッケル、コバルト、グラファイトなどの材料へのアクセスは、依然として戦略的な課題です。
- 製造コスト: 国内生産では、コスト、歩留まり、生産性の面で競争力を高める必要があります。
- 技術の商用化: 全固体電池は、大規模な商用展開に至るまでに、依然として技術面および製造面の課題を抱えています。
- EV需要の不確実性: 消費者の嗜好、車両価格、充電インフラの変化は、電池需要に影響を与える可能性があります。
- リサイクルの採算性: 回収プロセスでは、商業的に実現可能な回収率と運用コストを達成する必要があります。
- 安全性・品質要件: 電池メーカーは、セルの信頼性、熱管理、製品ライフサイクル全体の性能について、厳格な基準を維持しなければなりません。
したがって、投資家は、製造能力に関する発表内容を、実際の生産量、顧客需要、商業稼働状況と分けて評価する必要があります。
将来展望:2035年までの投資機会
自動車の電動化、再生可能エネルギーの貯蔵、高度な電力管理要件が相互に発展するにつれて、日本の充電式電池市場はますます多様化すると考えられます。
短期的には、リチウムイオン電池の生産、EVバッテリーパック、製造装置、電池材料、定置型蓄電システムなどの分野でビジネス機会が見込まれます。
2030年頃までには、全固体電池の商用化により、電解質材料、精密製造装置、セル試験、高度な製造技術において、さらなるビジネス機会が創出される可能性があります。
2030年から2035年にかけて、政府の改定戦略は、国内製造基盤の拡大、日本の電池企業による世界売上高の拡大、電力システムへの電池のさらなる統合を目指す方向性を示しています。
電池技術に加え、製造効率、安定した材料供給、エネルギー管理ソフトウェア、リサイクル能力を組み合わせられる企業に、最も有望な商業機会が生まれる可能性があります。
海外サプライヤーにとっては、日本のメーカーとの提携、技術ライセンス供与、国内生産プロジェクトへの参画が、市場参入の道筋となる可能性があります。
結論
日本の充電式電池産業は、従来の自動車用電池への重点から、より広範な電池・電力システム製造エコシステムへと移行しつつあります。
改定された2030年戦略、EV電池生産の拡大、エネルギー貯蔵需要の増加、全固体電池技術の開発により、材料、装置、製造、電力管理、リサイクルの各分野でビジネス機会が生まれています。
投資家や業界関係者にとって、重要なビジネス機会は、単に電池セルの生産量を増やすことにとどまりません。電動モビリティ、再生可能エネルギー、次世代の電力インフラを支える、競争力と強靭性を備えたバリューチェーンを構築することにあります。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
