


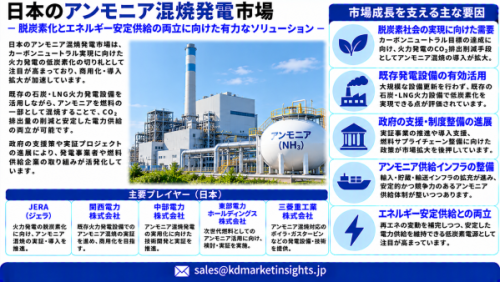
投資家、設備メーカー、エンジニアリング企業、インフラ開発事業者にとって、ビジネス機会はアンモニアの生産にとどまりません。商業的なエコシステムを構築するには、先進的な燃焼システム、大容量貯蔵タンク、荷揚げ設備、パイプライン、輸送船舶、さらに安全管理技術も必要となります。
日本のアンモニア混焼発電市場は、日本が低炭素型発電と燃料多様化を模索する中で、勢いを増しています。火力発電所におけるアンモニア混焼の導入拡大やクリーンエネルギーインフラへの投資により、2036年まで市場に大きな機会が生まれると予想されています。
無料サンプルレポートをリクエスト@ https://www.kdmarketinsights.jp/sample-request/918
ただし、市場の発展は、燃料の経済性、供給可能性、規制面の支援、高混焼率に対応する燃焼技術の商業化準備状況に左右されます。
1. 日本のアンモニア混焼戦略:新たな発電エコシステムの構築
日本は、燃料アンモニアを火力発電の脱炭素化戦略の一要素として位置付けています。政府の短期的な方針には、2030年までに石炭火力発電所でアンモニア20%混焼を導入することが含まれており、長期的には2050年までに50%以上の混焼やアンモニア専焼に対応する技術の開発を目指しています。
この戦略は、既存の火力発電インフラを活用しながら、従来の燃料の一部をアンモニアに置き換えることを目的としています。そのため、すべてのプロジェクトで発電施設を全面的に新設するのではなく、既存設備の改修や新たな設備の導入による市場機会が生まれます。
日本の技術開発プログラムは、アンモニア製造、供給コストの低減、高混焼率での混焼、専焼技術も対象としています。NEDOの「燃料アンモニアサプライチェーン構築」プロジェクトでは、資金支援の上限額として698億円が設定されています。
2. アンモニアバーナー・燃焼システムへの投資機会
先進的なバーナーは、重要な設備カテゴリーとなる可能性があります。
アンモニアは、石炭や従来の炭化水素燃料とは異なる燃焼特性を持っています。そのため、発電所には専用設計のバーナー、燃焼制御システム、排出ガス管理技術が必要です。
投資機会には以下が含まれます。
- 高混焼率対応アンモニアバーナー: 石炭火力ボイラーにおけるアンモニア混焼比率の引き上げを目的とした設備。
- アンモニア専焼システム: 将来的なアンモニア専焼運転に対応できる技術。
- 燃焼制御設備: 火炎の安定性、燃料混合、運転条件を管理するシステム。
- NOx監視・削減技術: アンモニア燃焼に対応した排出ガス制御設備および監視システム。
- ボイラー改修エンジニアリング: アンモニア燃料に対応するための既存発電設備の改修。
3. 貯蔵タンクと港湾インフラ:主要な投資機会
商業規模でのアンモニア混焼には、発電施設の近くに信頼性の高い燃料貯蔵設備が必要です。これにより、産業用貯蔵タンク、荷揚げシステム、移送設備、安全インフラへの需要が生まれます。
主な投資分野は以下のとおりです。
- 大容量アンモニア貯蔵タンク
- 冷蔵貯蔵・温度管理システム
- 船舶荷揚げアーム・移送パイプライン
- ポンプ、バルブ、コンプレッサー、計量設備
- 漏洩検知、ガス監視、緊急遮断システム
- 港湾での荷役・流通インフラ
この投資機会は、産業港湾や既存の火力発電所に近い地域で特に重要です。また、電力事業者と産業用顧客の双方に供給できる、共同利用型のアンモニア輸入ターミナルにも開発機会が見込まれます。
4. 燃料輸送とサプライチェーンの開発
燃料輸送も、日本のアンモニア混焼エコシステムに欠かせない要素です。発電所は燃焼技術だけに依存することはできず、競争力のあるコストで確実に供給されるアンモニアを必要とします。
JERAの試算によると、出力1GWの火力発電所がアンモニアを20%代替燃料として使用する場合、年間約50万トンのアンモニアが必要となります。この数値は、導入が拡大するにつれて必要となる物流・調達インフラの規模を示しています。
潜在的な投資分野には以下が含まれます。
- アンモニア対応船舶および専門輸送サービス
- 輸入ターミナル・港湾荷役施設
- 内陸タンク輸送
- ターミナルと発電所を結ぶパイプライン
- 貯蔵・流通ハブ
- 長期燃料調達・供給契約
北海道の苫小牧地域は、検討が進められているサプライチェーン開発の一例です。北海道電力、IHI、丸紅、三井物産などが参加する企業グループは、北海道および北日本への供給を目的とするアンモニア供給ハブを検討しており、2031年度からの初期サプライチェーン構築を目指しています。
【画像 https://www.dreamnews.jp/press/368032/images/bodyimage1】
主な市場成長促進要因
火力発電の脱炭素化: 既存の火力発電による排出量削減への日本の関心が、代替燃料や発電設備の改修に対する需要を生み出しています。
政府支援による技術開発: 公的資金や実証プログラムが、アンモニア製造、バーナー、高混焼率での混焼、サプライチェーンインフラに関する研究を支援しています。
既存の発電インフラ: 一部の石炭火力発電所を改修することで、燃焼設備、貯蔵施設、エンジニアリングサービスへの需要が生まれる可能性があります。
輸入・物流要件: 大規模な燃料需要により、港湾ターミナル、輸送船舶、貯蔵、流通システムへの投資が促進される可能性があります。
低炭素アンモニアに対する産業需要: 発電以外の用途が拡大すれば、共同利用型の輸入・貯蔵インフラの稼働率向上につながる可能性があります。
投資家が評価すべき課題
ビジネス機会がある一方で、日本のアンモニア混焼市場は、商業面・技術面で重大な課題に直面しています。
- 燃料価格の競争力: 低炭素アンモニアは、他の発電手段や脱炭素化の選択肢と競争する必要があります。
- 供給の安定性: 大規模な混焼には、安定した供給量と多様な調達先が必要です。
- インフラ投資: 貯蔵タンク、ターミナル、パイプライン、バーナーの改修には多額の資本が必要です。
- 燃焼性能: アンモニア混焼率を高めるには、燃焼システムのさらなる開発と検証が必要です。
- 環境性能: NOx排出量に加え、アンモニアの製造・輸送に伴うライフサイクル排出量を評価する必要があります。
- 政策・補助金の不確実性: 政府支援、適格要件、資金水準が見直されると、プロジェクトの経済性が変化する可能性があります。
2026年7月のIEEFAによる分析では、日本のアンモニア混焼戦略のコスト競争力と実施時期に疑問が呈され、燃料供給とプロジェクトの経済性が重大なリスクとして指摘されました。また、2026年9月の分析では、関連する補助金プログラムの予算削減も報告されています。これらの評価は、投資家が政策目標だけに依存せず、各プロジェクト固有の経済性を検証すべき理由を示しています。
さらに、重要な区別があります。アンモニアは燃焼時にCO?を排出しませんが、気候変動対策としての総合的な効果は、その製造、輸送、使用方法によって異なります。したがって、低炭素性を評価するには、バーナーでの排出量だけでなく、ライフサイクル評価が必要です。
完全な研究レポートを取得@ https://www.kdmarketinsights.jp/report-analysis/japan-ammonia-co-firing-power-market/918
将来展望:投資機会が生まれる可能性のある分野
市場開発の次の段階は、実証プロジェクトから商業的に成立するインフラへの移行によって形作られると考えられます。
短期的には、サプライヤーにとって、バーナー開発、発電所エンジニアリング、貯蔵システム、安全設備、港湾荷役施設などにビジネス機会が見込まれます。燃料調達体制や輸入ハブの整備が進むにつれ、専門輸送、ターミナル運営、長期供給契約の重要性も高まる可能性があります。
長期的には、高混焼率での混焼やアンモニア専焼により、より高度な燃焼設備や大規模な燃料取扱システムへの需要が生まれる可能性があります。NEDOのプログラムでは、アンモニア専焼技術と並び、アンモニア50%以上の混焼技術の開発が研究目標として掲げられています。
投資家にとって、最も有望なビジネス機会は、アンモニアそのものの供給企業だけでなく、設備、エンジニアリング、燃料物流、安全管理にわたる統合ソリューションを提供できる企業にある可能性があります。
結論
日本アンモニア混焼発電市場は、より広範な産業インフラ投資の機会へと発展しつつあります。日本が信頼性の高いアンモニアベースの発電サプライチェーンの構築を進めるなか、アンモニアバーナー、貯蔵タンク、港湾ターミナル、専用輸送船舶、燃料輸送システムは、いずれも潜在的な投資対象となります。
ただし、商業化の進展は、燃料の価格競争力、安定した調達、技術性能、エネルギー政策の長期的な方向性に左右されます。費用対効果、安全性、拡張性を備えたソリューションを実証できる企業は、発展を続けるこの市場で事業機会を獲得しやすくなるでしょう。
メーカー、エンジニアリング企業、投資家、エネルギー業界の意思決定者にとって、日本における商業的に実現可能なビジネス機会を特定するには、アンモニアのバリューチェーン全体を理解することが不可欠です。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
