


難燃性EVバッテリーケース材料は、電気自動車の駆動用バッテリーパックのケース、上部カバーおよび関連する保護構造に使用される、難燃性・耐熱性を備えた非金属材料である。主に熱硬化性樹脂または熱可塑性ポリマーを基材とし、難燃剤、無機充填材、強化繊維などを組み合わせることで、熱暴走時の防護性能、機械的強度、寸法安定性、成形加工性の両立を図る。
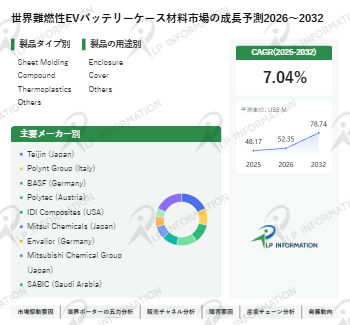
LP Information調査チームの「世界難燃性EVバッテリーケース材料市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/764251/flame-retardant-ev-battery-case-material)によれば、2025年の世界の難燃性EVバッテリーケース材料市場規模は4,817万米ドルとなり、2026年には5,235万米ドル、2032年には7,874万米ドルに達すると予測される。2026~2032年の年平均成長率(CAGR)は7.04%である。2021年の2,544万米ドルから市場が拡大した背景には、EV用電池システムにおける安全性と軽量化への要求の高まりがある。
今後の市場成長はEV生産台数だけでなく、個々の電池パックプラットフォームにおける難燃性複合材料の採用率にも左右される。電池パックの構造、衝突安全性、熱暴走対策、製造コストなどを総合的に考慮して材料が選定されるため、新材料の導入には部品単位およびシステム単位の評価が必要となる。
【画像 https://www.dreamnews.jp/press/367788/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/367788/images/bodyimage2】
競争環境と主要メーカー
世界の難燃性EVバッテリーケース材料市場には、複合材料メーカー、エンジニアリングプラスチックメーカー、自動車部品関連企業が参入している。2025年の売上高ベースの世界シェアは、Teijinが14.70%、Polynt Groupが12.23%、BASFが10.55%、Polytecが9.78%、IDI Compositesが9.51%となり、上位5社の合計は56.77%である。Mitsui Chemicals、Envalior、Mitsubishi Chemical Group、SABICも主要な市場参加企業として挙げられる。
競争優位性を左右する要素は材料体系によって異なる。熱硬化性複合材料の供給企業は、樹脂配合、繊維強化、圧縮成形技術の最適化を重視する。一方、エンジニアリング熱可塑性樹脂の供給企業は、難燃配合、成形効率、再加工の可能性などを差別化要因とする。部品製造の知見を持つ企業は、材料開発を金型設計、成形品質、組立要件と結び付けることができる。材料単体の難燃グレードだけでは、電池ケースとしての競争力を十分に評価できない。
製品タイプと用途別市場構造
製品タイプ別では、シートモールディングコンパウンド(SMC)が最大の分野であり、2025年の世界売上高に占める割合は55.22%、2032年には47.90%になると予測される。SMCは不飽和ポリエステル樹脂やビニルエステル樹脂などの熱硬化性樹脂に、ガラス繊維と難燃性充填材を組み合わせた材料である。大型かつ複雑な形状の保護部品を圧縮成形でき、寸法安定性や量産実績が強みとなっている。
熱可塑性材料の売上高構成比は2025年の34.27%から2032年には41.74%へ上昇する見通しである。難燃性ポリプロピレン、ポリアミドなどの樹脂は、配合改良や繊維強化によって耐熱性、機械的特性、加工性のバランスを高められる。適切な部品設計では、成形サイクルの短縮や加工方法の柔軟性、再加工の可能性が採用拡大を後押しする。その他には、バルクモールディングコンパウンドやエポキシ、ポリウレタン、フェノール樹脂系複合材料などが含まれる。
用途別では、2025年の売上高構成比が50.26%の電池上部カバーが最大である。上部カバーは面積が大きく、シール面の平面度、寸法精度、耐熱性、軽量化を同時に満たす必要があり、複合材料の一体成形が有効な選択肢となる。上部カバーを除くケース本体の構成比は39.32%で、下部ケース、底部トレー、側壁構造などを含む。これらは荷重支持、衝撃耐性、車両下部の保護性能が重要であり、金属材料との競争が続く。
地域別市場構造と成長機会
2025年の難燃性EVバッテリーケース材料の世界消費市場では、中国が売上高ベースで47.64%を占め、最大市場となった。欧州は22.38%、北米は14.70%、日本は5.56%、東南アジアは3.28%、インドは2.64%、その他地域は3.80%である。2032年には中国の構成比が49.87%へ上昇すると予測され、EV、電池パックおよび関連材料の産業集積が市場需要に反映されている。
北米の事業機会は現地の完成車・電池関連プロジェクト、サプライチェーンの現地化、製造コストの競争力と密接に関係するが、成熟した金属製ケースとの競合も続く。日本では材料技術の蓄積と厳格な品質評価が特徴となる。東南アジアとインドではEV関連サプライチェーンの形成に伴い、地域供給や部品メーカーとの協業機会が生まれつつある。地域ごとに採用プログラムや認証期間が異なるため、EV生産の伸びをそのまま材料需要の伸びとみなすことはできない。
産業チェーンと販売チャネル
難燃性EVバッテリーケース材料の上流には、不飽和ポリエステル樹脂、エンジニアリング熱可塑性樹脂、難燃剤、無機充填材、ガラス繊維などが位置する。調査対象に含まれる関連原材料メーカーには、AOC、Polynt Group、Huber Advanced Materials、Nabaltec、Owens Corning、中国巨石などがある。原材料の耐熱性、難燃効率、繊維分散性、ロット間の品質安定性は、最終材料の性能と大型成形部品の歩留まりを左右する。
中流では、配合設計、コンパウンド化、シート材の製造、圧縮成形、射出成形などが行われ、部品メーカーと協力して構造設計、金型開発、工程検証を進める。下流には完成車メーカー、電池システムメーカー、電池ケース部品メーカーが位置する。産業チェーンの付加価値は原材料の供給だけでなく、材料試験から部品認証、電池システム全体の安全性検証に至る連携にある。
販売形態は直接販売と案件単位の共同開発が中心であり、一般的な規格品の流通チャネルが果たす役割は比較的小さい。材料メーカーは新しい車両プラットフォームの初期段階から評価に参加し、試作品、試作生産、量産立上げ時の品質管理を支援する必要がある。配合のカスタマイズ、地域供給、安定した量産品質、技術サービスを組み合わせられる企業ほど、長期的な取引関係を築きやすい。
市場成長要因と技術開発
電池安全性への要求の高まりは、難燃性EVバッテリーケース材料の主要な需要拡大要因である。電池のエネルギー密度、構造統合、使用環境が変化するなか、ケース材料は断熱部材、排気・圧力解放構造、シール、衝突保護設計と一体で機能する必要がある。中国の「電気自動車用駆動用蓄電池安全要求」(GB 38031-2025)が2026年7月1日に施行されたことも、電池システムの安全性評価と材料性能への関心を高めている。
軽量化と部品一体化も材料開発の方向性を左右する。樹脂基材、強化繊維、難燃性充填材を最適化することで、複合材料は一部の上部カバーやケース構造の軽量化、部品形状の簡素化に寄与する可能性がある。ただし、こうした利点は実際の成形部品で確認する必要があり、特に大型部品では反り、局所欠陥、接合部や取付部の信頼性に対する管理が重要となる。
環境負荷の低減と資源循環への対応も新たな開発課題である。熱可塑性複合材料の再加工可能性、熱硬化性複合材料の回収技術、製造工程における材料利用率の改善は、ライフサイクルコストの評価に影響する。技術競争の焦点は難燃性能の向上だけでなく、安全性、構造性能、生産効率、環境性能を総合的に最適化する方向へ広がっている。
主な課題と中長期展望
市場拡大に対する大きな制約は、金属製電池ケースの成熟した製造基盤である。アルミニウム合金や鋼材は、荷重支持、衝突保護、接合技術、大量生産において豊富な実績を持つ。難燃性の非金属材料には軽量化、電気絶縁性、耐食性などの利点がある一方、配合、繊維配向、成形条件によって性能が変化するため、用途ごとにコストと信頼性を比較する必要がある。
顧客認証に要する期間の長さ、大型部品向けの金型・成形技術、厳格な品質管理も採用拡大の障壁となる。貿易政策や為替の変動は、国際的な原材料調達や地域別製造コストに影響する可能性がある。市場が量産用途へ広がるにつれて、材料メーカーには性能データに加え、安定供給能力、追跡可能な品質管理、競争力のある総製造コストが求められる。
2032年に向けて難燃性EVバッテリーケース材料市場は拡大が見込まれるが、成長機会はシステムレベルの検証を経て、量産プラットフォームに適合する材料に集中すると考えられる。SMCは引き続き重要な位置を占め、熱可塑性材料の構成比は高まる見通しである。中国は主要な需要・生産拠点としての役割を維持し、難燃性、軽量化、成形効率、顧客との共同開発力を総合的に高めることが競争力強化につながる。
【 難燃性EVバッテリーケース材料 報告書の章の要約:全14章】
第1章では、難燃性EVバッテリーケース材料レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、難燃性EVバッテリーケース材料の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、難燃性EVバッテリーケース材料の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、難燃性EVバッテリーケース材料の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における難燃性EVバッテリーケース材料業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における難燃性EVバッテリーケース材料市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における難燃性EVバッテリーケース材料の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における難燃性EVバッテリーケース材料産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、難燃性EVバッテリーケース材料の業界動向、ドライバー、課題、リスクを分析します
第10章では、難燃性EVバッテリーケース材料に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、難燃性EVバッテリーケース材料産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、難燃性EVバッテリーケース材料の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、難燃性EVバッテリーケース材料市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/764251/flame-retardant-ev-battery-case-material
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
