


従来型サーバーとは異なり、AIサーバーは複数のアクセラレーターを統合することが多く、プロセッサー、メモリー、ストレージ間の高速通信が求められる。こうした要件により、高性能プリント基板(PCB)、先端半導体パッケージング、電源管理集積回路、高効率電源装置、光インターコネクト、液冷システムの重要性が高まっている。
日本には確立された電子機器・半導体サプライチェーンがあり、このエコシステムの複数の領域に参画できる。電子部品、メモリー、半導体パッケージング、光通信、精密材料、熱管理を専門とする企業は、AIコンピューティングインフラの拡大に伴い、ビジネス機会を獲得できる可能性がある。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038655
本市場には、日本国内で製造されるコンポーネントと、日本国内に導入されるAIサーバーシステム向けに供給されるコンポーネントの両方が含まれる。この区別は重要である。国内需要が必ずしも国内のコンポーネント製造企業の売上高に直結するとは限らないためである。また、海外の半導体メーカーやサーバーサプライヤーも、日本のAIインフラエコシステムにおいて重要な役割を果たしている。
主な成長促進要因
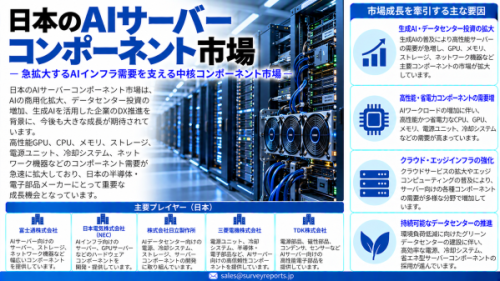
1. AIデータセンターとGPUサーバーの拡大
生成AIや企業向けAIアプリケーションへの需要拡大を背景に、クラウドサービスプロバイダーやデータセンター運営事業者は、アクセラレーターを搭載したサーバーの導入を進めている。これらのシステムには、高い処理スループット、大容量メモリー、高速データ転送を支える専用コンポーネントが必要となる。
日本におけるAIインフラへの投資は、サーバーボード、メモリーモジュール、電源システム、ストレージ、ネットワークの各分野にビジネス機会を生み出している。高性能なサーバー構成では、ラック当たりのコンポーネント需要も増加する可能性があるが、その程度はアーキテクチャーやワークロードによって異なる。
2. 高帯域幅メモリーと先端半導体パッケージング
AIアクセラレーターには、大量のデータへ迅速にアクセスする能力が求められる。高帯域幅メモリー(HBM)は、コンパクトなパッケージで高いメモリー帯域幅を提供することで、この要件への対応を支援する。また、サーバー向けDRAMやエンタープライズSSDも、モデルの実行、データ準備、ストレージにおいて引き続き重要である。
AIコンピューティングの拡大は、メモリー製造、半導体パッケージング、基板材料、高速回路設計に携わる企業にビジネス機会をもたらす。日本が有する電子材料や半導体関連製造の技術力は、このバリューチェーンの一部を支えることができる。
3. 先進的な電力供給とエネルギー効率
AIサーバーでは、プロセッサーやアクセラレーターが高負荷時に大量の電力を消費する可能性があるため、電力供給に大きな負荷がかかる。安定した電圧レギュレーション、効率的な電力変換、効果的な電力分配は、信頼性の高い動作に不可欠である。
これにより、電源装置、電源管理IC、電圧レギュレーター、積層セラミックコンデンサ(MLCC)、インダクター、電力分配機器にビジネス機会が生まれる。ラックの電力密度が高まるにつれ、コンポーネントサプライヤーには、発熱、電気的安定性、信頼性への対応も求められる。
4. 高速ネットワークと光インターコネクト
AIワークロードでは、複数のアクセラレーターやサーバー間で高速にデータを交換する必要がある。そのため、高速イーサネットスイッチ、ネットワークインターフェースカード、光トランシーバー、光エンジン、専用ケーブルなどのネットワークコンポーネントが、AIサーバーインフラの重要な構成要素となる可能性がある。
日本の光通信産業および電子材料産業は、これらの分野に関連する技術力を有している。データセンターでより高いネットワーク帯域幅や先進的なインターコネクトアーキテクチャーの採用が進むにつれ、ビジネス機会が拡大する可能性がある。
5. 液冷と熱管理
高密度のAIサーバーは大量の熱を発生させるため、熱管理はシステム設計における重要な検討事項となっている。空冷も引き続き利用されているが、高負荷の導入環境では、ダイレクト・トゥ・チップ液冷、冷却液分配ユニット、コールドプレート、その他の液冷技術への注目が高まっている。
コンポーネントサプライヤーは、熱交換器、ポンプ、ファン、熱界面材料、センサー、冷却関連制御システムへの需要から恩恵を受ける可能性がある。導入状況は、ラック設計、施設側の対応状況、運用コスト、個々のサーバープラットフォームの要件によって左右される。
6. 国内AIインフラとサプライチェーンの強靱化
日本におけるAIインフラへの投資を背景に、企業は重要なコンピューティングコンポーネントの供給可能性と信頼性を評価するようになっている。購入企業は、調達先の多角化、より長期的な調達契約、メーカーとの緊密な協業を求める可能性がある。
こうした環境は、安定した品質、技術サポート、専門性の高い製品を提供する日本のコンポーネントメーカーにビジネス機会をもたらす可能性がある。ただし、コンポーネントの製造拠点とサプライヤーの国籍は分けて評価する必要がある。日本で事業を展開する企業であっても、海外での生産や輸入材料に依存している場合があるためである。
【画像 https://www.dreamnews.jp/press/366726/images/bodyimage1】
主な市場セグメント
コンポーネントタイプ別
- AIアクセラレーター: AIの学習および推論に使用されるGPU、AI ASIC、その他の専用プロセッサー。
- サーバーCPU: 汎用コンピューティングタスク、オペレーティングシステム、アクセラレーターとの連携を管理するプロセッサー。
- メモリーコンポーネント: HBM、サーバー向けDRAM、DDRメモリーモジュール、および関連するメモリーインターフェース。
- ストレージコンポーネント: エンタープライズSSD、フラッシュメモリー、ストレージコントローラー、および関連ハードウェア。
- ネットワークコンポーネント: ネットワークインターフェースカード、イーサネットスイッチ、光トランシーバー、光コンポーネント、ケーブル。
- 電源コンポーネント: 電源ユニット、電圧レギュレーター、電源管理IC、コンデンサ、インダクター、電力分配システム。
- 回路基板・基板材料: 高性能プリント基板(PCB)、パッケージ基板、コネクター、および関連材料。
- 冷却コンポーネント: ファン、ヒートシンク、コールドプレート、ポンプ、冷却液分配ユニット、その他の熱管理機器。
- その他のコンポーネント: シャーシ、ケーブル配線、センサー、補助ハードウェア。
サーバーアーキテクチャー別
- GPUベースのAIサーバー: GPUを主要なAIアクセラレーターとして使用するシステム。
- ASICベースのAIサーバー: 特定用途向けAIプロセッサーを中心に設計されたシステム。
- ハイブリッドアクセラレーターサーバー: CPUと複数種類のアクセラレーターを組み合わせた構成。
- ラックスケールAIシステム: サーバー、ネットワーク、電源、冷却をラック単位で統合設計したシステム。
用途別
- AIモデルの学習
- 生成AIおよび大規模言語モデル
- 企業向けAI推論
- クラウドコンピューティングおよびAIアズ・ア・サービス
- 高性能コンピューティング
- 科学研究およびシミュレーション
- 産業用AIおよびエンジニアリングのワークロード
- 通信およびエッジAIインフラ
エンドユーザー別
- クラウドサービスプロバイダーおよびハイパースケーラー
- データセンター運営事業者
- 通信事業者
- プライベートAIインフラを導入する企業
- 大学および研究機関
- 政府支援のコンピューティング関連事業
- AIソフトウェアおよびプラットフォームプロバイダー
競争環境
競争環境には、海外のプロセッサー・メモリーベンダー、日本の電子部品メーカー、サーバーシステムインテグレーター、ネットワーク機器サプライヤー、熱管理の専門企業が含まれる。競争力は、性能、信頼性、電力効率、製品の供給可能性、製造規模、主要なAIサーバープラットフォームとの互換性によって左右される。
リサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-ai-server-components-market/1038655
日本のAIサーバーコンポーネントのバリューチェーンに関連する主な企業およびエコシステム参加企業は以下のとおりである。
- NVIDIA: AI GPU、ネットワーク技術、アクセラレーテッドコンピューティングプラットフォームを提供する。
- Intel: サーバーCPUおよび関連プラットフォーム技術を提供する。
- AMD: サーバーCPUおよびデータセンター向けAIアクセラレーターを供給する。
- SK hynix: AIコンピューティングシステムで使用されるHBMやその他のメモリー製品の主要サプライヤー。
- Samsung Electronics: AIサーバーに関連するメモリーおよび半導体製品を供給する。
- Micron Technology: サーバー向けDRAM、HBM、ストレージ関連メモリー製品を供給する。
- キオクシア: エンタープライズストレージに関連するフラッシュメモリーおよびSSD技術を提供する。
- ルネサス エレクトロニクス: 電源管理や組み込み制御に関連する半導体製品を供給する。
- 村田製作所: コンデンサやインダクターを含む受動電子部品を製造する。
- TDK: 電子部品および電源関連技術を提供する。
- 太陽誘電: 電子システムに使用されるコンデンサやその他の電子部品を製造する。
- ローム: 半導体および電源関連コンポーネントを供給する。
- フジクラおよび古河電気工業: 光通信、ケーブル、インターコネクト技術を提供する。
- 住友電気工業: 光通信および先端材料の分野に参画する。
- イビデンおよび新光電気工業: 半導体パッケージ基板および関連技術に関する能力を有する。
- ニデックおよびミネベアミツミ: 熱管理やハードウェアシステムに関連するモーター、ファン、精密部品技術を提供する。
- 富士通およびNEC: サーバーシステム、コンピューティングプラットフォーム、関連インフラの分野に参画する。
ビジネス機会
高性能メモリーとパッケージ材料
AIサーバーの需要拡大は、先端メモリー、パッケージ基板、高速回路基板、信号品質と熱性能を支える材料にビジネス機会をもたらす。日本のサプライヤーは、精密製造、信頼性、専門的なエンジニアリング能力を通じて競争力を発揮できる。
パワーエレクトロニクスと受動部品
AIサーバーの電力需要が増加するにつれ、コンポーネントメーカーには、効率的な電力変換、電圧レギュレーション、コンデンサ技術、大電流対応インターコネクトの分野でビジネス機会が生まれる可能性がある。製品には、厳格な電気的・熱的・信頼性要件への適合が求められる。
光ネットワークと高速インターコネクト
アクセラレーターとサーバー間のデータ転送量の増加に伴い、光コンポーネント、トランシーバー、ケーブル、接続技術への需要が高まっている。高度な光学エンジニアリング能力を持つサプライヤーは、帯域幅要件の拡大に伴って恩恵を受ける可能性がある。
液冷コンポーネント
ダイレクト・トゥ・チップ液冷や関連する熱管理システムは、コンポーネントメーカーやエンジニアリング企業にビジネス機会をもたらす。具体的な分野には、コールドプレート、ポンプ、熱交換器、冷却液分配ユニット、熱監視システムなどが含まれる。
国内での統合とサプライチェーンのパートナーシップ
日本のメーカー、サーバーインテグレーター、データセンター運営事業者は、コンポーネントの選定、システム設計、導入の最適化に向けて協業する可能性がある。エンジニアリング支援と安定した納品を提供するサプライヤーは、各コンポーネントがシステム全体として連携する必要がある市場において、競争上の立場を強化できる。
主な課題
- 供給制約: 先端アクセラレーター、HBM、一部のパッケージング技術では、生産能力が制約となる場合がある。
- 高いコンポーネントコスト: 高性能プロセッサー、メモリー、ネットワーク機器、液冷システムは、システムへの投資負担を増大させる。
- 急速な技術サイクル: サーバーアーキテクチャーやコンポーネント仕様が急速に進化するため、陳腐化のリスクが生じる。
- 電力供給の制約: ハードウェアを確保できていても、データセンターの電力制約によって導入が遅れる可能性がある。
- 熱管理の複雑さ: 高密度システムでは、サーバー設計と冷却インフラの緊密な連携が必要となる。
- グローバル競争: 海外サプライヤーは、主要コンポーネント分野において大規模な生産能力と確立された顧客関係を有している。
- サプライチェーンの集中: 一部の先端製品を限られたメーカーに依存することで、購入企業は供給不足や価格変動の影響を受ける可能性がある。
- 市場測定の難しさ: コンポーネント売上高、サーバーシステム売上高、データセンターインフラへの支出には重複がある。信頼性の高い市場分析には、二重計上を避けるための明確な区分が必要となる。
将来展望
日本AIサーバーコンポーネント市場は、AIインフラへの継続的な投資、推論ワークロードの増加、より高性能なコンピューティングシステムの導入による恩恵を受けると予想される。需要はGPUにとどまらず、メモリー、ネットワーク、電力供給、回路基板材料、ストレージ、熱管理へと広がる見込みである。
AIワークロードがさらに普及するにつれ、サーバー設計ではシステム全体の効率性が一層重視される可能性が高い。メモリー帯域幅、アクセラレーター間のインターコネクト、電力密度、冷却能力、全体的な信頼性が、コンポーネントの選定を左右する要因となる。また、ラックスケールシステムの普及によって、ハードウェアサプライヤー間の連携設計の重要性も高まる可能性がある。
日本のメーカーにとって、ビジネス機会はAIプロセッサーの製造に限られない。先端基板、受動部品、光通信、パワーエレクトロニクス、精密冷却技術も、拡大するバリューチェーンに参画するための重要な分野となる。
長期的な市場の成長は、クラウドプロバイダーや企業による設備投資、AI導入の経済性、コンポーネントの供給状況、日本における電力・データセンターインフラの拡充能力によって左右される。技術的な差別化と安定した供給を両立し、システムインテグレーターと緊密に連携できる企業は、拡大する需要を取り込むうえで有利な立場を確保できる可能性がある。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ
