


コア判断:2026年の量子制御システム市場では、競争軸が三つの層で変化している。第一に、高量子ビット化によって制御システムが「分散型計測機器の組み合わせ」から「統合制御スタック」へ移行している。第二に、需要は研究検証から企業のプラットフォーム構築へ徐々に広がっている。第三に、資本市場は量子技術が原理実証機から再現可能な納入へ移行する際の産業化効率を、より重視し始めている。
国儀量子の目論見書によると、同社の量子計算シリーズはイオントラップ型量子計算関連製品をカバーし、中核技術にはPXIeアーキテクチャに基づく「統合型量子計算制御・計測技術」が含まれる。2025年の量子計算シリーズの主力事業売上高は約2,270.16万元で、主力事業売上高の3.43%を占めた。これは、量子計算と制御・計測が、研究成果のエンジニアリング化から規模産業化へ移行する初期段階にあることを示している。
1.1 資本市場は入口にすぎない:IPOが検証するのは「研究成果の産業化効率」
国儀量子(証券略称「国儀公司」)は2025年12月10日に科創板IPOが受理され、2026年5月11日に上場委員会の審議を通過、6月11日に中国証券監督管理委員会の登録承認を取得し、8月11日に科創板へ正式上場した。資本化の観点から見ると、今回の上場は同社の研究開発投資、生産能力構築、市場開拓に新たな資金基盤を提供すると同時に、中国のハイエンド科学機器および量子技術の産業化を継続的に観察するための代表的な公開市場の窓口となる。
より注目すべき点は、国儀量子が公開資本市場に入ったことで、業界の評価軸が技術ブレークスルーやプロジェクト実証だけでなく、研究開発効率、製品化スピード、受注の売上化、製造能力の拡張、応用の再現性へ広がることである。量子制御システム(QCS)業界において、企業の長期競争力を左右するのは、制御精度、システム拡張性、ハードウェアとソフトウェアの協調、安定した納入能力、そして顧客プラットフォームへの定着度である。
量子計算システムがより高い量子ビット数と複雑なアーキテクチャへ進むにつれ、QCSは単一の制御・計測装置から、量子プロセッサ、制御エレクトロニクス、ソフトウェア・オーケストレーション、フィードバック系をつなぐ中核プラットフォームへ進化し、その商業価値は長期的な技術更新と顧客システムへの組み込み能力により大きく依存する。
国儀量子は当初約11.69億元の資金調達を計画していたが、今回の発行による実際の調達総額は約8.49億元となった。資金使途は引き続き、ハイエンド科学機器の産業化、量子技術発展研究院の建設、アプリケーションセンター・ネットワークの整備を中心としている。これらはそれぞれ「製品化と生産能力拡張」「基礎研究開発と技術蓄積」「顧客検証とサービスネットワーク」に対応する。
この投資構成は業界を象徴している。量子技術の産業化は単一技術の突破から、研究開発、製造、応用検証、サービス体制が連動するシステム工程へ移行している。QCS企業の競争も、個別性能だけでなく、「技術更新―製品納入―顧客検証―データフィードバック―プラットフォーム更新」という閉ループを継続的に形成できるかどうかで決まる。
1.2 世界市場:2026年から拡張可能な量子制御プラットフォームの加速局面へ
【画像 https://www.dreamnews.jp/press/365874/images/bodyimage1】
QYResearchは量子制御システム(Quantum Control System、QCS)を、量子プロセッサ向けの統合ハードウェア―ソフトウェア制御・読出しプラットフォームと定義している。中核機能には、制御信号生成、量子状態の読出しとデータ取得、同期とリアルタイム・フィードバック、上位のオーケストレーション・ソフトウェアが含まれ、AWG、オシロスコープ、データ収集カードなどの汎用機器を単純に組み合わせたものではない。
量子プロセッサの量子ビット数増加、制御チャネルの急速な拡張、低遅延フィードバックへの要求上昇に伴い、QCSは実験室段階の分散型計測機器構成から、量子チップ、制御エレクトロニクス、ソフトウェアスタックを結ぶシステムレベルの基盤へ進化している。競争軸も単一機器の性能から、チャネル密度、同期精度、リアルタイム・フィードバック、システム拡張性、ハードウェアとソフトウェアの協調能力へ移行している。
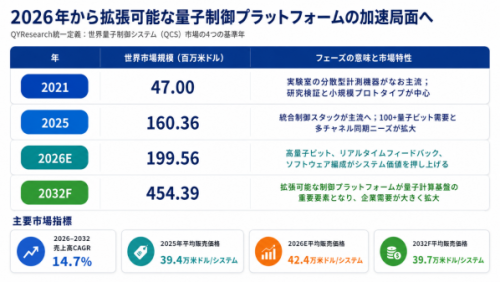
市場規模を見ると、このプラットフォーム化がQCSの産業価値を押し上げている。QYResearchの調査によれば、世界の量子制御システム市場は2021年の4,700万米ドルから2025年の1.60億米ドルへ拡大し、2026年には約2.00億米ドル、2032年には約4.54億米ドルに達する見込みで、2026~2032年の売上高CAGRは約14.7%となる。
初期の研究機関や小規模プロトタイプ中心の需要構造と比べ、今後の増分は高量子ビット量子計算プラットフォームの構築と企業用途の拡大からより多く生まれる。100量子ビット以上QCSの売上高構成比は2025年の40.8%から2032年の68.2%へ上昇する見込みで、市場成長の主因が「システム台数の増加」から「1システム当たりの複雑性とプラットフォーム価値の上昇」へ移っていることを示す。
1.3 製品構成:100量子ビット以上のシステムが新規価値の大半を創出
【画像 https://www.dreamnews.jp/press/365874/images/bodyimage2】
2025年の世界QCS市場では、100量子ビット以下のシステムが売上高の約59.21%を占め、100量子ビット以上は約40.79%であった。しかし2032年には構成が明確に逆転し、100量子ビット以上の売上高シェアは約68.20%まで上昇する見込みである。成長率を見ると、高量子ビット・プラットフォームが最大の増分源となっている。100量子ビット以上QCSの市場売上高は2025年の6,542万米ドルから2032年には約3.10億米ドルへ増加し、2026~2032年のCAGRは約22.25%と、100量子ビット以下の約5.18%および市場全体の14.7%を大きく上回る。これは、今後のQCS市場の成長重心が、研究向けの小規模制御プラットフォームから、より大規模な量子プロセッサ向けの高チャネル、高集積、拡張可能な制御プラットフォームへ移ることを意味する。
この構造変化の本質は、単純に「量子ビットが多いほどシステム価格が高い」ということではなく、量子プロセッサの規模拡大によって制御層の複雑性がシステム全体で跳ね上がることにある。100量子ビット規模を超えると、制御チャネル数の増加だけでなく、多チャネルの位相・クロック整合性、量子状態読出し帯域、低遅延フィードバック、自動校正、モジュール間同期、量子誤り訂正実験に向けたリアルタイム制御とオーケストレーションを同時に解決する必要がある。
つまりQCSの競争は、単体の試験・計測機器性能を中心とした競争から、システムアーキテクチャ、ハードウェアとソフトウェアの協調、リアルタイム計算、継続的な拡張能力を総合的に競う段階へ移っている。量子計算が高量子ビット化するほど、長期価値を持つ制御プラットフォームは、量子プロセッサの更新に合わせて継続的に拡張でき、制御・計測体系全体を繰り返し再構築する必要がない製品となる。
1.4 用途構成の変化:企業側は「量子準備」からプラットフォーム構築へ
【画像 https://www.dreamnews.jp/press/365874/images/bodyimage3】
現在のQCS需要には依然として研究用途の色彩が強い。2025年には科学研究用途が世界売上高の約59.67%、企業用途が40.33%を占めるが、2032年には企業用途が62.67%へ上昇し、最大の売上源になる見込みである。2026~2032年の企業用途売上高CAGRは約21.33%で、科学研究用途の7.44%を大きく上回る。
これは科学研究市場が縮小することを意味しない。科学研究用途の売上高は2025年の9,569万米ドルから2032年には約1.70億米ドルへ増加する見込みで、企業側の成長がより速いため構成比が変化する。企業が「量子準備」を進めるにつれ、調達対象も単純な実験装置から、アルゴリズムスタック、古典計算プラットフォーム、クラウド環境、業務検証プロセスと接続できる統合制御アーキテクチャへ移行していく。
したがって、QCSの企業価値は今後、「計測機器化」よりも「プラットフォーム化」に強く表れる。ハードウェア性能は依然として基礎だが、ソフトウェアAPI、タスク・オーケストレーション、自動校正、古典―量子ハイブリッド計算インターフェース、リモート運用保守、アプリケーション・エンジニアリング能力が、顧客が同一ベンダーの制御プラットフォームを長期採用するかどうかを直接左右する。
1.5 競争構造:Top 5が約86.1%、単体性能よりシステムスタック能力が重要
【画像 https://www.dreamnews.jp/press/365874/images/bodyimage4】
2025年の世界量子制御システム市場は高い集中度を示した。Quantum Machines、Zurich Instruments(R&S)、Qblox、Keysight Technologies、Chengdu ZWDXの5社で売上高シェアの約86.1%を占め、上位3社だけで約75.3%に達する。Quantum Machinesが約42.57%で首位、Zurich Instrumentsが約18.54%、Qbloxが約14.22%で続く。
高集中度の背景には、プラットフォーム型の参入障壁がある。QCS顧客は通常、長期の検証、共同開発、段階的な受入れを経る。制御アーキテクチャ、ソフトウェア・インターフェース、校正フロー、実験ワークフローが特定プラットフォームに深く組み込まれると、ベンダー変更のエンジニアリングコストは大きくなる。そのため今後の競争は、信号源や収集カードなど単一機器の性能から、チャネル密度、同期精度、フィードバック遅延、自動校正、ソフトウェア抽象化層、エコシステム互換性、拡張性を含む総合力へ移行する。
最近の業界動向でも、大手企業は「フルスタック化+ローカル化」を軸に拡大している。Quantum Machinesは買収と大規模資金調達によって制御スタックを強化し、Qbloxは北米での製造・サービス能力を拡充、Zurich InstrumentsはRohde &Schwarz傘下でより大規模なシステムを推進している。量子制御システムは、実験室向け設備の購入から、長期的なプラットフォーム選択へ移行しつつある。
1.6 産業判断:次の段階で重要なのは「装置の有無」ではなく、6つの環が閉ループを形成できるか
高量子ビット量子プロセッサと企業向け検証プラットフォームが増えるにつれ、量子制御システムの評価基準は単体性能からシステム全体の閉ループへ移っている。次の競争ポジションを決めるのは、ハードウェア・アーキテクチャ、同期フィードバック、自動校正、ソフトウェア・オーケストレーション、技術方式への適合、エンジニアリング納入という6つの要素をつなげられるかどうかである。
第一はハードウェア・アーキテクチャとチャネル密度である。高量子ビット・プラットフォームでは制御・読出しチャネルが増え続けるため、シャーシ、モジュール、クロック分配、RFリンク、データスループットは拡張過程でも一貫性を保つ必要がある。独立機器の積み上げでも小規模実験は可能だが、より大規模なシステムのエンジニアリング保守には限界がある。
第二は同期精度とリアルタイム・フィードバックである。量子誤り訂正、動的回路、閉ループ実験が増えるにつれ、制御システムには「正確に出力し、正確に測定する」だけでなく、マイクロ秒あるいはさらに低遅延の時間スケールで取得、判定、フィードバックを完了することが求められる。フィードバック遅延とタイミングの決定性は、システムレベルの中核指標になる。
第三は自動校正と誤差管理である。量子システムの状態はドリフトしやすく、チャネル数が増えるほど、人手によるチャネルごとの校正は急速にスケーラビリティのボトルネックになる。パラメータスキャン、校正、診断、性能検証を自動化することは、実験室装置から長期運用プラットフォームへ移行するための必要条件である。
第四はソフトウェア・オーケストレーションとインターフェース・エコシステムである。将来のQCSは量子コンパイラ、アルゴリズムスタック、古典計算サーバー、クラウド、実験管理システムと協調して動作する必要がある。統一API、ソフトウェア抽象化層、タスク・オーケストレーション、データインターフェースが成熟するほど、顧客のプラットフォーム定着度は高まり、ベンダーはハードウェア販売から継続的なソフトウェア・サービス収益へ拡張しやすくなる。
第五は複数の技術方式への適合である。超伝導、イオントラップ、中性原子、光量子では、制御周波数、レーザーシステム、読出し方式、フィードバック戦略に明確な違いがある。プラットフォームにはモジュール性と汎用性を維持しながら、各技術方式に対する深いカスタマイズ能力も必要であり、「汎用だが深さが足りない」または「カスタム性は高いが再現できない」というジレンマを避けなければならない。
第六はエンジニアリング納入とローカルサービスである。大学、国立研究所、先端量子企業は通常、共同開発、長期検証、段階的受入れを採用するため、技術支援、アプリケーション・エンジニアリング、アフターサービス、現地コンプライアンス能力が受注転換に直接影響する。量子技術が国家戦略やサプライチェーン安全保障と結び付くにつれ、現地製造とローカルサービスの重要性はさらに高まる。
1.7 結論:量子制御システムは「システム能力で価格が決まる」段階へ
2026年以降の量子制御システム市場では、三つの明確な価値軸が見え始めている。第一に、100量子ビット以上のプラットフォームが主要な増分源になる。第二に、企業用途の成長が科学研究用途を大きく上回り、顧客需要は実験検証からプラットフォーム構築へ移る。第三に、中国の生産価値の伸びが世界平均を上回り、国産化の機会は単体機器の代替から、システムプラットフォームとローカル納入能力へ広がっている。
したがって、量子制御システムは「システム能力で価格が決まる」段階に入り始めている。市場成長は依然として量子プロセッサの技術方式とスケールアップの進度に左右されるが、製品価値は高量子ビット拡張、リアルタイム・フィードバック、ソフトウェア・プラットフォーム、エンジニアリング納入へ明確に集中している。国儀量子上場の産業的意義も、特定セグメントの成熟を示すことではなく、資本市場が量子技術の研究開発投資から製品化、試作機から納入、さらに顧客への横展開に至る一連の効率を継続的に検証し始めた点にある。
量子技術とハイエンド科学機器産業を長期追跡する第三者調査機関として、QYResearchは量子制御システム、量子計算コアハードウェア、試験・計測プラットフォーム、下流用途を継続的にカバーしている。市場境界の定義、市場規模の推計、ベンダープールの整理、競争構造の分析、用途別シナリオの分解を通じて、企業のIPO、資金調達、M&A、戦略立案、市場シェア調査、投資プロジェクトの実現可能性検証に独立した市場調査支援を提供する。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1628196/quantum-control-system
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本住所:〒104-0061 東京都中央区銀座6-13-16 銀座Wallビル UCF5階
TEL:050-5893-6232(日本)/0081-5058936232(グローバル)
E-mail:japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に東京で設立された市場調査会社であり、各種業界に向けた調査・分析サービスを提供しています。主な業務内容には、市場規模分析、業界ポジション評価、フィージビリティスタディ、競争環境分析、事業計画策定支援などが含まれます。さらに、米国、韓国、ドイツ、スイス、ポルトガル、中国、インド、インドネシア、ベトナムをはじめとする世界10カ国に調査ネットワークを構築し、現地視点を活かしたグローバル市場調査レポートを展開しています。
【画像 https://www.dreamnews.jp/press/365874/images/bodyimage5】
配信元企業:QY Research株式会社
プレスリリース詳細へ
ドリームニューストップへ
