


本調査は、光ファイバーによる導光技術を用いる軟性・硬性の医療用内視鏡、関連する鏡体および対応する照明・画像処理システムを中心に取り上げます。伝統的なファイバー画像伝送方式から、光学的な導光機構と電子撮像素子を組み合わせた現代の電子内視鏡への技術発展を踏まえた構成です。主な用途は消化管の検査・治療、呼吸器診療、耳鼻咽喉科、泌尿器科、腹腔鏡手術などです。診療科によって鏡体の太さ、湾曲性能、処置具を通す経路、画質および感染対策に対する要件が異なり、製品の専門化が進んでいます。
世界市場の規模と成長見通し
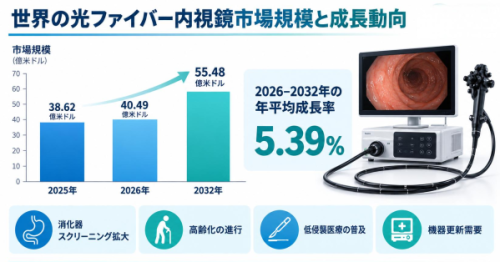
LP Information調査チームの「世界光ファイバー内視鏡市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/590885/fiber-optic-endoscope)によれば、世界の光ファイバー内視鏡および関連する医療用内視鏡画像システムの市場規模は、2025年に約38億6,200万米ドルとなり、2026年には約40億4,900万米ドル、2032年には約55億4,800万米ドルに達すると見込まれます。2026年から2032年までの年平均成長率は約5.39%です。対象となる市場は、医療用の軟性・硬性内視鏡の鏡体と、それに直接対応する照明、撮像、画像処理の中核システムを中心としています。需要を支える要因は、消化器疾患の検診拡大、高齢化、低侵襲診療の普及、呼吸器・泌尿器などの専門領域における検査需要の増加、既存設備の更新です。世界保健機関によると、2022年の世界の大腸がん新規患者数は約190万人であり、消化器疾患の早期発見と診療体制の重要性が示されています。供給面では、高精細画像、特殊光観察、デジタル画像処理、診断支援機能が内視鏡システムの付加価値を高めています。海外の主要企業は高性能画像プラットフォームへの投資を進め、中国企業も独自技術の開発、製品の高度化、海外販路の拡大に取り組んでいます。今後の成長は、検診能力の拡充、専門診療の高度化、医療機関の設備更新、新興国における医療基盤整備が中心になると考えられます。
【画像 https://www.dreamnews.jp/press/365835/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/365835/images/bodyimage2】
競争環境と主要企業
世界の医療用内視鏡市場では、精密光学技術の蓄積、医療現場からの信頼、診療科ごとの専門性が競争力を左右しています。オリンパス、HOYA傘下のペンタックスメディカル、富士フイルムは、消化器用軟性内視鏡や画像処理プラットフォームの分野で国際的な存在感を持ち、高度な画像強調技術、導入実績、サービス体制を強みとしています。リチャードウルフとカールストルツは、泌尿器科、呼吸器科、耳鼻咽喉科、外科手術などに用いる専門的な内視鏡・光学機器で重要な地位を占めています。中国では、開立医療と上海澳華内視鏡が電子内視鏡や高精細画像システムを拡充し、上海医光儀器はファイバー内視鏡と軟性内視鏡の技術基盤を持ち、杭州桐廬医療光学機器は硬性内視鏡や関連手術器械を供給しています。競争構造は用途によって異なり、高性能な消化器用軟性内視鏡は比較的集中度が高い一方、専門的な硬性鏡や地域向け機器では多様な企業が事業を展開しています。企業グループ全体の医療事業売上高を、そのまま本市場の内視鏡売上高とみなすことは適切ではありません。今後は、鏡体単体の性能に加えて、画像処理装置、光源、操作性、臨床研修、保守サービスを含む総合的な競争が進む見通しです。記載した企業は代表例であり、最終的な対象製品と企業の範囲は完成版レポートで確定します。
製品分類と用途別の需要
本市場の分析には、広く理解されている二つの分類が適しています。一つは鏡体の構造による軟性内視鏡と硬性内視鏡、もう一つは消化器科、呼吸器科、耳鼻咽喉科、泌尿器科、低侵襲外科などの診療用途による分類です。軟性内視鏡は、曲げられる挿入部、光学的な導光機構、細い処置具用の経路を用い、胃腸、気管支、鼻咽喉、尿路など屈曲した部位の観察に適しています。患者への負担、到達性、操作性、画像品質が重視されます。硬性内視鏡は、精密レンズ、剛性の高い鏡管、導光構造を組み合わせ、腹腔鏡、関節鏡、泌尿器内視鏡などの手術で用いられます。広い視野、形状の安定性、画像の鮮明さ、処置具との適合性が評価の中心です。消化器分野では高性能画像プラットフォームへの更新が重要であり、呼吸器・耳鼻咽喉科では細径化や携帯性、泌尿器科では湾曲性能、処置具の操作空間、耐久性、洗浄のしやすさが開発の方向性となっています。伝統的な画像伝送用ファイバー束を備える製品と、導光技術と先端の電子撮像素子を用いる製品では性能と用途が異なりますが、いずれも医療用光学内視鏡の進化に関わっています。用途別の成長率は一律ではなく、臨床導入の進展や設備更新の状況に応じて変化します。
地域構造と事業機会
医療用内視鏡の世界的な供給体制では、日本とドイツが精密光学、鏡体製造、高性能な画像処理、国際的な販売網の重要拠点となっています。中国は大きな医療機器市場と部品産業の集積を背景に、軟性電子内視鏡、硬性光学内視鏡、関連画像機器の供給力を高めています。需要面では、北米、西欧、日本の医療機関は設備が比較的充実しており、高機能機種への更新、専門治療への対応、診療効率の改善、感染対策の強化が市場を支えています。中国では大規模病院の高度化に加え、地域医療機関の内視鏡診療体制の整備や国産機器の導入拡大が注目されます。東南アジア、中東、中南米では医療施設への投資、専門診療科の拡充、検査機会の増加が製品需要につながりますが、国ごとの予算、登録制度、流通体制は大きく異なります。オリンパスは2025年、中国における内視鏡システムの現地生産を進めていることを公表しており、主要企業にとっても地域に密着した供給体制が重要になっています。LP Informationの初期調査では、各地域の需要を判断するうえで、検診普及率だけでなく、医療機器の調達制度、販売承認、修理網、医療従事者の研修、導入後の総費用を重視しています。今後は製品の品質と登録対応力に加え、現地の顧客を継続的に支援できる企業が有利になると考えられます。
産業構造と競争上の重要要素
光ファイバー内視鏡の上流には、医療用光学ガラス、石英や高透過率の光ファイバー材料、精密レンズ、プリズム、小型撮像素子、発光部品、電子部品、精密金属材料、医療用樹脂などがあります。これらに加え、光学加工、微細組立、鏡管加工、柔軟な操作機構、密封技術、画像処理などが重要な基盤技術です。中流のメーカーは対物レンズ、導光ファイバー束、鏡体の先端部、湾曲機構、処置具用の経路、光源、画像処理装置を組み合わせ、軟性または硬性の内視鏡システムを製造します。その後、画質、機械的耐久性、電気安全性、防水性、洗浄・消毒への適合性などを検証します。下流には消化器科、呼吸器科、耳鼻咽喉科、泌尿器科、外科、各種検査センターがあり、保守点検、洗浄・消毒、臨床研修、画像情報管理も関連市場を形成しています。参入障壁は一つの部品に限定されず、精密光学設計、小型化された機械構造、操作性と耐久性の両立、製造品質の安定化、画像処理技術、臨床評価、法規制への対応、長期的な保守支援が組み合わさって形成されます。付加価値は高性能な鏡体の光学・撮像部、専用画像処理システム、診療現場との適合性が高い製品群に集中する傾向があります。今後の供給網は、重要部品の安定調達、製造の地域分散、製品の追跡管理、修理のしやすさと共通設計の活用が一段と重視されるでしょう。
規制・課題と将来展望
医療用内視鏡は、製品の安全性と診療現場での使用に関して厳格な管理が求められる機器です。各市場への参入には、該当する医療機器の承認・認証、品質管理、電気・光学安全、材料の適合性、臨床評価、洗浄・消毒工程の妥当性確認などが必要となります。米国食品医薬品局は再使用内視鏡の洗浄・再処理に伴うリスクと洗浄しやすい構造の重要性を示しており、欧州の医療機器規則でも臨床的根拠や製品追跡管理への対応が求められます。新規参入企業には、精密光学、機械加工、撮像技術、画像処理、製造工程の検証、医療機関への支援に継続的な投資が必要です。部品の歩留まり、国際的な供給網の不確実性、病院の設備予算、価格競争、保守費用、代替画像技術や一部の使い捨て内視鏡の普及も事業上の課題となります。
今後数年間も、光ファイバー導光技術と精密な内視鏡光学系は、体腔内の観察や低侵襲手術を支える重要な技術であり続けると考えられます。市場の付加価値は、診断の確かさ、処置効率、患者の安全性を総合的に高めることから生まれます。高精細・超高精細画像、特殊光観察、画像診断支援、操作部の軽量化と細径化、洗浄・消毒しやすい設計は主要な技術開発の方向性です。軟性・硬性内視鏡の画像プラットフォーム共通化や診療情報のデジタル連携も、医療機関の設備活用を後押しする可能性があります。成熟市場では装置更新と高度な専門診療が需要を牽引し、成長途上の市場では内視鏡室の整備、医療従事者の研修、販売・保守網の拡充が新規導入を促進するとみられます。今後の競争力を決めるのは解像度だけではなく、研究開発力、臨床上の有用性、製品品質、安定供給、保守対応、導入後の総費用です。
【 光ファイバー内視鏡 報告書の章の要約:全14章】
第1章では、光ファイバー内視鏡レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、光ファイバー内視鏡の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、光ファイバー内視鏡の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、光ファイバー内視鏡の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における光ファイバー内視鏡業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における光ファイバー内視鏡市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における光ファイバー内視鏡の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における光ファイバー内視鏡産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、光ファイバー内視鏡の業界動向、ドライバー、課題、リスクを分析します
第10章では、光ファイバー内視鏡に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、光ファイバー内視鏡産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、光ファイバー内視鏡の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、光ファイバー内視鏡市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/590885/fiber-optic-endoscope
関連レポートの推奨:
世界獣医用光ファイバー内視鏡市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
