


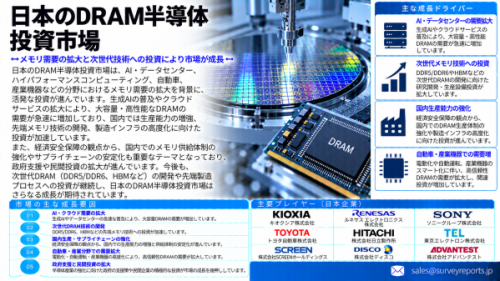
日本のDRAM産業への投資には、半導体製造施設の拡張、クリーンルームの建設、先端製造装置の導入、プロセス技術のアップグレード、研究開発、高帯域幅メモリー(HBM)の生産、関連インフラの整備が含まれます。これらの投資は、製造能力の強化、プロセス性能の向上、より先進的なメモリー技術への移行を支えることを目的としています。
日本のDRAM製造環境が特に重要なのは、マイクロン・テクノロジーが広島県に国内の主要なDRAM製造施設を運営しているためです。2026年7月、マイクロンはAI関連用途向けの先端メモリー生産を目指し、広島工場の1.5兆円規模の拡張工事に着手しました。製造装置の設置は2028年後半に開始される予定であり、日本の経済産業省(METI)は本プロジェクトに最大5,000億円の支援を割り当てています。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038698
この投資は、先端メモリー製品の製造拠点として日本の重要性が高まっていることを示しています。また、半導体製造装置メーカー、クリーンルーム技術サプライヤー、材料企業、自動化ソリューションプロバイダー、専門エンジニアリング企業に潜在的なビジネス機会をもたらします。
市場参加者にとって、日本DRAM半導体投資市場は、実際の設備投資計画、製造プロジェクトの進捗状況、技術移行、政府支援、予想生産能力を通じて評価する必要があります。これらの指標は、DRAMの販売収益だけを見るよりも、投資活動の実態を把握するうえで有用です。
日本DRAM半導体投資市場の市場規模と投資見通し
日本DRAM半導体投資市場は、一般的な半導体製品市場として捉えるよりも、製造設備への設備投資、施設開発、生産装置の調達、技術投資を通じて評価するのが適切です。
最近の重要な動向として、先端メモリー生産に関連して発表された、マイクロンの広島における1.5兆円規模の拡張計画が挙げられます。このプロジェクトは、AIコンピューティングに関連する次世代メモリー技術を含め、日本のDRAM製造能力を強化することを目的としています。装置の設置は2028年後半に開始される予定です。
半導体製造装置市場全体も、投資需要を理解するうえで参考になります。日本半導体製造装置協会(SEAJ)は、先端ロジックおよびDRAM、特にHBMへの投資を背景として、国内の半導体製造装置販売高を2025年度に4兆9,100億円、2026年度に5兆5,000億円と予測しました。これらの数値は半導体装置市場全体を対象としており、DRAM投資のみを示すものではありません。
DRAM投資に焦点を当てた評価では、以下の指標を追跡する必要があります。
- DRAMメーカーが発表する設備投資計画
- 半導体製造施設の建設および拡張
- クリーンルームの整備と製造装置の設置スケジュール
- 先端DRAMプロセス技術への投資
- HBM関連の生産およびプロセス開発
- 政府の助成金、補助金、その他の投資支援
- リソグラフィ、成膜、エッチング、検査、計測装置への需要
- 材料、ユーティリティ、自動化、施設エンジニアリングに関するサプライヤー契約
- 計画生産能力と量産立ち上げの時期
日本DRAM半導体投資市場の主な成長促進要因
1. AIメモリーおよび高帯域幅メモリーの需要拡大
AIコンピューティングシステムでは、プロセッサーとメモリー間で効率的にデータを転送するために、大きなメモリー帯域幅が必要です。高帯域幅メモリーは、特に先端AIアクセラレーターや高性能コンピューティングシステムにおいて重要です。
HBMの重要性が高まるにつれて、メモリーメーカーは先端製造技術、プロセス改善、生産インフラへの投資を進めています。マイクロンの広島工場の拡張は、要求水準の高いAI用途向けメモリー製品への移行を反映しています。
投資機会はDRAM製造そのものにとどまらず、ウェハー処理装置、計測、材料搬送、検査、パッケージング関連インフラ、クリーンルームシステムにも広がる可能性があります。
2. 日本国内のDRAM製造能力の拡大
日本のDRAM製造能力は特定の拠点に集中しているため、大規模な施設投資は国内のメモリー生産の将来を左右する特に重要な要素です。
マイクロンの広島工場の拡張は、日本における先端メモリー製造への大規模な投資を示しています。建設や装置設置が進むにつれて、このプロジェクトは半導体製造装置、工場自動化、クリーンルームシステム、電気インフラ、専門エンジニアリングサービスへの需要を増加させる可能性があります。
こうしたビジネス機会の規模と時期は、プロジェクトの進捗、装置の認定、生産準備、量産立ち上げのペースによって左右されます。
3. 半導体製造に対する政府支援
政府支援は、大規模な施設開発に伴う財務負担を軽減し、戦略的に重要な製造能力を支援することで、半導体投資の意思決定に影響を及ぼす可能性があります。
拡張計画に関する報道によると、日本政府によるマイクロンの広島プロジェクトへの支援には、最大5,000億円の支援枠が含まれています。
サプライヤーにとって、公的支援を受けるプロジェクトは、建設、装置設置、プロセス技術開発、製造インフラ調達に参加する機会を生み出す可能性があります。ただし、資金の配分方法を確認せずに、支援額をサプライヤーの直接的な売上高や追加的な市場需要と同一視すべきではありません。
4. 先端DRAMプロセス技術への移行
DRAMメーカーは、集積密度、性能、電力効率、製造経済性を向上させるため、新しいプロセス世代を継続的に開発しています。
技術移行に伴い、リソグラフィ、成膜、エッチング、洗浄、検査、計測、プロセス制御装置のアップグレードが必要になる場合があります。また、製造施設では、新たなプロセス統合機能や、より高度な製造データシステムが求められる可能性があります。
【画像 https://www.dreamnews.jp/press/365681/images/bodyimage1】
主な投資セグメント
投資タイプ別
半導体製造施設の建設・拡張
このカテゴリーには、新たな半導体工場の建屋、クリーンルーム、生産エリア、および関連インフラが含まれます。施設開発には多額の資本が必要であり、メーカー、建設請負業者、装置サプライヤー、行政当局の間で広範な調整が求められることがよくあります。
半導体製造装置
装置投資には、リソグラフィ、成膜、エッチング、洗浄、ウェハー検査、計測、その他のDRAM製造プロセスで使用される装置が含まれます。
装置への支出はプロジェクトのライフサイクルに応じて段階的に行われる場合があり、発表された施設投資予算と年間の装置調達は、それぞれ異なるスケジュールで進む可能性があります。
プロセス技術および研究開発
研究開発投資は、新世代DRAMプロセス、プロセス統合、歩留まり改善、材料評価、製造最適化を支えます。
こうした投資には、製造拠点、中央研究チーム、装置ベンダー、材料サプライヤー間の連携が伴う場合があります。
高帯域幅メモリーの生産能力
HBM関連の投資には、DRAMウェハーの生産に加え、先端メモリー製品の製造・組み立てに必要な追加能力が含まれる場合があります。具体的な対象範囲は、投資が前工程のウェハー加工、パッケージング、テスト、あるいはこれら複数の工程を対象とするかによって異なります。
工場自動化およびデジタルインフラ
メーカーは、自動搬送システム、製造実行システム、プロセス監視、装置接続、生産データ分析に投資しています。
これらのシステムは、複雑化が進む製造プロセスの連携を支援し、操業状況の可視性を高めることができます。
ユーティリティおよび支援インフラ
DRAM工場には、安定した電力供給、水供給、化学薬品供給、排気処理、温度制御、その他の専門的な施設サービスが必要です。そのため、拡張プロジェクトはインフラエンジニアリングや関連設備への需要を生み出す可能性があります。
装置カテゴリー別
- リソグラフィおよびパターニング装置
- 成膜・エッチング装置
- ウェハー洗浄装置
- 検査・計測システム
- プロセス制御装置
- ウェハー搬送および工場自動化システム
- テストおよび製造支援システム
- クリーンルームおよび環境制御装置
技術分野別
従来型DRAM
従来型DRAMへの投資は、コンピューター、サーバー、モバイルデバイス、および幅広い電子システムで使用されるメモリーの生産を支えます。
先端DRAM
先端DRAMへの投資は、新たなプロセス技術を通じて、記憶密度、性能、電力効率、製造コスト効率の向上を目指します。
高帯域幅メモリー
HBMは、要求の厳しいコンピューティング用途向けに設計された高帯域幅アーキテクチャにおいて、複数のDRAMダイを組み合わせたものです。必要な投資には、先端DRAMの製造に加え、関連するパッケージングおよびテスト能力が含まれる場合があります。
製造プロセスのアップグレード
既存の半導体工場では、まったく新しい施設を建設する代わりに、プロセス改善、装置の置き換え、自動化、生産最適化に投資する場合があります。
投資参加者別
DRAMメーカー
メモリーメーカーは、製造能力、プロセス技術、生産装置に関する主要な投資判断を行います。
半導体装置サプライヤー
装置メーカーは、メモリー生産に必要な専用装置やプロセス技術を供給します。
材料・部品サプライヤー
これらの企業は、ウェハー、プロセス材料、化学薬品、部品、フィルター、精密部品、その他の生産投入資材を提供します。
建設・エンジニアリング企業
専門請負業者は、半導体工場の設計、クリーンルーム建設、ユーティリティ設備、装置設置、施設の試運転を支援します。
政府機関および公共部門組織
政府機関は、産業政策、承認済みの補助金、インフラ支援、半導体開発プログラムを通じて、プロジェクトの経済性に影響を与える可能性があります。
競争環境
日本DRAM半導体投資市場には、メモリーメーカー、半導体装置プロバイダー、材料サプライヤー、施設エンジニアリング企業が関与しています。
日本において評価すべき中心的なDRAM製造投資企業は、広島での事業展開と発表済みの拡張計画を持つマイクロン・テクノロジーです。その他の企業は、DRAMメーカーとしてではなく、装置やインフラのサプライヤーとして参画する場合があります。
リサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-dram-semiconductor-investment-market/1038698
関連企業・組織には、以下が含まれます。
- Micron Technology, Inc.(マイクロン・テクノロジー) - 広島の施設で先端メモリー生産に投資するDRAMメーカー。
- Tokyo Electron Limited(東京エレクトロン) - ウェハー製造プロセス全般で使用される技術を持つ半導体製造装置サプライヤー。
- SCREEN Holdings Co., Ltd.(SCREENホールディングス) - ウェハー洗浄システムを含む半導体製造装置のサプライヤー。
- Hitachi High-Tech Corporation(日立ハイテク) - 半導体検査・計測装置のサプライヤー。
- Advantest Corporation(アドバンテスト) - 半導体テスト装置のプロバイダー。
- Kokusai Electric Corporation(KOKUSAI ELECTRIC) - 半導体成膜装置および関連プロセス装置のサプライヤー。
- SUMCO Corporation(SUMCO) - 半導体製造に使用されるシリコンウェハーのメーカー。
- Shin-Etsu Chemical Co., Ltd.(信越化学工業) - シリコンウェハーや関連材料を含む半導体材料のサプライヤー。
- Daifuku Co., Ltd.(ダイフク) - 製造施設に関連する搬送・自動化システムのプロバイダー。
- クリーンルーム・施設エンジニアリングの専門事業者 - 半導体工場の建設、環境制御、ユーティリティ設備、装置設置を支援する企業。
日本におけるビジネス機会
半導体製造装置の調達
広島の拡張計画が進展するにつれて、ウェハー製造装置や関連する設置サービスに対する潜在的な需要が生まれる可能性があります。サプライヤーは、調達スケジュール、装置仕様、認定要件を継続的に把握する必要があります。
クリーンルーム建設および施設エンジニアリング
大規模な半導体製造プロジェクトには、専門的なクリーンルーム、環境制御システム、ユーティリティシステム、施設インフラが必要です。エンジニアリング企業や建設会社は、認定を受けた契約体制を通じて事業機会を評価できます。
先端メモリープロセス技術
サプライヤーは、先端DRAMの製造要件に対応するため、装置や材料を開発または適応させることができます。潜在的な分野には、プロセスの均一性、汚染管理、欠陥削減、製造効率の向上などがあります。
検査・計測ソリューション
メモリー構造が複雑化するにつれて、メーカーには、重要寸法の測定、欠陥の検出、プロセス性能の監視を行う装置が必要になります。装置サプライヤーは、先端検査、計測、プロセス制御の分野で事業機会を模索できます。
工場自動化およびスマート製造
自動搬送システム、生産監視、製造ソフトウェア、データ分析は、複雑な半導体工場の運営管理に役立ちます。サプライヤーは、生産スループット、トレーサビリティ、操業の信頼性を支える統合ソリューションを提供できます。
材料および精密部品
メモリー製造には、厳格な品質基準と一貫性の要件を満たす認定済みの材料や部品が必要です。日本のサプライヤーは、シリコンウェハー、プロセス用化学薬品、ろ過関連製品、精密部品、その他の製造投入資材に関する事業機会を評価するうえで、有利な立場にある可能性があります。
装置保守および技術サポート
半導体工場の運営事業者は、装置のライフサイクル全体を通じて、設置、保守、交換部品、校正、プロセス最適化のサービスを必要とします。国内にエンジニアリング体制を持つサプライヤーは、長期的なサービス契約を構築できる可能性があります。
日本DRAM半導体投資市場における課題
多額の設備投資要件
DRAM製造施設には、建屋、クリーンルーム、生産装置、ユーティリティ、技術インフラへの多額の支出が必要です。大規模な投資計画は、需要や価格が変化した場合、メーカーを財務リスクにさらす可能性があります。
半導体メモリー市場の循環性
DRAM市場では、供給過剰、在庫調整、価格下落圧力が生じることがあります。投資計画では、市場サイクルに加え、需要の伸びよりも早く生産能力が利用可能になるリスクを考慮する必要があります。
技術移行に伴うリスク
先端メモリーの生産には、プロセス開発、装置認定、歩留まり改善を成功させることが求められます。遅延や予想を下回る歩留まりは、生産立ち上げや投資収益に影響を及ぼす可能性があります。
装置調達および設置のスケジュール
特殊な装置は、製造や納入までに長いリードタイムを要することがよくあります。また、設置、認定、統合作業にも広範な調整が必要となる場合があり、プロジェクトのスケジュールにリスクをもたらします。
国際競争
DRAM製造は、世界的な競争が激しい産業です。日本の製造施設は他国の生産能力と競争する必要があるため、コスト、技術、歩留まり、顧客との関係が長期的な競争力を左右する重要な要因となります。
エネルギー、水、インフラの要件
半導体工場には、安定したユーティリティ供給と管理された操業環境が必要です。エネルギーの供給可能性、水管理、環境規制への適合、インフラの整備状況は、設備投資額と運営費の両方に影響を与える可能性があります。
プロジェクト実行に関する不確実性
発表された投資額や予定されている装置設置時期は、計画されたすべての生産能力が完成し、予定どおりにフル稼働することを保証するものではありません。サプライヤーは、確定した支出と、提案段階、条件付き、または後期段階の投資を区別する必要があります。
将来展望
日本DRAM半導体投資市場は、AI関連メモリー需要、先端DRAM技術への移行、製造能力の拡張、半導体サプライチェーンの強化を目指す政府の取り組みによって形成されると予想されます。
マイクロンによる広島の拡張計画は、重要な投資上の節目となります。2028年下半期に予定されている装置設置に向けてプロジェクトが進展するにつれ、装置メーカー、クリーンルーム請負業者、材料サプライヤー、自動化ソリューションプロバイダー、専門エンジニアリング企業にとって、潜在的な事業機会が生まれる可能性があります。
半導体製造装置市場全体の動向も、投資需要を理解するうえで重要な背景となります。SEAJは、日本の半導体製造装置の販売が引き続き成長すると予測しており、DRAMおよびHBMへの投資を主要な成長要因として挙げています。
ただし、長期的な市場見通しは、メモリー価格、顧客需要、技術の準備状況、製造歩留まり、新たな生産能力が持続可能な投資収益を生み出せるかどうかに左右されます。そのため、投資発表は、調達の進捗、装置の設置、生産認定、実際の製造量と併せて評価する必要があります。
サプライヤーにとって、最も具体的な事業機会は、装置調達、施設建設、先端プロセス技術、長期サービス契約に見いだされる可能性があります。投資家や業界関係者にとっては、市場の方向性を把握するために、プロジェクトの主要な進捗状況とDRAMに特化した設備投資を継続的に監視することが不可欠です。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ
