


カーボンディーププロセッシングとは、黒鉛、コークス、カーボンブラックおよびその他の炭素系原料を基礎として、精製、黒鉛化、炭化、賦活、成形、コーティング、複合改質、機能化などの高度な加工技術を施すことにより、材料の純度、電気伝導性、熱伝導性、機械的強度、耐熱性、化学的安定性およびその他の特定機能を向上させ、高性能かつ高付加価値の炭素材料を製造する加工プロセスを指す。
市場規模と成長動向
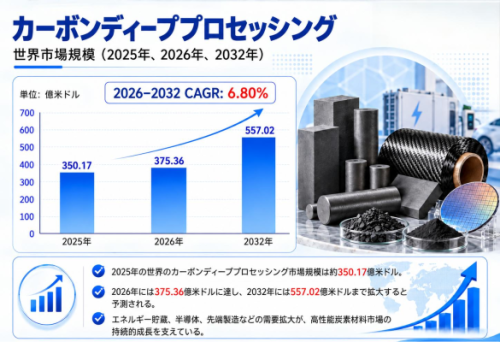
LP Information調査チームの「世界カーボンディーププロセッシング市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/727381/carbon-deep-processing)によれば、2025年の世界のカーボンディーププロセッシング市場規模は約350.17億米ドルで、2026年には375.36億米ドルに達すると予測されている。さらに2032年には約557.02億米ドルまで拡大し、2026年から2032年までの年平均成長率CAGRは約6.80%となる見通しである。全体として、世界市場は安定した成長局面にあり、高付加価値炭素材料の新エネルギー、半導体、先端製造およびその他の高機能産業分野への採用拡大が、市場成長の主要な要因となっている。
需要構造の面では、エネルギー貯蔵および新エネルギー分野が重要な成長要因の一つとなっている。リチウムイオン電池、蓄電システムおよび関連する新エネルギー産業の拡大に伴い、高性能黒鉛材料、電池用炭素材料、その他の機能性炭素材料への需要が増加している。また、半導体製造では、高純度黒鉛や特殊黒鉛などに対して、高い純度、熱安定性、加工精度が求められるため、高付加価値炭素材料の市場価値が継続的に高まっている。航空宇宙、冶金、工業炉、化学、環境分野における耐熱性、耐食性、高強度、高熱伝導性を備えた炭素材料の需要も、安定した市場基盤を形成している。
今後の市場成長は、従来型炭素材料の数量拡大だけでなく、製品構成の高度化によってより強く牽引されるとみられる。下流顧客が純度、電気伝導性、熱伝導性、機械特性、機能性に対する要求を高める中で、炭素材料バリューチェーンにおける深加工工程の付加価値はさらに上昇する可能性が高い。加えて、黒鉛化、精製、コーティング、複合改質、機能化などの加工技術の進歩により、より高性能、高純度、専門用途向けの炭素材料への展開が進み、中長期的な市場成長を支えると考えられる。
【画像 https://www.dreamnews.jp/press/365475/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/365475/images/bodyimage2】
競争環境と主要企業
世界のカーボンディーププロセッシング市場では、複数の材料分野、加工技術、用途分野が並存する競争構造が形成されている。主要企業は、特殊黒鉛、高純度黒鉛、電池用炭素材料、炭素繊維、その他の高性能炭素材料など幅広い分野で事業を展開しており、国際企業と中国企業の双方が一定の産業基盤を構築している。SGL Carbon、Mersen、Toyo Tanso、Tokai Carbon、Nippon Carbon、IBIDEN、SEC Carbon、Morgan Advanced Materials、GrafTech International、Entegris、Graphite Indiaなどは、高性能炭素材料、特殊黒鉛および関連する深加工製品で技術蓄積とグローバル顧客基盤を有している。中国では、Fangda Carbon New Material、Jiangxi Ningxin New Materials、Datong Xincheng New Material、Wuxing New Material、Pingdingshan Kaiyuan Special Graphite、Kaifeng Pingmei New Carbon Materials Technology、Liaoning Dahua Guorui New Material、Shenzhen Glodstone Technology、Qingdao Tennry Carbonなどが、高機能炭素材料および深加工製品の事業拡大を進めている。
競争要因としては、材料の純度、性能安定性、製品品質の一貫性が重要な参入障壁となっている。半導体、エネルギー貯蔵、航空宇宙、高度産業設備などでは、純度、熱特性、電気特性、機械的強度、寸法精度に対して厳しい要求がある。そのため、高純度化、黒鉛化、精密加工、表面処理、複合改質などの技術力を有する企業は、より高付加価値な市場への参入で優位性を持ちやすい。特に半導体や先端設備用途では、顧客認証、ロット間の品質安定性、長期的な供給能力が重視されるため、技術力と品質管理体制が競争力を左右する重要な要素となる。
深加工技術の水準も企業間の差別化を形成する重要な要素である。基礎的な炭素原料を高付加価値製品へ転換するには、精製、黒鉛化、炭化、成形、コーティング、複合改質、機能化など複数の工程が必要となる。各工程では、エネルギー消費、設備能力、工程管理、歩留まりに対する要求が異なる。安定した量産とコスト管理を両立できる企業は、大規模供給の面で優位性を確保しやすい。下流市場が高性能化とカスタマイズ化に向かう中、競争軸は単純な生産能力だけでなく、材料設計、加工精度、機能開発、顧客との共同開発能力へと広がっている。
用途面では、エネルギー貯蔵、半導体、先端製造がカーボンディーププロセッシング市場の重要な成長分野となっている。新エネルギー電池や蓄電システムの拡大は電池用炭素材料の需要を押し上げ、半導体製造の拡大は高純度黒鉛や関連する高純度炭素材料への需要を高めている。さらに、航空宇宙や先端製造では、高強度、耐熱性、高安定性を備えた炭素材料の用途が拡大している。複数の高成長用途をカバーできる企業は、製品構成と顧客構成の分散という面でも比較的安定した事業基盤を構築しやすい。
今後は、量産能力、コスト管理、サプライチェーン統合、グローバル顧客対応力の重要性がさらに高まると予想される。原材料調達、エネルギーコスト、生産拠点配置、納期対応力はいずれも総合的な競争力に影響する。また、下流産業ごとに要求される材料特性や仕様が大きく異なるため、カスタマイズ開発力と迅速な対応力の重要性も高まっている。包括的な技術基盤、安定した品質管理、量産能力、グローバルなサービス体制を備えた企業は、今後も市場での事業領域を拡大していくとみられる。
地域別市場構造と市場機会
世界のカーボンディーププロセッシング市場では、地域ごとの産業集積が比較的明確であり、中国、日本、欧州、北米が主要な生産・消費地域となっている。各地域は、原材料基盤、深加工技術、下流産業構造、高付加価値顧客へのアクセスなどの面で異なる強みを持っており、地域ごとに差別化された競争構造が形成されている。中国は、黒鉛、炭素製品および関連する深加工分野において比較的完成度の高い産業チェーンと大規模な製造基盤を有している。新エネルギー、電池、半導体、冶金、先端製造などの需要拡大を背景に、中国は世界のカーボンディーププロセッシング製品における重要な生産・消費地域となっている。今後の市場機会は、高純度黒鉛、特殊黒鉛、電池用炭素材料、その他の高付加価値製品への高度化、精密化、輸入代替により集中するとみられる。
日本は、高純度黒鉛、特殊黒鉛、半導体、電子、高度産業用途向け炭素材料の分野で強い技術基盤を有している。日本企業は、純度管理、精密加工、ロット間の品質安定性、顧客認証において高い水準を長年維持しており、半導体製造、高機能電子材料、精密産業分野で競争力を持つ。先端半導体プロセス、パワー半導体、高度設備の需要拡大に伴い、日本市場では引き続き安定した高付加価値需要が見込まれる。ただし、今後の成長は単純な生産能力拡大よりも、技術高度化、製品付加価値の向上、高度用途の拡大に依存する傾向が強い。
欧州市場では、高性能炭素材料の用途基盤が比較的強く、特に航空宇宙、自動車、産業設備、化学、エネルギー分野で成熟した顧客基盤が形成されている。欧州企業は、高性能炭素材料、炭素繊維複合材料、特殊黒鉛などに強みを持つ一方、エネルギーコスト、環境規制、サプライチェーンの安全性といった要因の影響を受けている。そのため、高効率加工、低炭素生産、材料リサイクル、地域内供給の重要性が高まっている。今後の主要な市場機会は、高度産業、航空宇宙、新エネルギー設備、および高い材料性能と低炭素特性の両方が求められる用途に集中すると考えられる。
北米では、高性能炭素材料の需要は主に半導体、航空宇宙、エネルギー、先端製造、特殊産業用途から生じている。米国では、半導体製造能力の拡大、先端エネルギーへの投資、高度製造業の国内回帰を背景に、高純度黒鉛、特殊黒鉛、炭素複合材料、その他の機能性炭素材料に対する需要拡大が期待される。また、北米の顧客は、サプライチェーンの安定性、製品認証、長期的な供給能力を重視する傾向が強く、地域内生産能力、安定した品質管理体制、高度なカスタマイズ能力を持つサプライヤーに市場機会がある。
世界市場全体でみると、今後の成長機会は主に三つの方向に集中すると予想される。第一に、高純度、高性能、機能性を備えた炭素材料は、半導体、エネルギー貯蔵、航空宇宙、先端製造の需要拡大から継続的に恩恵を受ける。第二に、サプライチェーン安全性の重要性が高まる中、主要市場では地域生産、現地供給、重要材料の安定確保がより重視される。第三に、カーボンディーププロセッシング市場の競争軸は、生産能力の拡大から、技術的参入障壁、製品品質の一貫性、カスタマイズ能力、顧客認証体制へと移行していくとみられる。高度材料の開発力、安定した量産能力、地域横断的な供給能力、多様な下流顧客基盤を備えた企業は、今後の世界市場の成長機会を取り込みやすいと考えられる。
産業チェーン分析
カーボンディーププロセッシングの産業チェーンは、上流の原材料・設備、中流の深加工製造、下流の用途分野という三つの主要工程に分けることができる。上流では、中流の生産に必要な炭素系原材料、前駆体・副資材、加工設備、エネルギー・ユーティリティが供給される。天然黒鉛、石油コークス、ニードルコークスなどは主要な基礎原料であり、コールタールピッチ、樹脂、結合剤、添加剤などは成形性、結合性、後工程での加工性を改善するために使用される。また、黒鉛化炉、精製設備、成形設備、機械加工設備は、製品の純度、構造均一性、加工精度に直接影響し、電力、熱エネルギー、工業ガス、環境対応設備も生産コストと安定操業に重要な影響を与える。
中流は、カーボンディーププロセッシング産業チェーンにおける中核的な付加価値創出工程である。精製、黒鉛化、炭化、成形、機械加工、コーティング、複合改質、機能化などの工程を通じて、基礎的な炭素材料をより高性能で高付加価値な製品へ転換する。製品ごとに求められる加工条件は大きく異なる。高純度黒鉛では不純物管理と精製能力が重要であり、特殊黒鉛では材料の均一性、機械特性、精密加工能力が重視される。一方、電池用炭素材料では、粒径、構造、表面状態、電気化学特性、ロット間の品質安定性が重要となる。下流用途の高度化に伴い、中流企業間の競争軸は、基礎的な加工能力から、純度制御、性能最適化、安定量産、カスタマイズ開発へと移行している。
製品構成を見ると、中流では特殊黒鉛材料、高純度黒鉛、電池用炭素材料、炭素繊維材料、炭素複合材料、活性炭、グラフェン系材料などが主要製品となる。これらの製品は技術的参入障壁や用途分野が大きく異なるため、業界は単一製品市場ではなく、複数の高性能炭素材料市場によって構成されている。複数工程の統合能力、材料設計力、精密加工技術を有する企業は、半導体、新エネルギー、先端製造などの高付加価値用途へ展開しやすい。
下流用途は、エネルギー貯蔵・新エネルギー、半導体・電子材料、冶金・工業炉、航空宇宙・先端製造、化学産業、環境保護・ろ過などに広がっている。エネルギー貯蔵・新エネルギー分野では主に電池用炭素材料の需要が拡大し、半導体分野では高純度黒鉛、特殊黒鉛、その他の高純度炭素材料に高い性能が求められる。冶金・工業炉では耐熱性、熱伝導性、構造安定性が活用され、航空宇宙・先端製造では軽量性、高強度、極限環境への耐性が重視される。化学分野では、耐食性、耐熱性、長期安定性が主要な要求特性となる。
総じて、カーボンディーププロセッシング産業チェーンは、技術進歩と下流需要の双方によって成長する構造を持つ。上流の原料品質と設備能力が生産基盤を形成し、中流の深加工技術が製品性能と付加価値を決定し、下流の高付加価値用途が製品高度化と市場拡大の方向性を規定する。半導体、エネルギー貯蔵、新エネルギー、先端製造の需要拡大が続く中、産業チェーンの価値重心は今後さらに高純度化、高性能化、機能化、カスタマイズ化へ移行すると考えられる。
業界発展動向と影響要因
カーボンディーププロセッシング業界は、従来の生産能力拡大中心の成長から、高性能化、高純度化、機能化を重視する方向へ移行している。下流顧客は、材料純度、電気・熱伝導性、耐熱性、機械的強度、ロット間の品質安定性に対して、より厳しい要求を示している。そのため、高純度黒鉛、特殊黒鉛、電池用炭素材料、その他の高性能炭素材料の市場価値が高まっている。また、競争領域も基礎材料の供給だけでなく、精密加工、表面処理、複合改質、カスタマイズ開発へと広がっており、高性能製品を安定的に量産できる企業の競争力がより高まっている。
用途の継続的な拡大も重要な業界トレンドである。新エネルギーと蓄電市場の成長は電池用炭素材料の需要を押し上げ、半導体製造の高度化は高純度黒鉛や特殊黒鉛の需要を拡大させている。航空宇宙および先端製造では、軽量性、耐熱性、高強度、高安定性を備えた炭素材料への需要も増加している。こうした高付加価値用途の比率が高まるにつれて、カーボンディーププロセッシング市場の製品構成はさらに高度化し、今後の成長は従来用途の数量拡大よりも、高付加価値製品や新規用途によってより強く牽引されると考えられる。
成長要因としては、新エネルギー、蓄電、半導体、先端製造が比較的明確な需要源となっている。車載電池や蓄電システムの拡大は、電池用炭素材料に安定した需要基盤を提供している。半導体産業では、高純度、低不純物、高安定性への要求が、高純度黒鉛や関連する高機能炭素材料の市場成長を支えている。さらに、先端製造では、高温環境、軽量構造、高強度部材への炭素材料の適用が広がっている。技術進歩と下流用途の高度化が相互に作用することで、炭素材料バリューチェーンにおける深加工工程の付加価値は継続的に高まっている。
一方で、業界はコスト面および技術面で明確な制約も抱えている。精製や黒鉛化などの工程は一般的にエネルギー消費が大きく、電力や熱エネルギーのコストに影響を受けやすい。そのため、エネルギー価格の変動は生産コストや収益性に直接影響する可能性がある。また、高付加価値製品には高い技術・認証ハードルが存在する。特に半導体や航空宇宙分野では、純度管理、長期安定性、ロット間一貫性、サプライヤー認証に厳しい要求があり、新規参入企業には技術力と顧客認証実績の蓄積に相応の時間が必要となる。
原材料価格の変動と環境規制も、業界発展に影響する重要な要素である。天然黒鉛、石油コークス、ニードルコークスなどの価格と供給安定性は、企業のコスト管理や生産計画に影響する。また、炭化、黒鉛化、関連する熱処理工程は、エネルギー消費や環境対応の要求が比較的高い。今後、企業は生産能力を拡大するだけでなく、エネルギー効率、環境対応設備、原料確保、サプライチェーン安定性をより重視する必要がある。総じて、高性能化、下流用途の多様化、技術高度化がカーボンディーププロセッシング業界の主要な成長方向であり、コスト管理、工程能力、品質安定性、安定供給力が長期的な競争力を左右すると考えられる。
【 カーボンディーププロセッシング 報告書の章の要約:全14章】
第1章では、カーボンディーププロセッシングレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、カーボンディーププロセッシングの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、カーボンディーププロセッシングの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、カーボンディーププロセッシングの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるカーボンディーププロセッシング業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるカーボンディーププロセッシング市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるカーボンディーププロセッシングの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるカーボンディーププロセッシング産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、カーボンディーププロセッシングの業界動向、ドライバー、課題、リスクを分析します
第10章では、カーボンディーププロセッシングに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、カーボンディーププロセッシング産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、カーボンディーププロセッシングの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、カーボンディーププロセッシング市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/727381/carbon-deep-processing
関連レポートの推奨:
世界カーボンディーププロセッシング市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
