


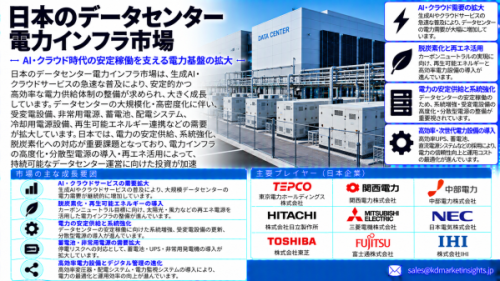
電力供給の戦略的重要性は、特に2026年に明確になっています。JERA、Dell Technologies、RHAELMは、千葉県で400MW級、150億米ドル超のAIデータセンタープロジェクトを計画していることを発表しており、JERAが15~25年間にわたり電力容量を供給する予定です。各社は、今後日本国内の他の発電拠点にも展開可能な標準化モデルの構築を目指しています。
日本のデータセンター電力インフラ市場は、AIワークロード、クラウドコンピューティング、デジタルサービスの拡大により、信頼性が高く効率的な電力システムへの需要が高まる中、勢いを増しています。データセンター容量、バックアップ電源、省エネルギー型インフラへの投資拡大により、2036年まで市場に大きな機会が生まれると予想されています。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/917
市場概要
日本のデータセンター電力インフラ市場には、データセンター向けの電力を発電、送電、配電、保護、管理するために必要な電気インフラが含まれます。
主な構成要素は以下のとおりです。
- 系統接続
- 高電圧変電所
- 変圧器
- 受配電設備
- バスウェイ
- UPSシステム
- バックアップ発電機
- 蓄電池システム
- 電力分配ユニット
- 電力管理システム
- 再生可能エネルギー統合
- マイクログリッド
- オンサイト発電
- 燃料供給インフラ
- 電力監視・制御システム
AIは、次世代GPUクラスターが従来のエンタープライズコンピューティングよりも大幅に高い電力密度を必要とするため、この市場の経済性を根本的に変えています。
データセンター開発事業者にとっての商業上の重要な問いは、単にデータセンターの建設をどれだけ早く進められるかではなく、**「信頼性の高い電力をどれだけ早く供給できるか」**へと変化しています。
AIデータセンターが新たな電力需要サイクルを創出
AIのトレーニングと推論には、大規模なGPUおよびアクセラレーターのクラスターを継続的、または高い稼働率で運用する必要があります。
これにより、以下への需要が高まっています。
- より大容量の電力接続
- 大型変圧器
- 中・高電圧受配電設備
- 高密度ラック向け電力配電
- 高度なUPSシステム
- バックアップ発電
- 電力品質管理
- リアルタイムのエネルギー監視
日本政府は、AI主導のデータセンター需要が加速する中、電力インフラと通信インフラを一体的に計画する必要性を認識しています。
経済産業省(METI)の「Watt-Bit連携」政策は、電力インフラと通信インフラを連携させ、データセンターの立地、電力システム、通信ネットワークをより効率的に整備することを目指しています
日本では、大規模な新規電力需要に対する系統接続の確保に相当な時間を要する可能性があり、特有の課題となっています。
JERAはこの問題を明確に指摘しており、系統接続には長いリードタイムが必要となる可能性があるため、データセンターを発電施設の近くに配置できるモデルを構築していると説明しています。JERAによると、複数の事業者が同社の発電所サイトから直接電力を受けることに関心を示しています。
これにより、新たな開発モデルが生まれています。
発電所 → 専用電力インフラ → データセンター → AIコンピューティング
従来の、
系統接続 → データセンター → 後から電力を増強
というモデルではなくなりつつあります。
この違いは、AIコンピューティング能力を稼働開始させるまでに必要な期間に、大きな影響を与える可能性があります。
【画像 https://www.dreamnews.jp/press/364597/images/bodyimage1】
千葉が主要な基準プロジェクトに
計画中の千葉AIインフラプロジェクトは、日本のデータセンター電力市場の変化を示す、現在最も有力な指標の一つです。
JERA、Dell Technologies、RHAELMは、JERAの千葉火力発電所に400MW級のAIデータセンターを開発する計画です。総投資額は150億米ドル超を見込んでおり、土地、電力インフラ、施設建設、AIコンピューティング能力が含まれます。2028年頃の稼働開始、2029年頃のフルキャパシティ稼働を目指しています。
JERAは用地と電力容量を提供し、RHAELMが開発・運営を主導し、Dellは標準化されたラックスケールAIインフラを提供します。各社は、千葉プロジェクトを日本国内の他拠点にも展開可能な再現性のあるモデルとして活用することを目指しています。
このプロジェクトは、電力インフラそのものがAIインフラ投資の戦略的構成要素になりつつあることを示しています。
Behind-the-Meter電力の重要性が高まる
千葉モデルが重要なのは、従来の系統接続プロセスだけに依存するのではなく、既存の発電拠点から電力を供給する仕組みを含んでいる点でもあります。
Behind-the-Meterインフラには、以下のようなメリットが期待されます。
- より迅速な電力供給
- 電力供給に対するより大きな制御性
- 系統増強のスケジュールへの依存低減
- 専用発電容量
- 燃料調達の統合
- AIインフラ拡張における柔軟性向上
JERAは既存の発電能力とLNG供給能力を有しているため、燃料調達、発電、データセンター電力インフラを一体化した開発モデルを構築できます。
同様のプロジェクトが他の適切な発電拠点でも展開されれば、これは日本における主要なトレンドになる可能性があります。
天然ガス発電がAI向け電力拡大を支える
日本の既存LNG発電インフラは、データセンターの電力需要を支える重要な橋渡し役となっています。
AIデータセンターにとって、ガス火力発電は変動する再生可能エネルギーを補完する、調整可能な電力を供給できます。
想定されるインフラには、以下が含まれます。
- ガスタービン
- コンバインドサイクル発電
- LNG受入基地
- ガスパイプライン
- ガス貯蔵設備
- オンサイト発電機
- コージェネレーションシステム
JERAが提案する千葉モデルは、同社がLNGバリューチェーンとAIデータセンター開発を統合できることから、特に注目されます。
ただし、今後のプロジェクトでは、炭素集約度や日本のより広範なGX目標への対応がますます必要になります。
再生可能エネルギーの統合
再生可能エネルギーは、日本のデータセンター電力戦略においてますます重要になっています。
大規模データセンターの顧客は、より低炭素な電力を求める傾向を強めており、以下への需要が生まれています。
- 太陽光発電
- 風力発電
- 水力発電
- 地熱発電
- 再生可能エネルギーPPA
- 蓄電池
- エネルギー管理システム
- ハイブリッド発電
経済産業省(METI)のWatt-Bit政策は、データセンターの立地と、カーボンフリー電源へのアクセスが可能な地域との関係を特に重視しています。
これにより、地域の電力供給や再生可能エネルギー資源がより有利な開発条件を提供する場合、今後のデータセンターが東京への集中度を下げ、地方へ立地する動きが促進される可能性があります。
分散型データセンターとワークロードシフト
日本では、AIコンピューティングに対して、より分散型のアプローチも検討されています。
2026年4月、J-POWERとパートナー企業は、地理的に分散したAIデータセンターを光ネットワークで接続し、ワークロードシフトによって協調運用するモデルの検討を開始しました。その目的は、電力供給やシステムの状況に応じて、コンピューティングワークロードを拠点間で移動させることです。
これにより、以下の新たな市場が生まれる可能性があります。
- 分散型AIデータセンター
- 光ネットワーク
- エネルギーを考慮したコンピューティング
- ワークロードオーケストレーション
- 系統連系型コンピューティング
- 蓄電池
- 地域電力インフラ
巨大なAI施設を1カ所に建設するのではなく、日本では複数の相互接続されたAI拠点を、統合されたコンピューティングリソースとして運用する形がますます広がる可能性があります。
電力品質が重要に
AIアクセラレーターは電力品質の影響を受けやすく、安定した電気インフラを必要とします。
そのため、データセンター事業者には以下を実現する高度なシステムが求められます。
- 電圧調整
- 周波数安定化
- 高調波制御
- 力率改善
- サージ保護
- 過渡現象保護
- 冗長電力経路
高密度GPUラックでは、電力負荷特性にも大きな変化が生じます。
ラック当たりの電力レベルが上昇するにつれて、従来型のデータセンター電気設計では、より高い電圧と高い電力密度に対応するためのアップグレードが必要になる可能性があります。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/japan-data-center-power-infrastructure-market/917
UPSと蓄電池システム
UPSシステムは、引き続きデータセンターの信頼性を支える基盤となります。
日本のAIインフラ拡大により、以下への需要が増加すると見込まれます。
- リチウムイオンUPSシステム
- 高度な蓄電池システム
- モジュール型UPS
- 大容量UPS
- フライホイールシステム
- 蓄電池エネルギー貯蔵システム
- インテリジェント電力管理プラットフォーム
蓄電池は、バックアップ電源以外にも、以下のような複数の機能を担うことがますます可能になります。
- ピークカット
- 需要管理
- 再生可能エネルギー統合
- 系統安定化
- 電力品質管理
これにより、蓄電池エネルギー貯蔵は大規模AIデータセンター開発における戦略的構成要素として、ますます重要になる可能性があります。
高電圧インフラと変電所
大規模AIキャンパスでは、数百MW単位の電力容量が必要となる可能性があります。
これにより、以下のような専門的な高電圧インフラへの需要が生まれます。
- 変電所
- 変圧器
- GIS受配電設備
- 遮断器
- 高電圧ケーブル
- 保護システム
- 電力変圧器
- 母線
- リレーシステム
- SCADAシステム
日本のAIデータセンターの規模拡大は、従来、電力会社や産業顧客向けにサービスを提供してきた電気エンジニアリング企業やインフラ企業にも新たな機会を生み出しています。
データセンター・マイクログリッド
系統から確保できる信頼性の高い電力容量が制約される地域では、マイクログリッドの重要性が高まっています。
データセンター・マイクログリッドは、以下を統合できます。
系統電力+オンサイト発電+蓄電池+再生可能エネルギー+インテリジェント制御
このアプローチにより、レジリエンスを高め、単一の電力源への依存を低減できる可能性があります。
日本が有する分散型エネルギーに関する技術力と、災害レジリエンスへの要求は、データセンター開発事業者がマイクログリッド構成を検討するさらなる理由となっています。
災害レジリエンスは日本における主要要件
地震、台風、その他の自然災害にさらされる日本では、電力レジリエンスが特に重要です。
重要なデータセンターインフラでは、以下への対応が必要となります。
- 耐震性
- 複数の系統からの電力供給
- 非常用発電機
- 燃料貯蔵
- バッテリーバックアップ
- 浸水対策
- 防火対策
- 冗長変電所
- 災害復旧用電源
金融機関、政府機関、クラウドプラットフォーム、AIインフラにとって、ダウンタイムは大きな経済的影響につながる可能性があります。
このため、日本のデータセンター電力市場では、一般的な商業施設よりも冗長性とレジリエンスが重視されています。
東京以外への地域展開
電力供給能力は、データセンター開発事業者が東京以外の地域を検討する要因の一つになっています。
候補地域には、以下が含まれます。
- 千葉
- 茨城
- 埼玉
- 大阪・関西
- 中部
- 北海道
- 九州
- 東北
目的は単に安価な土地を確保することではありません。開発事業者にはますます、
電力+土地+ファイバー+冷却+再生可能エネルギー+災害レジリエンス
の組み合わせが求められています。
経済産業省(METI)のWatt-Bit構想は、まさにこのような協調型インフラ開発を念頭に置いて設計されています。
AIファクトリーが電力インフラ需要を拡大
日本で進むAIファクトリー戦略は、電力需要をさらに拡大させる主要な要因となっています。
2026年に発表されたNVIDIAとNoetraによる国家AIインフラプロジェクトでは、13,750基のVera CPUと27,500基のRubin GPUを使用し、約140MWのデータセンター容量を有します。
このプロジェクトは、AIインフラが極めて大規模な電力需要へと移行していることを示しています。
同様のAIファクトリーが開発されるにつれて、電力インフラ市場も以下と歩調を合わせて拡大する必要があります。
- GPU容量
- HBMメモリ
- AIネットワーキング
- 冷却システム
- ストレージ
- コンピューティング密度
主なビジネス機会
日本のデータセンター電力インフラ市場には、以下の分野で機会があります。
1. 高電圧データセンター変電所
2. 専用発電
3. Behind-the-Meter電力システム
4. ガス火力発電
5. 再生可能エネルギーPPA
6. 蓄電池エネルギー貯蔵
7. UPSシステム
8. 大容量変圧器
9. 受配電設備
10. 電力配電システム
11. マイクログリッド
12. 電力管理ソフトウェア
13. 系統連系エンジニアリング
14. AIワークロードシフト
15. エネルギー最適化
16. 電力品質管理
17. データセンター電気設備EPC
18. 災害レジリエンス型電力システム
競争環境
エコシステムには、電力会社、電気設備メーカー、データセンター開発事業者、エンジニアリング企業、グローバルテクノロジープロバイダーが含まれます。
主な参入企業には、以下が挙げられます。
- JERA
- TEPCO Power Grid
- 中部電力
- J-POWER
- NTT DATA
- KDDI
- SoftBank
- 三菱電機
- 東芝エネルギーシステムズ&ソリューションズ
- 富士電機
- Hitachi Energy
- Schneider Electric
- Vertiv
- Eaton
- Siemens Energy
- ABB
- Dell Technologies
競争優位性はますます、電力供給能力、電力供給開始までのスピード、信頼性、エネルギー効率、発電設備とデータセンターインフラを統合する能力へと移行しています。
日本データセンター電力インフラ市場の展望
日本のデータセンター電力インフラ市場は、根本的に異なる段階へ移行しています。
これまで電力はデータセンターを支える重要なユーティリティでした。しかしAIの登場により、電力は戦略的制約であると同時に、主要な投資カテゴリーになりつつあります。
計画中の千葉プロジェクトは、この変化を特に明確に示しています。JERA、Dell、RHAELMは、土地、発電容量、電力インフラ、冷却、AIコンピューティングを標準化された開発モデルに統合しています。各社はこのモデルを日本の他地域へ展開し、2030年代には数GW規模のAIデータセンター容量に到達する可能性があります。
同時に、日本のWatt-Bit政策と分散型AIの取り組みは、今後の市場が、大規模な電力連携型AIキャンパスと、高速光ネットワークで接続された地理的に分散したデータセンターを組み合わせた形になる可能性を示しています。
電力会社、電気設備メーカー、EPC事業者、再生可能エネルギー開発事業者、蓄電池企業、データセンター投資家にとって、最大の機会は、電力供給開始までのスピード、専用発電、変電所、蓄電、マイクログリッド、エネルギーを考慮したAIインフラを中心に生まれる可能性が高いでしょう。
商業的な機会はますます明確になっています。信頼性の高いメガワット級の電力を迅速に確保・供給できる企業が、日本のAIインフラ拡大を支える重要な存在となるでしょう。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
