


日本の規制環境も変化しています。金融庁(FSA)は2026年8月に「2026年保険モニタリングレポート」を公表しており、2026~2027年の戦略的優先課題では、金融機関全体における監督強化、顧客保護、テクノロジーリスク、レジリエンスが重視されています。
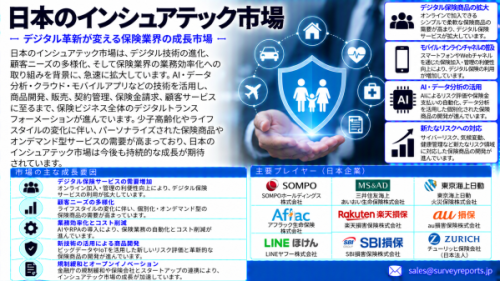
日本のインシュアテック市場は2025年に米5億7,550万ドルと評価されました。同市場は2025年から2035年にかけて年平均成長率(CAGR)32.6%で拡大し、2035年末までに71億5,730万米ドルを超える見込みです。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038224
市場の概要
日本のインシュアテックエコシステムには、以下の分野にサービスを提供するテクノロジープラットフォームやデジタルソリューションが含まれます。
- 生命保険
- 損害保険
- 医療保険
- 財物・損害保険
- 自動車保険
- 法人向け保険
- 組み込み型保険
- マイクロインシュアランス
- デジタルブローカー・代理店
- 保険金請求管理
- 保険アナリティクス
- 保険金詐欺検知
- リスク管理
市場の機会は、単純なオンライン保険販売から、AIを活用した保険業務とデータドリブン型リスク管理へと拡大しています。
保険会社がレガシーシステムを近代化する中、テクノロジーベンダーには、顧客データ、契約管理、引受審査、保険金請求、コンプライアンスのワークフローを接続するプラットフォームを提供する機会がますます生まれています。
AIがインシュアテックの中核的な成長エンジンに
人工知能は、実験段階から保険バリューチェーン全体における実運用へと移行しています。
2026年のFISC調査では、米国の損害保険におけるAI活用と日本への示唆が具体的に検討されており、料率設定、引受審査、事故報告、保険金査定、支払いまでが対象となっています。同調査は、従来型AIと生成AIの双方が中核的な保険業務においてますます重要になっていることを示しています。
日本では、以下の分野で主要なインシュアテック市場機会が生まれています。
- AIを活用した引受審査
- 書類処理の自動化
- 保険会社従業員向け生成AI
- カスタマーサービス向けコパイロット
- 保険金請求のトリアージ
- 保険金詐欺検知
- リスクスコアリング
- 保険商品・契約の推奨
- 代理店の生産性向上
- 規制コンプライアンス
- 予測分析
最大の商業機会は、単独型の消費者向けアプリケーションではなく、既存の保険会社の業務ワークフローに統合できるテクノロジーから生まれる可能性があります。
生成AIが中核的な保険業務へ進出
日本の金融機関では、単純なオフィス業務の生産性向上を超えて、生成AIの活用がますます進んでいます。
日本銀行が2026年度に150の金融機関を対象として実施した調査では、生成AIの利用が管理業務から、顧客データを扱う中核業務へと拡大していることが明らかになっています。同時に、情報漏えいやAIによる信頼性の低い出力に関連するリスク管理策も強化されています。
【画像 https://www.dreamnews.jp/press/364592/images/bodyimage1】
デジタル保険金請求管理
保険金請求処理は、大量の取引と膨大な構造化・非構造化データを組み合わせて扱うため、最も魅力的なインシュアテック市場機会の一つです。
デジタル保険金請求プラットフォームには、以下を組み込むことができます。
- 光学文字認識(OCR)
- 画像分析
- 自然言語処理
- 不正スコアリング
- 書類確認の自動化
- デジタル顧客コミュニケーション
- ワークフロー自動化
- 修理費用の見積もり
- 人による確認を組み込んだレビュー
損害保険会社や自動車保険会社にとって、コネクテッドデバイスや画像データは、保険金請求の査定をさらに支援できます。
長期的には、低複雑度の保険金請求についてはストレートスルー処理(STP)へ移行し、高度な判断や不正の疑いがある案件については専門チームへエスカレーションする方向が想定されます。
組み込み型保険が販売チャネルを拡大
組み込み型保険も、もう一つの成長分野となる可能性があります。
保険は、以下のサービスやプラットフォームに直接組み込まれるケースが増えています。
- 自動車プラットフォーム
- モビリティサービス
- 旅行プラットフォーム
- Eコマース
- 金融アプリケーション
- 家電・コンシューマーエレクトロニクス
- 不動産プラットフォーム
- ヘルスケアサービス
- 産業機器
顧客が保険を個別に探す必要があるのではなく、組み込み型モデルでは、保険対象となるリスクや購入が発生する時点に近い場所で補償を提供します。
これにより、保険会社、デジタルプラットフォーム、インシュアテック事業者がAPIベースの保険販売エコシステムを構築する機会が生まれています。
高齢化が新たなテクノロジー機会を創出
日本の人口構造は、インシュアテックに独自の市場機会をもたらしています。
テクノロジーは保険会社による以下の対応を支援できます。
- 介護・長期介護
- 老後資金計画
- 生命保険
- 健康関連リスク
- 高齢顧客向けサービス
- 家族の資産・財務計画
- デジタル受取人管理
- 不正防止
- パーソナライズド保険商品
課題は、人的サポートを好む可能性のある顧客に対して、デジタルの利便性と利用しやすさを両立させることです。
そのため、AIやデジタルプラットフォームが人間の代理店を完全に置き換えるのではなく、AIとデジタル技術が人間の代理店を支援するハイブリッド型保険モデルが、日本では特に重要となります。
サイバーリスクと新たな保険商品
日本企業がクラウドコンピューティング、AI、コネクテッドシステムへの依存を高める中、サイバーリスクは主要な保険市場機会となっています。
NTT DATAの2026年Insurtech Global Outlookでは、サイバー保護が企業の保険未加入リスクの中で最大の領域として特定され、サイバー、気候、賠償責任リスクへのエクスポージャーが高まっていることが指摘されています。
これにより、以下を開発するインシュアテック企業に機会が生まれています。
- サイバーリスクスコアリング
- 自動リスク評価
- サイバー保険の引受審査
- 継続的リスクモニタリング
- インシデント対応プラットフォーム
- 中小企業向けサイバー保険
- AIを活用した不正検知
AI自体の普及によって、AI関連の業務リスク、賠償責任、サイバーセキュリティリスクを補償する新たな保険商品への需要も生まれる可能性があります。
リサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-insurtech-market/1038224
規制改革がデジタル保険を支援
日本の保険規制環境では、大きな変化が進んでいます。
改正保険業法は2026年6月に施行され、保険販売、ガバナンス、顧客本位の業務運営に関する改革が盛り込まれています。これらの変更は、保険会社や仲介事業者による販売慣行、コンプライアンス、テクノロジーを活用した販売チャネルの運用に影響を与えることが予想されます。
金融庁(FSA)の2026年保険モニタリングでも、ガバナンスとリスク管理が重視されています。
インシュアテック事業者にとって、これにより以下への需要が高まります。
- RegTech
- デジタルコンプライアンス
- 監査証跡
- 顧客同意管理
- 適合性モニタリング
- 販売チャネル分析
- AIガバナンス
- モデルリスク管理
保険会社がコンプライアンスへの対応状況を示すことを支援するテクノロジーは、重要な成長分野となる可能性があります。
AIガバナンスが競争上の要件に
保険業界は、効率性だけを理由にAIを導入することはできません。
保険に関する意思決定は顧客の経済的な安全に直接影響する可能性があるため、説明可能性、正確性、公平性、人による監督が特に重要です。
日本の金融規制当局はAI関連リスクを積極的に重視しています。金融庁と日本銀行は2026年、フロンティアAIによる脅威の変化に対応する金融機関向けの短期的な対策について、共同要請を発出しました。
そのため、今後のインシュアテックプラットフォームでは、以下がますます必要になります。
- 説明可能なAI
- 人による監督
- モデル検証
- データガバナンス
- プライバシー管理
- セキュアAIインフラ
- アクセス管理
- モニタリング・監査可能性
主なビジネス機会
日本のインシュアテック市場では、以下の分野に機会があります。
1. AIを活用した引受審査
2. 生成AI保険コパイロット
3. 保険金請求処理の自動化
4. 保険アナリティクス
5. 保険金詐欺検知
6. デジタル保険販売
7. 組み込み型保険
8. インシュアテックAPI
9. サイバー保険テクノロジー
10. カスタマーサービスの自動化
11. 代理店生産性向上プラットフォーム
12. RegTech・コンプライアンス
13. コネクテッド保険
14. リスクモニタリングプラットフォーム
15. 健康・長寿アナリティクス
16. 気候リスク保険テクノロジー
競争環境
日本のインシュアテックエコシステムには、大手保険会社、テクノロジー企業、デジタル保険事業者、金融機関、専門スタートアップなどが参入しています。
主要なエコシステム参加企業には以下が含まれます。
- MS&ADインシュアランスグループホールディングス
- SOMPOホールディングス
- 東京海上ホールディングス
- 日本生命保険
- 第一生命ホールディングス
- SBIインシュアランスグループ
- NTT DATA
- 富士通
- NEC
- Microsoft
競争の軸は、ますますAI能力、独自データ、既存保険システムとの統合、サイバーセキュリティ、規制コンプライアンス、測定可能な業務成果へと移行しています。
日本インシュアテック市場の展望
日本のインシュアテック市場は、基本的なデジタル化からAIネイティブな保険業務へと移行しています。
次の段階では、保険データ、生成AI、予測分析、クラウドインフラ、自動化されたワークフローの融合が市場を形作る可能性があります。同時に、規制要件によってガバナンスと人による監督が、導入を成功させるための不可欠な要素となります。
保険会社やテクノロジー事業者にとって、最大の機会は、保険金請求コスト、引受効率、不正、顧客エンゲージメント、代理店の生産性、サイバーリスク、コンプライアンスといった具体的な業界課題をテクノロジーによって解決できる分野から生まれる可能性があります。
高度な保険産業、先進的なテクノロジーエコシステム、そしてAIをめぐる規制当局との対話がますます活発化していることから、日本は2030年以降に向けてもインシュアテックイノベーションに適した環境を有しています。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ
