


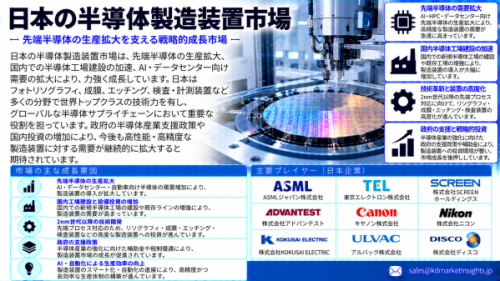
日本半導体製造装置市場に関する調査レポートによると、同市場は2026年~2036年の期間において年平均成長率(CAGR)9.1%で推移し、2036年末までに市場規模173億米ドルを創出すると予測されています。2025年の市場規模は73億米ドルと評価されました。
日本半導体製造装置協会(SEAJ)によると、日本製半導体製造装置の売上高は、2025年度4兆9,100億円、2026年度5兆5,000億円、2027年度5兆6,100億円に達すると予測されています。SEAJは、2026年度の成長について、特にDRAM投資の継続とAIサーバー向け先進ロジック投資が牽引すると見込んでいます。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/834
日本の半導体市場全体も、AIデータセンターの建設、メモリ需要、国内製造への投資再活性化を背景に、2026年には571億米ドルに達すると予測されています。
機会は、リソグラフィ、エッチング、成膜、洗浄、コーティング・現像、ウェハ検査、計測、熱処理、パッケージング、テスト、ウェハ製造、半導体製造装置部品などの幅広い分野に及びます。
日本半導体製造装置市場の概要
日本は世界で最も重要な半導体製造装置の生産拠点の一つであり、国内企業は複数の高付加価値プロセス分野で特に強固なポジションを確立しています。
市場は、以下の2つの相互補完的なトレンドによって支えられています。
世界的な半導体生産能力の拡大 + 日本国内の半導体産業再活性化
前者は、AI、クラウドコンピューティング、HBM、先進ロジック、自動車エレクトロニクス、産業用半導体によって牽引されています。後者は、先進ロジック、メモリ、パワー半導体、センサー、次世代半導体技術などを対象とする政府支援プロジェクトによって推進されています。
SEAJの最新予測は、実際の製造能力が日本国外に位置する場合でも、日本の半導体製造装置メーカーが半導体投資サイクルの恩恵を受ける態勢にあることを示しています。この予測には、日本製半導体製造装置の世界向け売上高および日本市場向け売上高が含まれています。
AIデータセンターが装置需要の主要な牽引役に
AIは、半導体製造装置の上流工程における需要にもますます影響を及ぼしています。
大規模なAIインフラには、以下が必要となります。
- 先進GPU
- AIアクセラレータ
- HBM
- 高性能CPU
- ネットワーキングプロセッサ
- 先進パッケージング
- 高速メモリ
- パワー半導体
これらのコンポーネントの製造には、ますます複雑化するプロセス装置が必要となります。
SEAJは、AIサーバー需要が先進ロジック投資を支える一方、HBM需要によってDRAM投資も強化されると予測しています。
これにより、日本の装置サプライヤーには、ウェハ前工程と後工程の先進パッケージングの双方にわたって機会が生まれています。
2nm半導体製造が新たな装置需要を創出
日本国内における最も戦略的に重要な装置関連機会は、先進2nmロジック製造の開発です。
Rapidusは、政府および民間セクターの支援を受け、北海道で2nm世代の半導体製造を開発しています。2026年2月、同社は2nm量産を2027年に向けて移行するため、IPAからの1,000億円を含む2,676億円の資金調達を発表しました。
2026年6月、RapidusはIPAからさらに1,500億円の追加投資を発表し、総資金調達額は約4,249.5億円となりました。
同社の2026年度NEDO支援プロジェクトは、以下を対象としています。
- 2nm世代半導体のインテグレーション
- 短TAT製造
- 日米技術協力
- チップレット技術
- 先進パッケージ設計
- 先進パッケージ製造
これにより、先進ノード製造工程全体で使用される装置に対する潜在的な需要が生まれています。
【画像 https://www.dreamnews.jp/press/364506/images/bodyimage1】
GAA技術が先進プロセス装置の需要を牽引
2nmクラスの製造では、従来のFinFET製造と比較してプロセスの複雑性を高めるゲート・オール・アラウンド(GAA)トランジスタ構造が導入されます。
この移行により、以下の高精度な装置・技術への需要が生まれています。
- 成膜装置
- エッチングシステム
- 洗浄装置
- リソグラフィシステム
- 計測装置
- 欠陥検査装置
- プロセス制御システム
- 熱処理装置
- 表面処理技術
経済的な機会は、単一の装置カテゴリーに限定されません。先進ノードでは、より厳格なプロセスウィンドウと高度なプロセス統合が求められるため、装置性能とプロセス制御能力の重要性が高まっています。
リソグラフィ装置は戦略的セグメントとして引き続き重要
リソグラフィは、半導体製造において依然として設備投資負担の大きい分野の一つです。
日本には、キヤノンやニコンをはじめとする世界的に重要なリソグラフィ関連サプライヤーが存在するほか、日本企業は重要なリソグラフィ材料やプロセス技術も提供しています。
先進半導体の製造では、以下の用途に向けてますます高度なリソグラフィが必要となります。
- クリティカル・ディメンション(CD)制御
- 先進ロジック
- DRAM
- HBM関連製造
- 先進パッケージング
- 特殊用途半導体
したがって、日本国内および世界各地での先進ノード製造の拡大は、リソグラフィ装置および関連部品に対する長期的な需要を支えています。
成膜・エッチング装置の重要性が高まる
半導体構造が微細化し、三次元化するにつれて、成膜およびエッチング工程の重要性がますます高まっています。
先進ロジックやメモリの製造では、複数の材料層を高精度に形成・除去する必要があります。
主要な装置関連機会には以下が含まれます。
- CVD
- ALD
- PVD
- プラズマエッチング
- 選択エッチング
- 誘電体成膜
- 金属成膜
- 表面処理
日本の半導体製造装置企業は、これらの複数の分野で強固なポジションを確立しています。
GAA、3D NAND、HBM、先進パッケージングへの移行により、プロセス工程数がさらに増加し、特殊用途装置に新たな機会が生まれています。
洗浄装置は日本の強みの一つ
ウェハ洗浄は、日本の半導体製造装置エコシステムにおけるもう一つの重要な機会です。
先進半導体の製造では、ますます厳格なコンタミネーション管理が求められています。微細化された形状や複雑な三次元構造により、洗浄性能は歩留まりにとって極めて重要となっています。
そのため、以下の需要が拡大しています。
- シングルウェハ洗浄
- バッチ洗浄
- 薬液洗浄
- ドライ洗浄
- 表面前処理
- エッチング後洗浄
日本は半導体洗浄装置、薬品、関連部品において確立された技術力を有しており、これがエコシステム上の優位性をもたらしています。
HBM・DRAM投資が装置需要を下支え
メモリは、装置需要を牽引する最も重要な要因の一つとなっています。
AIアクセラレータは、大規模AIワークロードに必要なメモリ帯域幅を確保するため、HBMへの依存度をますます高めています。
SEAJの2026年1月の予測では、特にHBMを中心とする堅調なDRAM投資が、日本の半導体製造装置売上高を牽引する要因として明確に挙げられています。
HBM関連製造では、以下の需要が生まれています。
- ウェハプロセス
- TSV関連プロセス
- 薄ウェハ加工
- ボンディング
- 先進パッケージング
- 計測
- 検査
- テスト
- 熱管理技術
その結果、HBM投資サイクルは、従来型の前工程装置サプライヤーだけでなく、先進パッケージング分野に位置する企業にも恩恵をもたらす可能性があります。
先進パッケージングが対象市場を拡大
半導体製造は、従来型のウェハ前工程製造を超えて、ますます広がっています。
AIプロセッサでは、以下を統合する高度なパッケージングアーキテクチャが必要となります。
ロジック + HBM + インターポーザ + 基板 + 高速インターコネクト
これにより、以下への需要が生まれています。
- ダイボンダー
- ウェハボンダー
- ハイブリッドボンディング装置
- TSV装置
- パッケージ検査装置
- 先進モールディング装置
- 再配線層(RDL)形成装置
- 基板製造装置
- 熱処理装置
- パッケージレベル計測装置
RapidusのNEDO支援プログラムには、2nm世代半導体向けのチップレット、パッケージ設計、製造技術が明確に含まれており、日本の先進パッケージング装置エコシステムにおける長期的な機会をさらに強化しています。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/japan-semiconductor-manufacturing-equipment-market/834
日本国内の半導体投資が装置の国産化を支援
日本の半導体政策は、市場に大きな構造的追い風をもたらしています。
経済産業省(METI)の政策枠組みでは、官民合わせて約50兆円の投資を誘発し、2030年までに半導体関連売上高を15兆円超にすることを目指しています。政府は、国内生産施設、先進半導体、サプライチェーンのレジリエンス、関連する装置・材料を支援しています。
支援対象となるエコシステムには、以下への投資が含まれます。
- Rapidus
- ソニーセミコンダクタマニュファクチャリング
- キオクシア
- Micron Memory Japan
- ルネサス
- デンソー
- ROHM
- 三菱電機
- SUMCO
- JSR
- Resonac
- 新光電気工業
- キヤノン
- 富士フイルム
- その他の半導体製造装置、材料、部品企業
この幅広い投資基盤により、ファブだけでなく、装置の導入、プロセス統合、メンテナンス、部品、消耗品、アップグレードにも需要が生まれています。
TSMCの日本での拡張が装置需要を創出
TSMCの熊本における製造事業も、重要な市場の牽引要因となっています。
米国商務省は、熊本におけるTSMCのファブとRapidusの北海道プロジェクトを、日本の半導体製造基盤を強化する重要な動きとして挙げています。
ファウンドリ生産能力の拡大により、以下の機会が生まれています。
- ウェハ製造装置
- プロセス制御システム
- 検査装置
- クリーンルーム設備
- 薬液供給システム
- ガス管理システム
- 自動化
- 工場向けソフトウェア
- 装置部品
日本の装置サプライヤーは、国内ファブの拡張と海外ファウンドリの投資の双方から恩恵を受ける可能性があります。
半導体製造装置部品が重要なボトルネックに
装置製造自体も、高度な部品エコシステムに依存しています。
重要な部品には以下が含まれます。
- セラミック部品
- 石英部品
- 静電チャック
- 真空部品
- バルブ
- ポンプ
- RF部品
- センサー
- モーションコントロールシステム
- 精密光学部品
- 熱関連部品
- MFC
- プロセスチャンバー
最近の業界報道では、AI主導の半導体拡張により装置部品のサプライチェーンに圧力がかかっており、一部の日本製重要部品では非常に長いリードタイムが発生していると報じられています。
これにより、日本の部品メーカーには、生産能力を拡大し、重要な装置部品の代替供給源を開発する機会が生まれています。
計測・検査の重要性が高まる
半導体の微細化が進むにつれて、メーカーはプロセス装置の改善だけに依存することができなくなっています。計測と検査も、より高精度化する必要があります。
主な機会には以下が含まれます。
- CD-SEM
- オーバーレイ計測
- 膜厚測定
- 欠陥検査
- ウェハ検査
- パターン検査
- 表面分析
- 電子線検査
- 光学計測
AIを活用した検査も、大きな機会として浮上しています。これは、半導体メーカーが膨大な量のプロセスデータや欠陥データを生成するためです。
高分解能計測 + AI分析 + プロセス制御を組み合わせられる装置サプライヤーは、より大きな付加価値を獲得できる可能性があります。
自動化とスマートファブ技術
日本の半導体製造装置市場は、ますますソフトウェア主導にもなっています。
将来の半導体ファブでは、以下が活用されることになります。
- 自動搬送システム
- 装置モニタリング
- 予知保全
- AIプロセス最適化
- デジタルツイン
- 自動レシピ管理
- リアルタイム歩留まり分析
- 工場分析
- 遠隔装置診断
これにより、装置メーカーがハードウェア、ソフトウェア、分析、サービス、継続的な収益を組み合わせた**「装置をプラットフォームとする」ビジネスモデル**へ移行する機会が生まれています。
サステナビリティが装置設計の重要な優先事項に
半導体製造では、大量の電力、超純水、プロセス薬品、特殊ガスが消費されます。
ファブが拡張するにつれて、顧客は以下を削減できる装置をますます求めるようになっています。
- エネルギー消費
- 水消費量
- 薬品使用量
- プロセスガス消費量
- 廃棄物
- 装置のダウンタイム
エネルギー効率の高い装置は、スループット、歩留まり、精度、コストと並ぶ重要な購買基準となる可能性があります。
これは、日本のより広範なGXおよび省エネルギー目標との関連でも特に重要です。
競争環境
日本は世界有数の強固な半導体製造装置エコシステムを有しています。
主要な日本の装置メーカーおよび関連企業には、以下が含まれます。
- 東京エレクトロン
- SCREENセミコンダクターソリューションズ
- アドバンテスト
- DISCO
- レーザーテック
- KOKUSAI ELECTRIC
- 日立ハイテク
- キヤノン
- ニコン
- 荏原製作所
- ASM Japanおよび日本で事業を展開するその他の海外サプライヤー
これらの企業は、成膜やコーティング・現像から、ウェハ洗浄、検査、計測、テスト、研削、ダイシング、真空技術まで、製造プロセスのさまざまな領域を担っています。
競争優位性は、ますます以下の要素に左右されます。
精度 + スループット + 歩留まり改善 + 自動化 + サービス + プロセス統合
日本半導体製造装置市場の展望
日本の半導体製造装置市場は、2020年代後半にかけて継続的な拡大が見込まれています。
SEAJによる2026年度5兆5,000億円、2027年度5兆6,100億円という現在の予測は、日本の装置メーカーが短期的な投資急増ではなく、持続的な需要拡大期に入っていることを示しています。
特に有力な機会は、以下の分野から生まれると予想されます。
1. 2nm/GAA先進ロジック
2. AIサーバー向け半導体製造
3. HBM・DRAM
4. 先進パッケージング
5. 半導体検査・計測
6. ウェハ洗浄
7. 成膜・エッチング
8. 装置部品
9. スマートファブ自動化
10. 国内半導体生産能力の拡大
日本の戦略的な半導体投資も、今後の見通しをさらに強化しています。政府は2030年までに半導体関連国内売上高15兆円超を目標としているほか、Rapidus、TSMC、キオクシア、ソニー、Micron、ルネサスなどが関与する主要プロジェクトによって、日本の生産エコシステムが拡大しています。
装置メーカー、部品サプライヤー、テクノロジー企業、投資家にとって、最も魅力的な機会は、AI半導体需要、先進ノードの複雑化、HBM、先進パッケージング、日本の国内半導体産業再活性化プログラムが交差する領域に、ますます存在するようになっています。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
