

細胞・遺伝子治療臨床試験サービスは、プロトコル設計や患者募集から、規制遵守やデータ管理まで、あらゆる領域をカバーしています ― これは、受託研究機関(CRO)が、遺伝子治療、細胞治療、遺伝子改変細胞治療の試験を、腫瘍学、血液学から神経学、心血管疾患に至る適応症全体にわたり、精度、有効性、高水準の遵守をもって実施するための基盤です。これらのサービスは、製薬・バイオテクノロジー企業、受託研究機関、学術・研究機関の双方で利用されています。
細胞・遺伝子治療臨床試験サービス市場の規模は近年急速に拡大しており、市場の成長率は予測期間を通じて高水準を維持すると見込まれています。後期段階の治験サービス、デジタル治験技術、グローバルな患者募集の取り組みへの需要が、臨床現場に参入する先進治療薬の数と歩調を合わせて拡大しているためです。
このレポートの無料サンプルをダウンロードして、より詳しいインサイトをご覧ください
http://thebusinessresearchcompany.com/sample_request?id=61452698&type=smp&name=Cell%20And%20Gene%20Therapy%20Clinical%20Trial%20Services%20Market%20Report%202026&utm_source=Dreamnews&utm_medium=Paid&utm_campaign=Oct_PR
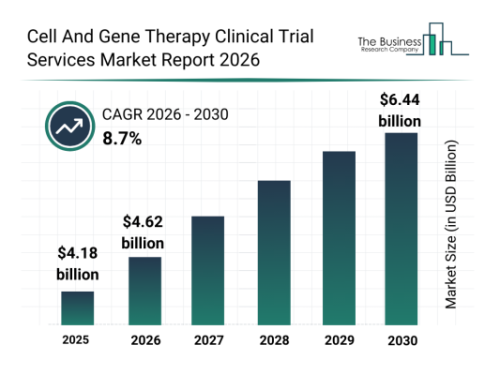
細胞・遺伝子治療臨床試験サービス市場規模と成長率:市場予測を支える数字
数字で見る細胞・遺伝子治療臨床試験サービス市場規模:
● 2025年の市場規模:41.8億ドル
● 2026年の市場規模:46.2億ドル(CAGR 10.3%)
● 2030年の市場予測:64.4億ドル(CAGR 8.7%)
細胞・遺伝子治療臨床試験サービス市場ドライバー:遺伝性疾患の増加
遺伝性疾患の増加が、今後の細胞・遺伝子治療臨床試験サービス市場の成長を後押しすると見込まれています。遺伝性疾患とは、人のDNAの変異によって引き起こされる疾患であり、遺伝子検査の普及、遺伝子変異の発生、近親婚の存在などにより、その発生率は上昇しています。細胞・遺伝子治療臨床試験サービスは、新規治療法の開発を促し、個々の患者に合わせた治療を実現し、研究から臨床実践への橋渡しを加速させ、遺伝性疾患に苦しむ患者の選択肢を広げることで、この増加に対応しています。英国政府機関である国民保健サービス(NHS)によると、2023年時点でイングランドにおいて最も広く見られる遺伝性疾患は鎌状赤血球症であり、約17,000人がこの疾患とともに生活しています。これが、現在の治験活動の高まりを支える細胞・遺伝子治療臨床試験サービス市場の主要ドライバーです。
サービス・治療タイプ・適応症・エンドユース別の細胞・遺伝子治療臨床試験サービス市場セグメンテーション
細胞・遺伝子治療臨床試験サービス市場セグメンテーションは以下のとおりです:
● サービス別:治験デザイン・計画、供給・物流サービス、規制業務・コンプライアンス、データ管理・生物統計、サイト管理・モニタリング、その他のサービス
● 治療タイプ別:遺伝子治療、細胞治療、遺伝子改変細胞治療
● 適応症別:腫瘍学、血液学、代謝障害、感染症、神経学、心血管疾患、筋骨格系疾患、その他の適応症
● エンドユース別:製薬・バイオテクノロジー企業、受託研究機関、学術・研究機関、その他のエンドユーザー
● 治験デザイン・計画のサブセグメント:プロトコル開発、治験実施可能性調査、治験デザインコンサルティング、患者募集・登録戦略、リスクベースモニタリング計画
● 規制業務のサブセグメント:規制戦略・コンサルティング、規制提出・文書化、GMP遵守、規制経路コンサルティング、治験申請(CTA)
細胞・遺伝子治療臨床試験サービス市場のトレンドとM&A:CRMプラットフォームから国境を越えた買収まで
細胞・遺伝子治療臨床試験サービス市場で事業を展開する大手企業は、治験参加者、医療提供者、その他の関係者とのやり取りを治験プロセス全体にわたって合理化・調整する、顧客関係管理システムなどの先進技術の導入に注力しています ― AmerisourceBergenのCGT Integration Hubは、この市場トレンドを代表する例です。統合もこの分野を塗り替えています。2024年1月、日本の製薬企業である協和キリン株式会社は、希少疾患向け遺伝子治療に特化した英国のバイオテクノロジー企業Orchard Therapeutics Limitedを非公開の金額で買収しました。Orchardの希少疾患向け遺伝子治療の開発・商業化における専門知識を活用し、遺伝性・重篤な疾患を抱える人々の満たされない医療ニーズへの対応を強化することを目指しています。
細胞・遺伝子治療臨床試験サービス市場の主要プレイヤーは?
市場で事業を展開する主要企業には、Thermo Fisher Scientific、Sharp Services、IQVIA、Laboratory Corporation of America Holdings、ICON plc、Syneos Health、Catalent Pharma Solutions、Charles River Laboratories、Parexel International、PRA Health Sciences、Covance、Medpace Holdings、BioClinica、Precision Medicine Group、Worldwide Clinical Trials、Clinigen Group、Evidera、Advarra、Veristat、Clinipace、Celonic、Cromsource、Novotech、MedSource Holdings、Frontage Laboratoriesなどが含まれます。
細胞・遺伝子治療臨床試験サービス市場見通し:最大地域はどこか、そして市場予測は?
北米は2025年の細胞・遺伝子治療臨床試験サービス市場最大地域であり、予測期間を通じて最も成長の速い地域にもなると見込まれています。これは、先進治療の開発企業と規制インフラが同地域に集中していることを反映しています。本レポートが対象とする地域は、アジア太平洋、東南アジア、西ヨーロッパ、東ヨーロッパ、北米、南米、中東、アフリカであり、対象国にはオーストラリア、ブラジル、中国、フランス、ドイツ、インド、インドネシア、日本、台湾、ロシア、韓国、英国、米国、カナダ、イタリア、スペインが含まれます。これらを総合すると、細胞・遺伝子治療臨床試験サービス市場概要は、デジタル治験技術、グローバルな治験サイトネットワークの拡大、そして規制遵守と治験精度への注力の深まりが、2030年までの競争優位を決定づける業界像を描き出しています。
詳細な市場レポートはこちらから
http://thebusinessresearchcompany.com/report/cell-and-gene-therapy-clinical-trial-services-global-market-report?utm_source=Dreamnews&utm_medium=Paid&utm_campaign=Oct_PR
【画像 https://www.dreamnews.jp/press/364165/images/bodyimage1】
配信元企業:The Business research company
プレスリリース詳細へ
ドリームニューストップへ