

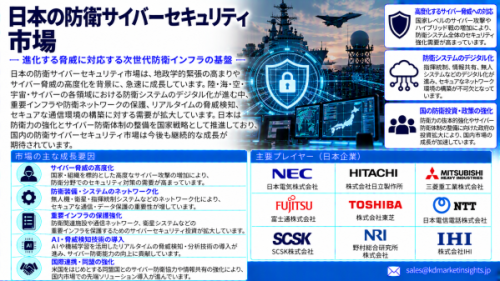
世界の防衛サイバーセキュリティ市場の2024年の市場規模は382億米ドル。市場は2025年から2035年にかけて年平均成長率9.5%で拡大し、2035年末には779億米ドルの価値を超える見込みです。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/335
市場は従来型のネットワーク保護から、ミッション・アウェア型のサイバーレジリエンスへと移行しています。これは、設計段階から軍事プラットフォーム、ソフトウェア開発、サプライチェーン、データアーキテクチャ、運用技術にサイバーセキュリティを組み込むアプローチです。
主な成長要因
防衛ネットワークに対するサイバー脅威の増大
防衛組織は、ランサムウェア、諜報活動、認証情報の窃取、マルウェア、サプライチェーン侵害、ゼロデイ攻撃、データ窃取、運用システムの妨害など、ますます高度化する脅威に直面しています。
軍事ネットワークは、侵害された情報によって作戦計画、情報、兵器システムの仕様、物流情報、通信インフラ、機密性の高い請負企業データなどが露出する可能性があるため、特に魅力的な攻撃対象となっています。
そのため、相互接続されたシステムへの依存拡大が、継続的なモニタリング、脅威検知、ID保護、暗号化、エンドポイントセキュリティ、サイバーテスト、インシデント対応への需要を生み出しています。
接続型軍事プラットフォームの拡大
現代の軍事システムでは、航空機、艦船、地上車両、衛星、センサー、指揮センター、無人システム、戦術ネットワーク間でデータを交換するケースが増えています。
この相互接続型アーキテクチャは状況認識を向上させる一方で、セキュリティ上の依存関係を増大させます。そのため、防衛サイバーセキュリティ企業は、運用要件を妨げることなく、通信、組み込みコンピューティング環境、センサー、ミッションシステム、データフローを保護できるソリューションを開発しています。
ゼロトラストアーキテクチャの導入
ゼロトラストは、防衛サイバーセキュリティにおける主要なアーキテクチャの方向性となりつつあります。
米国国防総省(DoD)のゼロトラスト戦略には、ID、デバイス、アプリケーション、ネットワーク、データ、可視性、自動化などの領域にわたる152の目標活動が含まれています。同省は、目標レベルでの実装をFY2027の目標として掲げています。
これにより、以下の分野に機会が生まれています。
IDおよびアクセス管理
継続的認証
多要素認証
特権アクセス管理
マイクロセグメンテーション
最小権限アクセス
行動分析
データ暗号化
セキュリティモニタリング
ポリシー適用の自動化
AIと機械学習が防衛サイバーセキュリティを変革
人工知能は、複雑な防衛環境全体で異常な活動を検知するうえで、ますます重要になっています。
AI対応サイバーセキュリティプラットフォームは、大量のネットワークテレメトリ、エンドポイント活動、認証イベント、アプリケーションの挙動、脅威インテリジェンスを分析し、従来のルールベースシステムでは見逃す可能性のあるパターンを特定できます。
主な用途には以下が含まれます。
AI脅威検知: 機械学習モデルが通常とは異なるネットワークおよびユーザーの挙動を特定します。
インシデント対応の自動化: AIがアラートの優先順位付けを行い、調査ワークフローを迅速化できます。
予測型サイバー防御: セキュリティチームが、脆弱性や新たな攻撃パターンを運用上のインシデントに発展する前に特定できるようにします。
脅威インテリジェンス: AIが複数のインテリジェンスフィードやセキュリティシステムから得られた情報を相関分析できます。
AIモデルセキュリティ: 防衛組織が情報および意思決定支援用途にAIを導入するにつれ、モデル、データセット、API、推論環境の保護も新たなサイバーセキュリティ要件となっています。
エージェント型AIの登場は、新たなセキュリティ上の考慮事項ももたらしています。自律型システムが、人間による介入をほとんど必要とせずにデータ、アプリケーション、運用ワークフローへアクセスする可能性があるためです。現在の防衛産業における議論では、AIの導入とゼロトラストおよびサイバーレジリエンスとの関連性がますます重視されています。
【画像 https://www.dreamnews.jp/press/364020/images/bodyimage1】
防衛クラウドサイバーセキュリティ
軍事組織では、データ共有、分析、アプリケーション、人工知能、分散型オペレーションを支援するため、クラウドおよびハイブリッドクラウドインフラの導入が進んでいます。
防衛クラウドサイバーセキュリティの機会には、以下が含まれます。
クラウドワークロード保護
データ損失防止
クラウドIDセキュリティ
セキュアAPI
暗号化および鍵管理
クラウドネイティブセキュリティモニタリング
ソブリンクラウドインフラ
セキュアなマルチクラウドアーキテクチャ
継続的コンプライアンスモニタリング
防衛組織では、レガシーシステム、プライベートインフラ、戦術ネットワーク、クラウドサービスを統合する必要があるケースが多いため、ハイブリッド導入が特に重要です。
指揮統制システム向けサイバーセキュリティ
指揮統制システムは、ますますデータ集約型かつ相互接続型になっています。
サイバーセキュリティでは、指揮センター、センサー、兵器プラットフォーム、情報システム、作戦部隊間を移動する情報の完全性と可用性を保護する必要があります。
セキュリティ技術は、以下のシステムにますます組み込まれています。
C4ISRシステム
指揮統制プラットフォーム
戦術通信システム
情報ネットワーク
電子戦システム
ミッションコンピューター
センサーネットワーク
無人システム
戦場管理プラットフォーム
防衛産業基盤のサイバーセキュリティ
防衛サイバーセキュリティは、政府ネットワークにとどまりません。
大規模な防衛エコシステムは、数千の請負企業、下請企業、テクノロジープロバイダー、メーカー、エンジニアリング企業、ソフトウェアサプライヤーに依存しています。このエコシステムのどの部分における脆弱性も、機密情報を潜在的に露出させる可能性があります。
米国国防総省は、物品およびサービスについて約20万社の民間企業に依存しており、請負企業のサイバーセキュリティは国家防衛のレジリエンスにおける重要な要素となっています。
そのため、**Cybersecurity Maturity Model Certification(CMMC)**などのサイバーセキュリティコンプライアンスプログラムが、以下への需要を生み出しています。
コンプライアンス評価
セキュリティモニタリング
脆弱性管理
インシデント対応
セキュアソフトウェア開発
マネージドセキュリティサービス
サイバーセキュリティコンサルティング
サプライヤーリスク管理
セキュリティ文書および証跡管理
2026年、米国政府説明責任局(GAO)は、国防総省が3年間にわたってCMMCを導入している一方、認定評価者の確保など、導入上の課題も特定していると報告しました。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/defense-cyber-security-market/335
軍事プラットフォーム向け組み込みセキュリティ
サイバーセキュリティは、ネットワーク境界だけでなく、ハードウェアやファームウェアのレベルでも考慮されるようになっています。
防衛プラットフォームでは、以下を保護する必要があります。
組み込みプロセッサ
ファームウェア
ミッションコンピューター
車両ネットワーク
センサー
通信機器
アビオニクス
海軍システム
兵器制御エレクトロニクス
自律システム
セキュアブート、ハードウェア・ルート・オブ・トラスト、ファームウェア完全性検証、アンチタンパーメカニズム、暗号鍵管理、セキュアアップデートメカニズムなどの技術は、プラットフォームレベルのレジリエンス強化に寄与します。
これにより、セキュリティを軍事用ハードウェアや組み込みシステムに直接統合できるサイバーセキュリティプロバイダーに機会が生まれています。
自律・無人システム向けサイバーセキュリティ
自律型航空機、無人地上車両、無人海上・水上ドローン、ロボットシステム、インテリジェントセンサーの拡大により、新たなサイバーセキュリティ要件が生まれています。
従来型のプラットフォームとは異なり、自律システムは遠隔指揮インフラや他のプラットフォームと継続的に通信する可能性があります。
主なセキュリティ上の優先事項には、以下が含まれます。
セキュア通信
認証
アンチスプーフィング
データ完全性
セキュアソフトウェアアップデート
AIモデル保護
ナビゲーションデータセキュリティ
センサー保護
レジリエントなエッジコンピューティング
侵害検知
そのため、サイバーセキュリティは独立したIT機能ではなく、自律システム設計に不可欠な要素となっています。
サイバーレジリエンスとミッション継続性
防衛組織では、侵入を防止するだけでなく、攻撃を受けている間もミッションの可用性を維持できるサイバーセキュリティソリューションの必要性が高まっています。
これにより、以下への投資が促進されています。
サイバーレジリエンス
継続的バックアップ
ネットワークセグメンテーション
冗長通信
ディザスタリカバリ
自動フェイルオーバー
セキュリティオーケストレーション
インシデント対応
サイバーレンジテスト
ミッション継続計画
目的は、個々のネットワーク、アプリケーション、デバイスが侵害された場合でも、軍事作戦を継続できるようにすることへと移行しています。
現在の業界動向
防衛サイバーセキュリティの調達では、統合型デジタルインフラへの注目が高まっています。
2026年8月、米陸軍は中央クラウド管理組織をArmy Cyber Commandの傘下に移管し、クラウド管理とサイバー防御のより緊密な統合を示しました。
NATOもセキュアなクラウド対応デジタルインフラを拡大しています。2026年7月、NATO Communications and Information Agencyは、より俊敏でレジリエントなデジタルエンタープライズを支援することを目的としたProtected Business Networkプログラムについて、AccentureおよびLeonardoとの数百万ユーロ規模の契約を発表しました。
これらの動きは、クラウド、ID、データ、ネットワーク、運用技術、ミッションシステムを個別に扱うのではなく、これらを統合するサイバーセキュリティアーキテクチャへの幅広い移行を示しています。
主なビジネス機会
防衛サイバーセキュリティ市場には、以下の高付加価値技術分野で機会があります。
AIを活用した脅威検知および対応
ゼロトラスト防衛アーキテクチャ
防衛向けIAMおよび特権アクセス管理
軍事クラウドセキュリティ
C4ISRシステム向けサイバーセキュリティ
組み込みハードウェアおよびファームウェアセキュリティ
自律システム向けサイバーセキュリティ
防衛サプライチェーンセキュリティ
サイバーセキュリティコンプライアンスおよび認証
防衛組織向けマネージドセキュリティオペレーション
耐量子暗号
セキュアな戦術通信
AIモデルおよびデータセキュリティ
サイバーレンジおよびペネトレーションテストプラットフォーム
ミッション重視型サイバーレジリエンス
テクノロジーベンダーにとっては、独立したサイバーセキュリティソフトウェアだけでなく、防衛OEMやシステムインテグレーターとのSecurity-by-Design(セキュリティ・バイ・デザイン)パートナーシップにも機会が拡大しています。
地域別市場の展望
北米
北米は、軍事分野のデジタル化の進展、大規模な防衛テクノロジーエコシステム、クラウドの近代化、ゼロトラストの取り組み、防衛産業基盤を対象としたサイバーセキュリティ要件を背景に、引き続き主要な防衛サイバーセキュリティ市場となっています。
欧州
欧州では、軍事の近代化、NATOの相互運用性要件、セキュア通信、サイバーレジリエンスへの取り組み、接続型防衛システムへの投資拡大が需要を支えています。
アジア太平洋
アジア太平洋地域は、各国が軍事ネットワーク、監視システム、海軍プラットフォーム、航空宇宙インフラ、自律システム、セキュア通信を近代化する中で、重要な拡大機会となっています。
中東
防衛の近代化とデジタル接続型軍事プラットフォームへの依存拡大が、高度なサイバーセキュリティ、脅威インテリジェンス、SOCサービス、重要インフラ保護への需要を支えています。
防衛サイバーセキュリティ市場:競争環境
競争環境には、防衛請負企業、サイバーセキュリティ企業、ITサービスプロバイダー、クラウドテクノロジー企業、システムインテグレーター、専門的な防衛セキュリティベンダーが含まれます。
市場に関連する主要企業には、以下が含まれます。
BAE Systems
General Dynamics
Leidos
Booz Allen Hamilton
CACI International
市場調査資料では、これらの企業が主要参加企業として挙げられているほか、その他の防衛、サイバーセキュリティ、クラウド、テクノロジープロバイダーも主要企業として挙げられています。
防衛サイバーセキュリティ市場の展望
防衛サイバーセキュリティの次の段階は、AI、ゼロトラスト、クラウドインフラ、自律システム、セキュア通信、組み込みセキュリティ、サイバーレジリエンスの融合によって形成されます。
市場は、従来型の軍事ネットワークを保護することから、ソフトウェア定義型の戦場を保護することへと移行しています。防衛組織には、司令部、クラウド環境、戦術エッジ、兵器プラットフォーム、自律システム、請負企業、サプライチェーン全体にわたってデータとシステムを保護できるサイバーセキュリティアーキテクチャが必要となります。
サイバーセキュリティ企業、防衛OEM、テクノロジーサプライヤー、システムインテグレーター、投資家にとって、これはSecurity-by-Design、AI対応防衛、ID中心型セキュリティ、ミッションレジリエンス、継続的サイバーアシュアランスをめぐる機会を生み出しています。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ