

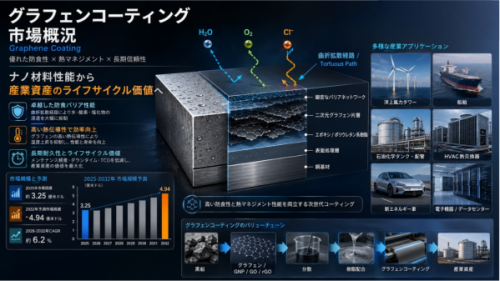
現在の事業化状況を見ると、産業用防食および重防食コーティングは、グラフェンコーティングの中でも最も現実的な商業基盤を持つ用途の一つである。海洋構造物、船舶、洋上風力発電、港湾設備、橋梁、電力インフラ、石油化学貯蔵タンク、石油・ガスパイプライン、大型鋼構造物は、複雑な腐食環境、長期使用、そして高い現場保守コストという共通課題を抱えている。二次元グラフェン片が形成する屈曲した拡散経路によって、水分、酸素、腐食性イオンが金属基材へ移動する速度を抑制でき、さらに亜鉛粉末、防食顔料、樹脂系との相乗効果も期待できる。一方、HVAC/R熱交換器、産業用冷却、データセンターの熱管理、自動車、航空宇宙、電子機器、導電・帯電防止、EMIシールド、包装バリア、機能性繊維などは、より分散しているものの付加価値の高い成長用途として形成されつつある。
業界の競争軸はすでに「誰がグラフェンを製造できるか」から、「誰がグラフェンを安定して産業用コーティング性能へ転換できるか」へ移行しつつある。安定したグラフェン製造は第一段階にすぎず、その後には表面機能化、分散、樹脂との適合、配合最適化、施工適合性、塩水噴霧、複合サイクル腐食、付着性、耐候性、耐摩耗性、電気抵抗、熱特性、長期実環境使用などの検証が必要となる。将来的に規模のある売上と継続的なリピート需要を形成できる企業は、材料、分散、配合、検証、産業顧客への導入までを一体的に保有する総合型サプライヤーになる可能性が高い。
LP Information調査チームの「世界グラフェンコーティング市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/800370/graphene-coating)によれば、世界のグラフェンコーティング市場規模は2025年に約3.25億米ドルであり、2032年には約4.94億米ドルに達すると予測され、2026~2032年の年平均成長率(CAGR)は約6.2%と見込まれている。
市場概況:グラフェン材料産業から機能性コーティングへ拡大、価値成長は原料使用量の増加と同義ではない
グラフェンコーティングは、従来の塗料産業と先進二次元材料産業が交差して形成される高性能機能材料市場として捉えることが適切である。その産業基盤は依然として、エポキシ樹脂、ポリウレタン、アクリル樹脂、シリコーン、水系ポリマー、およびこれらに使用される顔料、フィラー、溶剤、分散剤、消泡剤、レオロジー調整剤、硬化剤など、成熟した塗料化学体系に基づいている。グラフェンナノプレートレット、少層グラフェン、酸化グラフェン、還元型酸化グラフェン、表面機能化グラフェンなどは通常、機能性成分として添加され、塗膜の微細構造、腐食性物質の拡散経路、電子輸送ネットワーク、熱伝導経路を変化させることで、従来の塗料では同時に実現することが難しかった複数の性能を向上させる。そのため、グラフェンコーティングは単一材料ではなく、グラフェン含有量だけで製品グレードを判断することも適切ではない。
産業発展の観点では、初期段階では「グラフェンを量産できるか」が主要課題であった。その後、競争軸は「安定的に分散できるか」へ移行した。未処理のグラフェンは凝集、沈降、再積層を起こしやすく、理論上の材料特性がそのまま塗膜性能に反映されないためである。市場がより成熟すると、さらに樹脂界面設計や配合上の相乗効果が重視されるようになり、グラフェンと樹脂、亜鉛粉末、炭素材料、無機フィラー、防食顔料、各種添加剤との適合性を解決する必要がある。最終的な商業化段階では、促進試験、第三者評価、実際の産業環境での長期使用によって性能を証明するとともに、異なる施工装置、膜厚、硬化条件、基材処理条件においても安定した性能を維持することが求められる。
【画像 https://www.dreamnews.jp/press/363834/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/363834/images/bodyimage2】
用途分野:産業用重防食が需要基盤を形成し、熱管理と電子機能化が第二の成長曲線を形成
下流用途の観点では、グラフェンコーティングにとって最も商業価値が高いのは、一般的な室内建築用装飾塗料ではなく、設備故障コスト、維持管理コストが高く、腐食環境が厳しい、または明確な機能向上ニーズを持つ産業資産である。海洋構造物、洋上風力、船舶、港湾機械、橋梁、送配電設備、鋼構造物、貯蔵タンク、石油・ガスパイプライン、石油化学設備などは、重防食需要の重要な基盤を形成する。これらの資産は長期間にわたり屋外、高湿度、塩水噴霧、化学物質、温度変化などにさらされることが多い。塗膜が早期に劣化した場合、再塗装材料だけでなく、設備停止、表面処理、足場、人件費、高所・海上施工、環境対応などの追加コストが発生する。そのため、グラフェン防食コーティングの経済価値は、単純に塗料購入価格を下げることではなく、点検・補修周期を延長し、再塗装頻度を減らし、ライフサイクル保守コストを削減することにある。
HVAC/R、コールドチェーン、産業用熱交換器、データセンター冷却は、もう一つの重要な用途として注目されている。これらの設備は腐食と熱交換効率低下という二つの問題を抱えており、とりわけ沿岸、高湿度、化学環境、連続運転条件では、熱交換フィンや金属表面の腐食がエネルギー効率をさらに低下させる。グラフェン熱管理コーティングが表面保護と熱伝達性能の最適化を同時に実現できれば、従来の防食コーティングとは異なる経済モデルを形成する可能性がある。その価値は、設備のエネルギー消費、熱交換効率、保守周期、既設設備の改修需要と直接結び付く。
自動車、航空宇宙、産業電子機器、民生電子機器、通信設備、電池・蓄電システムは、第三の高付加価値市場を構成する。これらの分野では、グラフェンコーティングに求められる主な機能は導電性、帯電防止、EMIシールド、熱管理、耐摩耗性、軽量化である。製品1台当たりの塗布面積は限定的であっても、性能要求および認証障壁が高いため、単位面積当たりの価値がより重要になる。包装フィルム、ポリマーフィルム、繊維材料、その他の消費財はより分散した長期市場であり、ガスバリア、静電制御、耐摩耗、熱管理の改善が追加配合・加工コストを上回る価値を生み出せるかが重要となる。全体として、グラフェンコーティング市場は今後、「産業用重防食という基盤市場+熱管理の成長市場+電子・多機能の高付加価値市場」という三層構造を形成する可能性が高い。
製品構成:重防食用途が最も成熟し、熱伝導・導電・多機能化が付加価値を高める
製品構成の観点から、グラフェンコーティングは、グラフェン粉末塗料、酸化グラフェン塗料、高含有・低含有といった単純な区分ではなく、機能、樹脂系、グラフェン形態、適用基材という複数の軸で分類する必要がある。現在、比較的商業化が進んでいるのはグラフェン防食・重防食コーティングである。これらは一般にエポキシ樹脂、ジンクリッチエポキシ、ポリウレタン、水系防食系、その他の高耐久性樹脂と組み合わせ、鋼材、アルミニウム合金などの金属表面に使用される。二次元グラフェン片は腐食性物質の拡散経路を長くし、塗膜の緻密性を高め、亜鉛粉末やリン酸塩などの防食成分との相乗作用も期待できるため、海洋、高湿度、高塩分、産業腐食環境に長期間さらされる資産に適している。
第二のカテゴリーは、導電性、帯電防止、電磁波シールド用コーティングである。これらの製品では、グラフェンの横方向サイズ、アスペクト比、層数、導電性、分散状態への依存度が高く、樹脂内部で有効な導電ネットワークを形成する必要がある。実際の配合では、カーボンブラック、カーボンナノチューブ、金属粒子、その他の導電性フィラーと併用される場合も多い。そのため競争力を決定するのは単一材料の理論導電率ではなく、低い充填量で目標とする表面抵抗率および体積抵抗率を達成しながら、付着性、柔軟性、耐摩耗性、加工性を維持できるかどうかである。用途としては、電子機器筐体、産業設備、帯電防止床、通信機器、センサー、一部航空宇宙構造物などが挙げられる。
第三のカテゴリーは、熱伝導・熱管理コーティングである。その市場価値は、熱交換面、放熱構造、電子機器の熱管理システムにおける熱伝達効率向上への要求から生まれる。こうした製品では、グラフェン片同士、およびグラフェンと樹脂との界面熱抵抗を低減すると同時に、膜厚、基材への付着性、耐食性、長期の熱サイクル信頼性を確保する必要がある。さらに、耐摩耗、低摩擦、ガスバリア、耐候、UV安定性、機能性繊維、複合材料表面処理などが、より広範な多機能製品群を形成している。
競争環境:材料製造は入口にすぎず、分散、配合、顧客認証が最終的な競争力を決定
世界のグラフェンコーティング産業は、従来の塗料産業のような安定した企業階層をまだ形成しておらず、競争構造には明確なバリューチェーン上の階層性が存在する。上流にはFirst Graphene、NanoXplore、Directa Plus、Graphenea、Haydale Graphene Industries、Black Swan Graphene、The Sixth Element、厦門凱納グラフェン技術などの産業用グラフェン材料メーカーが存在する。これら企業は、グラフェンナノプレートレット、少層グラフェン、酸化グラフェン、機能化グラフェンなどの量産、ロット間安定性、コスト管理を主な競争領域としており、産業化の材料基盤を支えている。しかし、グラフェンの製造能力だけでは、グラフェンコーティング市場における競争力には直結しない。
中流では、表面機能化、分散、配合技術がより重要となる。樹脂系ごとに極性、粘度、硬化機構、使用環境が大きく異なるため、単一のグラフェン材料がすべてのコーティング系にそのまま適合することは難しい。したがって、安定した水系、溶剤系、樹脂系のプレディスパージョンを供給し、エポキシ、ポリウレタン、アクリルなどに合わせて配合を最適化できる企業ほど高い商業価値を持つ。Universal Matterは、Applied Graphene Materialsが蓄積したグラフェン分散および防食コーティング技術を継承する代表的な企業である。First Graphene、Directa Plus、Gerdau Grapheneなども、「材料+用途開発」という方向へ事業を拡大している。
第三の階層は、グラフェンを最終的な商用コーティング製品や産業ソリューションへ転換できる企業である。THERMAL-XRなどの製品を通じてHVAC/Rおよび産業熱管理市場へ参入する企業や、Directa PlusのようにG+を基盤としてコーティング、ポリマー、繊維など複数の用途を構築する企業は、従来の塗料メーカーや機能材料企業に近いビジネスモデルを形成している。最終顧客が購入するのはグラフェン粉末そのものではなく、施工可能で、性能検証ができ、長期間安定して使用できるソリューションだからである。
地域構造:中国は製造・産業用途基盤を持ち、欧米豪州では高機能化とビジネスモデル革新がより活発
グラフェンコーティングの地域構造は、従来の塗料消費量だけでは評価できない。グラフェン材料の製造能力、塗料産業基盤、産業資産規模、研究成果の事業化能力、顧客認証システムが同時に影響するためである。中国はグラフェン材料、基礎化学品、樹脂、産業用塗料、大型設備製造まで比較的完全な産業チェーンを持つ。また、造船、洋上風力、鋼構造、橋梁、電力、石油化学、産業設備など大規模な市場を有しているため、グラフェン防食および重防食コーティングの事業化に有利な基盤がある。The Sixth Element、厦門凱納などの中国企業はすでに塗料・防食用途向けグラフェン材料を展開しており、**「グラフェン原料の量産+国内塗料配合+大型産業顧客での用途展開」**という産業モデルを形成している。
欧州は、高性能グラフェン材料、表面機能化、専門的な分散系、高付加価値コーティング用途に強みを持つ。英国にはUniversal Matter、Haydaleなどグラフェン用途・機能化技術を持つ企業が存在し、イタリアのDirecta Plusは機能性コーティング、繊維、ポリマーなど多様な用途を開発している。また、欧州の塗料、海洋エンジニアリング、自動車、航空宇宙、サステナブル材料、高度製造業の産業基盤は、グラフェン機能性コーティングにとって良好な認証・検証環境を提供している。
北米市場の重要性は、自動車、航空宇宙、電子、エネルギーインフラ、社会インフラ保守、産業設備など高付加価値の最終用途にある。また、NanoXplore、Black Swan Graphene、Universal Matterなどの企業も関連事業を展開している。豪州では代表的な商業化モデルが形成されており、一部企業は産業用グラフェン材料の大規模供給に重点を置き、他の企業は熱交換、冷凍・冷却、産業省エネルギー向けのグラフェン機能性コーティングを直接開発している。
総じて今後の地域競争は、「どの地域がより多くのグラフェンを生産するか」ではなく、原料―配合―塗料製造―施工―認証―最終産業資産までの完全な産業エコシステムを構築できるかによって決まる。
結論:グラフェンコーティングはナノ材料市場から産業用機能材料プラットフォームへ移行
世界のグラフェンコーティング市場は、「グラフェンという先進材料の概念」から実証可能な産業用機能プラットフォームへ移行しつつある。市場初期には、グラフェンそのものの高強度、高導電性、高熱伝導性、二次元構造といった特性が強調されていた。しかし実際に産業顧客の調達体系へ入ると、重要となるのは、特定の塗料配合にグラフェンを添加した場合にどの程度性能が改善するのか、その性能が長期間維持されるのか、施工しやすいか、顧客認証を通過できるか、さらに追加コストが寿命延長、保守削減、エネルギー消費低減によって回収できるかである。このため、グラフェンコーティングはグラフェン使用量の増加だけによって成長する材料市場ではなく、用途性能と資産経済性を中心とする機能性コーティング市場へ発展していくと考えられる。
短中期では、産業用重防食が最も安定した商業化基盤を担う。海洋構造物、船舶、風力発電、橋梁、石油化学、電力、大型産業用鋼構造物は、明確な腐食防止ニーズを持ち、維持管理および設備停止コストも高いため、グラフェンコーティングの経済価値を形成しやすい。熱管理は、より差別化された第二の成長曲線になる可能性があり、HVAC/R、産業用熱交換器、データセンター冷却、電子機器では、グラフェンが熱管理と表面保護を同時に提供できる可能性がある。導電、帯電防止、EMIシールド、耐摩耗、バリア、機能性繊維などは第三層の高付加価値市場を形成し、各市場は比較的分散しているものの、材料機能と認証に対する要求はより高い。
長期的には、グラフェンがエポキシ、ポリウレタン、アクリルなどの従来型成膜樹脂を置き換える可能性は低く、むしろ高性能な二次元機能性成分として従来の塗料体系へ深く統合されていくと考えられる。産業バリューチェーンは、単純なグラフェン粉末販売から、高いロット安定性を持つグラフェン材料 → 機能化・分散 → 専用配合 → 最終コーティング製品 → 産業用途ソリューションへ段階的に移行していく。
【 グラフェンコーティング 報告書の章の要約:全14章】
第1章では、グラフェンコーティングレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、グラフェンコーティングの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、グラフェンコーティングの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、グラフェンコーティングの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるグラフェンコーティング業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるグラフェンコーティング市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるグラフェンコーティングの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるグラフェンコーティング産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、グラフェンコーティングの業界動向、ドライバー、課題、リスクを分析します
第10章では、グラフェンコーティングに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、グラフェンコーティング産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、グラフェンコーティングの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、グラフェンコーティング市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800370/graphene-coating
関連レポートの推奨:
世界グラフェンコーティング市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ