

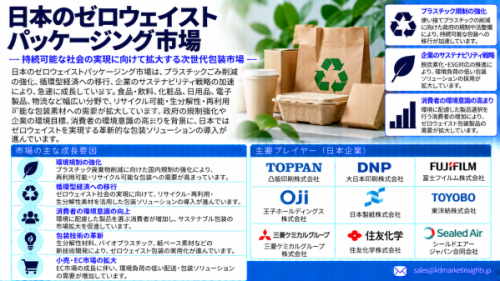
世界の ゼロ・ウェイスト包装市場に関する調査報告書によると、同市場は2025年から2035年にかけて年平均成長率9.6%を予測し、2035年末までに7,609億米ドルの市場規模を創出すると予測されています。2024年の市場規模は2,986億米ドルでした。
日本の規制枠組みは、主要な市場促進要因となっています。2022年に施行されたプラスチック資源循環促進法は、製品設計、削減、回収、リサイクル、再利用など、プラスチックのライフサイクル全体にわたる資源循環を促進しています。2026年には、日本は持続可能な包装設計のアプローチをさらに発展させており、環境省はプラスチック包装のリサイクル性と循環性の向上に特化したタスクフォースを設置しています。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/419
市場には、詰め替え可能な包装、再利用可能な容器、リサイクル可能なモノマテリアル包装、コンポスタブル包装、紙ベースの代替素材、バイオベース素材、バルク詰め替えシステム、リターナブル輸送用包装、回収・リサイクルを容易にするよう設計された包装などが含まれます。
循環型包装に向けた規制シフト
日本の包装業界では、従来の「廃棄後にリサイクルする」という考え方から、最初から循環利用を前提として包装を設計する方向へと移行が進んでいます。
日本のプラスチック資源循環促進法は、メーカー、小売業者、事業者、自治体、消費者を対象とする仕組みを整備しています。同法は、材料使用量を削減し、包装を簡素化し、再利用・リサイクルを容易にするとともに、再生材やバイオベース材料の利用を拡大するプラスチック製品の設計を促進しています。
政府の設計ガイダンスでは、特に以下が対象となっています。
包装の削減
包装の簡素化
再利用性
単一素材構成
分解の容易性
選別の容易性
回収・輸送の容易性
リサイクル可能な材料
再生プラスチック
バイオマスプラスチック
生分解性プラスチック
これは包装メーカーにとって特に重要です。なぜなら、リサイクルを考慮した設計(Design-for-Recycling)が、単なる環境面での選択肢ではなく、商業上の要件になりつつあるためです。
持続可能な包装設計が戦略的優先事項に
2026年の重要な動きの一つが、日本におけるサステナブル包装設計タスクフォースの設置です。
環境省が2026年9月に設置したこのタスクフォースでは、包装設計によってリサイクル効率を高め、リサイクルコストを削減する方法が検討されています。その取り組みでは、機械的・マテリアルリサイクルとケミカルリサイクルの双方が対象となっており、リサイクル工程や再生材の品質を阻害する可能性のある包装材料、添加剤、構造などについても検討されています。
これにより、以下のような包装を開発する企業に新たなビジネス機会が生まれています。
モノマテリアル構造
分離しやすい部品
リサイクル可能なバリアフィルム
水性コーティング
洗浄可能なラベル
低インク使用包装
再生材含有包装
ケミカルリサイクル対応材料
再利用可能な包装形態
この方向性は重要です。なぜなら、ゼロウェイスト包装は単に消費後の廃棄物を管理するのではなく、廃棄物そのものを設計段階から排除することを意味するようになっているためです。
詰め替え・再利用可能な包装が拡大
詰め替え可能および再利用可能なシステムは、ゼロウェイスト包装において商業的に特に重要なセグメントの一つとなっています。
購入するたびに新しい容器を使用するのではなく、消費者や企業が主要容器を繰り返し使用し、詰め替え製品を購入する仕組みです。
用途には以下が含まれます。
シャンプー・パーソナルケア製品
家庭用洗剤
クリーニング製品
化粧品
食品
飲料
バルク食品
産業用化学品
B2B物流
【画像 https://www.dreamnews.jp/press/363818/images/bodyimage1】
再利用モデルが消費者向け包装を超えて拡大
ゼロウェイスト包装は、家庭向け消費財に限定されません。
日本では、以下を含むB2B向け再利用可能包装に大きな機会があります。
再利用可能な輸送箱
リターナブルパレット
産業用コンテナ
再利用可能なクレート
自動車部品向け包装
電子部品向け包装
医薬品物流
Eコマース配送用包装
再利用可能な包装は、物流サイクルを繰り返す中で必要となる使い捨て包装の数を削減できます。
これにより、以下を備えた包装への需要が生まれています。
RFID
QRコード
デジタル識別
IoT追跡
返却状況のモニタリング
洗浄状態の検証
損傷検知
ライフサイクル管理ソフトウェア
したがって、物理的な包装+デジタル追跡の組み合わせは、日本の循環型経済における重要なビジネスモデルとなる可能性があります。
リサイクル可能なモノマテリアル包装
もう一つの主要トレンドは、モノマテリアル包装への移行です。
多層構造は優れたバリア性能を提供できますが、異なる素材を効率的に分離できない場合、リサイクルが困難になる可能性があります。
日本の公式なプラスチック製品設計ガイダンスでは、素材の種類を減らし、リサイクルを容易にする構造を採用することが推奨されています。
これにより、以下の分野にビジネス機会が生まれています。
モノPEフィルム
モノPPフィルム
リサイクル可能なPET構造
紙ベースのバリア包装
リサイクル可能なパウチ
簡素化されたクロージャー
適合性のある接着剤
リサイクル可能なコーティング
したがって、包装コンバーターには、耐湿性、酸素バリア性、遮光性、耐油性などの機能を必ずしも失うことなく、既存の高機能包装を再設計する機会があります。
紙・繊維ベース包装
紙や段ボールは、日本のゼロウェイスト包装エコシステムにおける重要な素材です。
想定される用途には以下があります。
食品カートン
配送用箱
Eコマース包装
化粧品包装
小売用包装
テイクアウト包装
保護包装
紙ベースのフレキシブル構造
ただし、プラスチックを紙に置き換えるだけで、自動的にゼロウェイストソリューションになるわけではありません。バリアコーティング、接着剤、インク、ラミネート、異素材構造などがリサイクル性に影響する可能性があります。
そのため、今後の成長は、単純にある素材を別の素材に置き換えるのではなく、回収とリサイクルを前提として特別に設計された繊維ベース包装が中心になると予想されます。
バイオプラスチックとコンポスタブル包装
バイオポリマーも、ゼロウェイスト包装市場におけるもう一つのセグメントです。
想定される素材には以下があります。
PLA
PHA
PBAT
デンプンブレンド
バイオベースポリエチレン
セルロース系材料
その他の植物由来ポリマー
第三者による推計では、PLA、PBAT、デンプンブレンドなどのバイオポリマーは、日本のゼロウェイスト包装市場において急速に発展している素材カテゴリーとして位置付けられています。
ただし、コンポスタブル包装には、インフラや使用後の処理に関する課題があります。コンポスタブルとして販売される素材が想定された環境上のメリットを実現するには、適切な回収・処理システムが必要です。
このため、日本企業はゼロウェイスト包装を、素材の由来だけではなく、ライフサイクル全体の性能に基づいて評価する可能性が高まっています。
食品・飲料包装が主要用途を形成
食品・飲料は、包装が非常に高頻度で使用されるため、特に重要な用途分野です。
ゼロウェイストに関する機会には以下があります。
詰め替え可能な飲料容器
耐久性のあるボトルと返却システムにより、使い捨て容器の数を削減できます。
再利用可能な食品容器
レストラン、デリバリーサービス、施設内の食品提供事業者などは、リターナブル容器を導入できます。
軽量包装
製品の形態を必ずしも変更することなく、材料使用量を削減することで包装廃棄物を減らすことができます。
リサイクル可能なフレキシブル包装
モノマテリアルフィルムや改良されたバリア構造により、従来は複雑なラミネート構造に依存していた製品のリサイクルを支援できます。
バルク・詰め替えシステム
消費者はディスペンサーシステムを通じて製品を購入することで、一次包装の使用量を削減できます。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/zero-waste-packaging-market/419
化粧品・パーソナルケアが高付加価値機会を創出
日本の化粧品・パーソナルケア業界は、ゼロウェイスト包装にとって魅力的な用途分野です。
以下のような製品では、
シャンプー
コンディショナー
ボディソープ
ハンドソープ
洗顔料
スキンケア製品
化粧品
家庭用洗剤
詰め替えパウチ、詰め替えカートリッジ、再利用可能な容器、濃縮製品、バルクディスペンサーなどを利用できる可能性があります。
プレミアムな製品ポジショニングとサステナビリティを組み合わせることで、ブランドは消費者体験を維持しながら、包装設計を通じて差別化を図ることができます。
Eコマース・配送用包装
日本のEコマースエコシステムも、もう一つの機会分野です。
宅配の拡大により、以下を最小限に抑える包装への需要が高まっています。
空きスペース
過剰な材料
使い捨てプラスチック
保護用インサート
テープ
二次包装
想定されるソリューションには以下があります。
再利用可能な配送箱
リターナブルEコマース包装
紙ベースの保護システム
再生材含有メール便包装
ミニマリスト型配送箱
折り畳み式再利用可能コンテナ
デジタル返却システムによって、各包装が何回使用されたかを追跡することで、再利用可能な配送包装の経済性をさらに向上させることができます。
循環型リサイクルインフラ
日本のプラスチック資源循環の枠組みでは、包装設計と回収・リサイクルの連携がますます強化されています。
自治体はプラスチック製品廃棄物を分別回収し、日本容器包装リサイクル協会を通じて、または承認された自治体のリサイクル計画に基づいてリサイクルを手配できます。
これにより、個別の包装製品ではなく、統合型の包装・リサイクルシステムに市場機会が生まれています。
想定される参加企業には以下があります。
包装メーカー
ブランドオーナー
自治体
リサイクル企業
廃棄物処理企業
ケミカルリサイクル企業
材料サプライヤー
デジタルトレーサビリティプロバイダー
目標は、包装 → 回収 → 選別 → リサイクル → 再生材 → 新たな包装という、より予測可能な循環フローを構築することです。
再生プラスチックが重要な投入材料に
日本の再生プラスチック市場は、包装メーカーにとってますます重要になっています。
矢野経済研究所は、製品用途に使用される日本国内の再生プラスチック需要を、2026年に約59.6万トンと推計しています。対象には、PET飲料ボトル、食品容器、自動車部品、家電、物流製品などが含まれます。
包装メーカーにとって、これにより以下を組み込む機会が生まれています。
使用済み製品由来の再生プラスチック
ケミカルリサイクル由来原料
再生PET
再生PE
再生PP
マスバランス材料
認証済み循環型原料
主要な商業上の課題は、再生材の含有率を高めながら、食品安全性、外観、機械的性能、バリア性能、安定供給を維持することです。
主なビジネス機会
1. 詰め替え可能な包装システム
食品、飲料、化粧品、洗剤、家庭用品向けに、再利用可能な一次容器と詰め替え製品を組み合わせます。
2. 再利用可能なB2B包装
自動車、電子機器、医薬品、産業、物流分野を対象に、リターナブル輸送用包装を提供します。
3. モノマテリアル・フレキシブル包装
リサイクルが困難な多層構造に代わる、リサイクル可能な高バリアフィルムを開発します。
4. 循環型包装材料
再生ポリマー、バイオベース材料、紙繊維、その他の循環型原料を供給します。
5. スマート再利用可能包装
QRコード、RFID、IoT技術を組み込み、包装の位置、使用回数、返却率を追跡します。
6. 包装リサイクル技術
包装廃棄物向けに、選別、洗浄、破砕、ケミカルリサイクル、材料回収システムを提供します。
7. サステナブル包装設計サービス
日本のブランドに対し、リサイクル性、材料削減、循環性の要件を踏まえた包装再設計を支援します。
8. ゼロウェイストEコマース包装
オンライン小売業者向けに、返却可能な配送箱や再利用可能な配送包装を開発します。
競争環境
日本の包装エコシステムには、大手包装メーカー、材料サプライヤー、消費財企業、リサイクル企業、小売業者、物流事業者などが含まれます。
関連企業・業界参加企業には以下があります。
TOPPAN
大日本印刷(DNP)
レンゴー
王子ホールディングス
東洋製罐グループ
三菱ケミカル
花王
資生堂
イオン
その他のリサイクル・材料回収企業
競争環境は包装製造の領域を超えて広がっています。企業は、材料科学、循環型設計能力、再生材の調達、詰め替えインフラ、包装自動化、トレーサビリティ、ライフサイクル経済性、リサイクルパートナーシップを通じて競争しています。
主な技術トレンド
日本のゼロウェイスト包装市場は、以下の動向によって形成されています。
モノマテリアル包装
詰め替え可能な包装
再利用可能な容器
再生材含有包装
ケミカルリサイクル対応材料
バイオベースポリマー
コンポスタブル包装
繊維ベースのバリア包装
水性コーティング
スマート包装識別
IoT対応再利用可能包装
デジタル包装トレーサビリティ
自動選別
高度プラスチックリサイクル
軽量包装
Packaging-as-a-Serviceモデル
日本の最新のサステナブル包装政策では、特にリサイクルを困難にしたり、回収材料の品質を低下させたりする包装上の特性を排除することに重点が置かれています。
日本のゼロウェイスト包装市場の展望
日本のゼロウェイスト包装市場は、廃棄物削減、再利用、詰め替え、リサイクル性、材料回収を包装のライフサイクル全体で考慮する、より広範な循環型包装モデルへと移行しています。
規制環境は、プラスチック資源循環促進法、製品設計ガイドライン、リサイクルシステム、持続可能な包装設計に関する政府の継続的な取り組みを通じて、この移行を支えています。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ