

従来型のデータセンターとは異なり、AI施設では大幅に高い電力密度が必要となる可能性があります。日本の経済産業省(METI)は、生成AIコンピューティングが従来型コンピューティングと比較して、床面積当たり10倍以上の電力を消費する可能性があると指摘しており、国内AIインフラ開発において電力確保がますます重要な要素となっています。
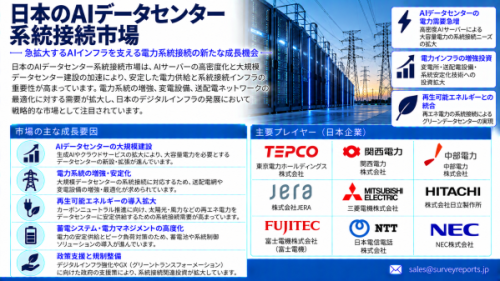
日本のAIデータセンター系統接続市場は、AIの急速な普及により、大容量かつ信頼性の高い電力インフラへの需要が高まる中で勢いを増しています。データセンターの開発拡大、電力系統のアップグレード、電力接続への投資増加により、2036年まで市場に大きなビジネス機会が生まれると予想されています。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038679
日本の第7次エネルギー基本計画でも、新たなデータセンターや半導体工場が2034年度までの電力需要増加の要因になるとされており、十分な脱炭素電源容量の確保と、それを支えるインフラの強化の必要性が強調されています。
AIコンピューティングがデータセンターの電力要件を再構築
AIの学習および推論ワークロードでは、大規模なGPUやその他のアクセラレータークラスターを継続的に稼働させる必要があります。ラック密度が高まるにつれて、データセンター開発事業者は、サイト選定および建設プロセスのより早い段階で電力供給可能量を検討する必要があります。
これに伴い、以下の要件が生じています。
高圧および特別高圧の系統接続
大規模変電所容量
専用送配電インフラ
冗長電力供給
大容量変圧器
バックアップ発電
バッテリーエネルギー貯蔵
再生可能エネルギーの調達
電力品質管理
リアルタイム電力監視
これにより、系統接続は単なる基本的な電力会社の要件から、AIデータセンター開発における戦略的要素へと変化しています。
日本で局所的な電力需要の増加
日本の電力ネットワークでは、大規模データセンターや半導体ファブが特定地域に大きな電力需要を生み出すため、新たな需要課題が生じています。
電力・ガス取引監視等委員会は、新たなデータセンター、半導体工場、EV充電インフラによって電力需要が増加すると予想される一方、送配電ネットワークも再生可能エネルギーの拡大、災害レジリエンス要件、インフラの老朽化などによる課題に直面していると指摘しています。
これにより、系統運用者、開発事業者、インフラ企業が、電力接続を開発後期の課題として扱うのではなく、データセンターの立地と利用可能な系統容量を連携させる機会が生まれています。
東京圏が主要な系統接続機会に
東京圏は、接続性、顧客への近接性、熟練人材、インフラの利用可能性を背景に、引き続き主要なデータセンター市場となっています。
TEPCOは、2025年4月時点で、同社の供給エリアにおけるデータセンターの電力供給申込みが合計約12GWに達したと報告しています。またTEPCOは、同社供給エリアの最大需要が2024年度の55.75GWから2034年度には58.83GWへ増加すると予測しています。
この規模の需要は、将来のAIデータセンター展開における系統計画、変電所開発、送電容量の重要性を示しています。
印西・白井地域が電力とデータセンターの連携を強化
千葉県の印西・白井地域は、データセンターと電力インフラの協調開発における重要な事例となっています。
NTT Global Data Centers JapanとTEPCO Power Gridは、東京圏におけるデータセンター開発に向けて、電力と接続性を組み合わせることを目的としたパートナーシップを締結しました。初期プロジェクトでは約50MWのIT負荷を計画し、2026年度の初回容量提供を目指していました。
その後、NTT DATAは印西・白井地域において、最終的に同地域全体で約250MWのIT電力容量を持つ、より大規模なデータセンターキャンパスの計画を説明しています。
このモデルは、十分な電力容量、光ファイバー接続、土地を一体的に整備できる場所にAIインフラを立地することの重要性が高まっていることを示しています。
【画像 https://www.dreamnews.jp/press/363530/images/bodyimage1】
地方データセンター開発が新たな系統接続機会を創出
日本のAIインフラ拡大は、東京以外の地域にも広がっています。
NTT DATAは2026年4月、京都府にKeihanna OSK11 Data Centerを開設しました。同施設は、二重化された変電所に支えられた30MWのIT容量を提供し、関西地域で拡大するクラウドおよびAIワークロードに対応するよう設計されています。
地方への展開は、東京地域への集中を緩和するとともに、新たなAIクラスター周辺で電力会社やインフラ事業者が専用電力インフラを整備する機会を創出します。
AIインフラにとって系統の近代化が不可欠に
AIデータセンターの拡大には、発電容量の増加だけでは不十分です。系統インフラも、大規模かつ集中した負荷に対して安定的に電力を供給できる能力を備える必要があります。
主な投資分野には以下が含まれます。
大容量変電所
新たなAIキャンパスでは、急速に増加する負荷に対応可能な専用変電所や大容量変圧器が必要となる可能性があります。
送配電設備の増強
局所的な電力需要の増加により、既存の送電・配電ネットワークの強化または拡張が必要となる可能性があります。
冗長系統接続
重要なワークロードを支えるAIデータセンターでは、複数の系統フィードや地理的に分散したインフラを含む、レジリエンスの高い電力アーキテクチャが必要となります。
スマートグリッド管理
デジタル監視、自動切替、需要予測、高度な系統管理システムにより、既存インフラの利用効率を向上させることができます。
電力品質
高感度なAIコンピューティング機器には安定した電圧および周波数条件が必要であり、高度な電力品質・電力調整技術の機会を創出します。
電力供給可能性がデータセンターの立地選定に影響
AIデータセンター開発事業者にとって、電力へのアクセスは、光ファイバー接続、土地の確保、冷却資源と並ぶ重要な立地選定基準になりつつあります。
日本の「ワット・ビット連携」に関する政策議論では、電力需要と脱炭素電源の地理的な偏在を考慮しながら、電力インフラと通信インフラを連携させる必要性が具体的に認識されています。
これにより、開発事業者は以下の条件を備えた立地を検討するようになる可能性があります。
系統容量が利用可能
再生可能エネルギーにアクセス可能
送電設備の増強が可能
光ファイバー接続が強固
大規模キャンパスを支えられる土地がある
冷却資源が適している
災害リスクを管理できる
AIデータセンターが脱炭素電力の需要を拡大
多くの次世代データセンター開発にとって、電力が利用可能であるだけでは十分ではありません。ハイパースケーラー、企業、インフラ投資家は、コンピューティングインフラが使用する電力の炭素強度をますます重視しています。
日本のエネルギー戦略では、データセンターや半導体製造による電力需要の増加に対応するため、脱炭素電源の拡大が重視されています。政府はまた、十分な電力容量が確保できなければ、国内投資の機会が制約される可能性があると指摘しています。
これにより、AIデータセンターと以下の電源を統合する機会が生まれます。
太陽光発電
洋上および陸上風力発電
水力発電
原子力発電
バッテリー蓄電
長期電力契約
分散型エネルギー資源
系統規模の蓄電
リサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-ai-data-center-grid-connection-market/1038679
AIデータセンターの電力と冷却を統合する必要性
系統接続と熱インフラの関係がますます重要になっています。
電力供給可能量が増加すると、潜在的なコンピューティング密度も高まり、発熱量が増加します。NTT DATAとDaikinは2026年、AIを活用してサーバーの熱状態を予測し、空調、熱源設備、液冷システムを連携させる共同実証プロジェクトを開始しました。2027年度の商用化を目指しています。
これは、電力、コンピューティング、冷却、ネットワーク容量を一体的に最適化する統合型インフラ計画への、より広範な移行を示しています。
日本における主要なビジネス機会
系統接続インフラ
AIデータセンターキャンパスを支える高圧接続設備、変圧器、スイッチギア、変電所への需要が拡大する可能性があります。
専用電力インフラ
大規模データセンター開発事業者は、専用系統インフラや戦略的に配置された電力資産を整備する可能性があります。
スマートグリッド技術
デジタル監視、予測型需要管理、自動系統制御により、電力会社は集中するAI負荷を管理しやすくなります。
再生可能エネルギーの統合
データセンター開発事業者と電力会社は、AIワークロードに適した再生可能エネルギーの調達・系統統合モデルを構築できます。
バッテリーエネルギー貯蔵
蓄電システムは、バックアップ、ピーク負荷管理、再生可能エネルギー統合の支援に活用できます。
電力品質ソリューション
UPSシステム、電圧制御、電力調整、その他の技術により、高価値なAIコンピューティング機器を保護できます。
地方データセンターハブ
十分な電力、接続性、土地を連携して確保できる地域では、東京圏外へのAIインフラ誘致が可能になります。
日本のAIデータセンター系統接続市場の展望
日本のAIデータセンター系統接続市場は、AIコンピューティングの成長、集中する電力需要、系統近代化、脱炭素化要件の融合によって形成されつつあります。
TEPCOによる大量のデータセンター電力供給申込み、NTT DATAによるAI対応施設の拡大、日本政府による電力・通信インフラ連携への政策的な注力を背景に、系統へのアクセスは国内データセンター投資サイクルにおける中心的な検討事項となっています。
市場の次の段階では、より迅速な系統接続、大容量変電所、地方における電力供給可能性、レジリエンスの高い電力アーキテクチャ、低炭素電源の統合が重視されると考えられます。
電力会社、データセンター開発事業者、送配電事業者、電力設備メーカー、再生可能エネルギー開発事業者、インフラ投資家にとって、その機会は電力供給にとどまらず、統合型の電力・デジタルインフラ開発へと広がっています。
日本のAIデータセンター系統接続市場 - レポート:主な対象分野
日本のAIデータセンター系統接続市場規模および予測
市場成長分析、2026~2036年
AIデータセンターの電力需要
系統接続容量
高圧および特別高圧接続
データセンター変電所
変圧器およびスイッチギア
送電インフラ
配電ネットワークの拡張
系統増強
冗長電力接続
再生可能エネルギーの統合
原子力および低炭素電力
バッテリーエネルギー貯蔵
電力品質管理
スマートグリッド技術
AIデータセンターの立地選定
東京圏データセンターインフラ
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ