

報道によれば、NICHIASと台湾の半導体流体システム企業Gold Stone Developmentは、台湾・新竹にPFA(Perfluoroalkoxy、パーフルオロアルコキシ樹脂)チューブの新たな生産拠点を建設しています。狙いは、台湾の半導体ファブに供給する高純度流体配管の供給距離を短縮することです。なお、現時点で両社から本件に関する正式発表はなく、投資額、生産能力、最終的な稼働時期については、今後の企業発表または台湾当局の関連文書で確認する必要があります。
この案件が注目されるのは、PFAチューブが一般的な工業用プラスチック配管とは性質を異にするためです。NICHIASの公式資料によると、NAFLONTM PFA-HGは半導体など高クリーン用途向けに、PFAの高次構造と球晶の微細化を制御することで内面平滑性を高め、内面粗さRt 0.2 μmを実現するとともに、パーティクル滞留、薬液残留、フッ素イオン溶出を低減します。さらに同社は2026年、より高い清浄度要求を想定したPFA-UGを紹介しており、先端半導体製造では接液材料の純度、表面状態、溶出管理への要求が一段と高まっていることを示しています。
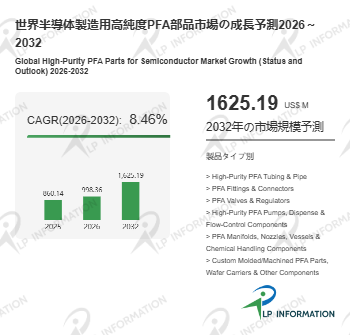
LP Information『世界半導体製造用高純度PFA部品市場の成長予測2026~2032』(https://www.lpinformation.jp/reports/846527/high-purity-pfa-parts-for-semiconductor)によると、2025年の世界市場規模は約8.6億米ドル、2026年は9.9億米ドル、2032年には16.25億米ドルに達する見込みです。2026~2032年の年平均成長率(CAGR)は約8.4%と予測されます。
【画像 https://www.dreamnews.jp/press/363232/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/363232/images/bodyimage2】
競争環境
半導体製造用高純度PFA流体部品(High-Purity PFA Fluid Handling Components for Semiconductor Manufacturing)とは、半導体グレードの高純度PFA(Perfluoroalkoxy)を主要な接液材料とし、半導体ファブおよび製造装置内で超純水、酸・アルカリ、酸化剤、溶剤、フォトレジスト、現像液、CMPスラリー、その他電子グレード薬液の貯蔵、分配、制御、精密搬送に使用される高クリーン流体部品を指します。対象はBulk Chemical Delivery、Fab/Sub-fabの設備配管、VMB/CMB、Tool Hook-upから、プロセス装置内部およびPoint-of-Useまでの液路全体です。本レポートでは、高純度PFAチューブ/配管、継手、バルブ・調整部品、高純度ポンプ・精密供液部品、マニホールド、特殊アセンブリ等を主に集計します。ダイヤフラムやコレット等の一部接液・機能部品にPTFEなどの高純度フッ素材料を使用する製品は含みますが、PFA原料樹脂、一般工業用PFA製品、薬液供給装置一式、PVDF/PP主体の配管、超高純度金属ガス配管は除外します。SEMI F57もBulk Supply、Facility Distribution、Process Equipmentの3層を対象としています。
主な製品には、高純度ストレート/溶接チューブ、ベローズ、二重・二次防護チューブ、帯電防止チューブ、FlareおよびFusion/Weld継手、手動・空圧ダイヤフラムバルブ、チェックバルブ、ニードルバルブ、レギュレータ、高純度ベローズポンプ、精密供液ポンプ、Manifold、ノズル、流量制御部品などがあります。主材料はVirgin High-Purity PFA、Ultra-High-Purity PFA、改質PFAで、ダイヤフラム、Collet、非重要構造部にはPTFEやPVDF等が併用されます。主要プロセスはPFA溶融押出、精密射出成形、機械加工、フレア成形、熱融着、クリーンルーム組立、UPW洗浄、クリーン包装です。技術障壁は単なる「耐食性」から、超低金属/イオン/TOC溶出、低パーティクル、低Dead Volume、低透過、超平滑表面、ロット間一貫性へ移行しています。NICHIASのPFA-HGは高次構造と球晶微細化の制御によりフッ素イオン溶出を抑え、内面平滑性を向上させています。Junkoshaの多層高バリアチューブは高純度PFA内層とバリア性の高いフッ素樹脂外層を組み合わせ、薬液透過を抑制します。
競争環境を見ると、世界の半導体製造用高純度PFA流体部品市場は、「総合流体プラットフォーム企業」と「専門フッ素樹脂企業」の二層構造が比較的明確です。Entegris、PILLAR、Saint-Gobain、Parker Hannifin、SMCが第1グループを形成し、強みはPFA加工だけでなく、Tube、Fitting、Valve、Pump、Manifold、Flow Controlを含む液路全体を提供できる点にあります。これらの製品はChemical Distribution System、VMB/CMB、Tool Hook-up、Wet Clean、CMP、Track等に長期Design-inされています。第2グループは専門性が高く、IWAKIは高純度Bellows PumpとChemical Dispense Pump、NICHIAS、Junkosha、Yodogawa Hu-Techは高純度・低溶出・低透過PFA Tubing、Flowellは半導体向けフッ素樹脂Fittingsに強みを持ちます。競争軸は従来の耐食性と接続信頼性から、低溶出、低パーティクル、低Dead Volume、ESD制御、低透過、低TCOへ移行しています。
本件の意味
半導体ファブには、Bulk Chemical Delivery SystemからPoint-of-Use(POU)まで大規模な流体ネットワークが存在します。HF、H?SO?、H?O?、NH?OH、CMP関連液などは、貯槽やValve Manifold Box(VMB)からWet Bench、洗浄装置、CMP装置、その他のProcess Toolsへ連続的に供給されます。高純度PFAは、優れた耐薬品性、低いイオン溶出、溶融加工性を兼ね備えるため、高純度湿式薬液系のTubing、Fittings、Valves、Pump Wet Partsに広く使用されています。ParkerもUHP PFA継手をSemiconductor Tools、Tool Hook-ups、VMB、CMP/Slurry Systems向けに位置付けています。
PFAチューブの価値は、単純なメートル当たり価格よりも、汚染管理とファブの連続稼働に与える影響にあります。内面粗さ、イオン溶出、薬液透過、パーティクル滞留の管理が不十分であれば、不純物が薬液とともにProcess ChamberやWafer Cleaning工程へ持ち込まれる可能性があります。先端ノードではCritical Defectの許容寸法が縮小しており、従来は許容できた微量汚染でもYield Lossにつながり得ます。したがって、高純度PFA流体系はFacilityの一般配管ではなく、Fab Contamination Controlの一部と捉えるべきです。
2021~2022年の世界的なサプライチェーン混乱は、この問題を明確にしました。関連報道では、一部PFAチューブのリードタイムが一時ほぼ1年まで長期化し、ファブの増産を制約したとされています。そのため、新竹での現地生産の意義は物流費削減だけではありません。長納期で認証ハードルが高く、短期代替が難しいFacility Partsを主要な半導体製造クラスターの近隣に配置し、供給網のレジリエンスとレスポンスを高める点にあります。
産業への影響
今回の動きは、台湾の半導体サプライチェーンのローカル化が「大型装置・主要材料」からParts &Subsystemsへ深化していることを示します。TSMCは「台湾での現地部品調達比率の向上」を長期戦略目標に掲げ、Parts Localization and Innovation Programを通じて現地サプライヤーのCIPソリューション開発を支援しています。2026年2月時点で同プログラムは12社と連携し、22件のCIPソリューションを開発しました。電子材料でも、TSMCは海外のめっき添加剤サプライヤーによる台湾内生産ライン立ち上げを支援し、供給期間とリスクの低減を進めています。
PFA Tubingは「材料」と「装置部品」の中間に位置します。上流では高純度PFA Resin、中流ではExtrusion、内面制御、Clean Manufacturing能力が必要で、下流ではPFA Fittings、Valves、Bellows Pumps、Chemical Filters、VMBとともにUltra-High-Purity Fluid Delivery Systemを構成します。新竹でPFAチューブの現地製造能力が形成されれば、影響は輸入チューブの代替にとどまらず、継手、バルブ、溶接配管アセンブリ、流体システムインテグレーションのさらなるローカル化につながる可能性があります。
PFA樹脂の供給ローカル化とPFAチューブの製造ローカル化は区別する必要があります。半導体グレードの高純度PFA Resinを安定供給できる企業は世界でも限られており、Daikinなどは半導体製造向けの高純度PFA材料を展開しています。台湾でExtrusionやチューブ加工が現地化しても、上流の高純度フッ素樹脂は日本や米国など既存の材料拠点から供給される可能性があります。したがって、本案件は「高純度流体部品の製造をFabに近づける」動きと位置付けるのが適切で、フッ素樹脂サプライチェーン全体の完全現地化を意味するものではありません。
製品構成
製品別では、2025年の世界市場は基礎配管から高付加価値の流体制御部品へ広がる構造となっています。PFA Fittings &Connectorsが約30%で最大となり、高純度薬液配管、Tool Hook-up、VMB/CMB、装置内部の接続に使用されます。PFA Valves &Regulatorsは約27%で、腐食性薬液の開閉、調圧、逆止、精密制御を担います。High-Purity PFA Pumps, Dispense &Flow-Control Componentsは約18%で、精密薬液搬送、枚葉洗浄、CMPスラリー、Point-of-Use供液に使用されます。High-Purity PFA Tubing &Pipeは約14%、Manifolds, Nozzles &Other Specialty Assembliesは約11%です。金額ベースでは、Fitting、Valve、Pump、Integrated Flow Controlが合計約75%を占め、市場は既に単純な「PFAチューブ市場」ではありません。価値の源泉は、低溶出、低パーティクル、低Dead Volume、耐強腐食性、接続信頼性、精密流量制御へ移っています。EntegrisやParkerの製品ポートフォリオも、PFA Tubing/Pipe、Fittings、Valves、Assembliesなどを組み合わせた統合流体制御へ拡大しています。
用途構成
用途別では、半導体向け高純度PFA液路の需要は湿式工程と高純度薬液搬送に集中しています。工程別ではWafer Cleaning &Wet Etchが約34%で最大、Bulk &Specialty Chemical Deliveryが約24%、CMP/Slurryが約13%、Photoresist/Developer/Trackが約10%、Platingおよび先端パッケージ湿式工程が約8%、UPW・R&D・その他が約11%です。液路位置別では、ウェーハや反応領域に近いほど単位価値が高くなる傾向があり、Process Equipment内部/Point-of-Useが約40%、Tool Hook-up/VMB/CMBが約25%、Fab/Sub-fab Facility Distributionが約22%、Bulk Chemical Delivery/中央供液が約13%です。これはSEMI F57のBulk Supply、Facility Distribution、Process Equipmentという構成と概ね整合します。顧客別では装置OEMが約43%、Foundry/IDM/Memoryを含むFabが約35%、Facility/EPC/Chemical Delivery System Integratorsが約16%、電子薬品メーカー等が約6%です。Wet Clean、Wet Etch、CMP、Track、Plating装置ではValve、Fitting、Pump、POU Flow Controlが設計段階でDesign-inされるため、装置OEMの比率が高くなります。高純度PFA部品の価値密度はTool-sideおよびPOUに近づくほど高まります。
今後の成長は、世界各地のファブ新増設、先端プロセスにおける湿式工程の増加、電子薬品の種類・純度要求の高度化、サプライチェーンの国産化・地域化によって支えられます。先端Logicの2nm以下・GAA化、HBM、先端DRAM、3D NANDの進展に伴い、パーティクル、金属イオン、クロスコンタミネーションへの許容度はさらに低下し、高純度液路は標準PFAチューブから低溶出継手、低Dead Volumeバルブ、精密供液、高バリア配管へ高度化します。SEMIの最新300mm Fab Outlookでは、2026年の世界300mm前工程装置投資は1,420億米ドル(前年比25%増)、300mm設備能力は2026年に7%増加し、2027~2029年も年率約7%で拡大する見通しです。またSEMIは、2026年のFoundry/Logic向けWFE売上を780億米ドルと予測しており、AI/HPC、HBM、先端ノード投資が主要ドライバーとなっています。これらを踏まえると、高純度PFA流体部品は標準PFAチューブを上回る成長が期待され、付加価値はValve、Fitting、Pump、Integrated Flow Controlへシフトするとみられます。
【 PFAチューブおよび継手 報告書の章の要約:全14章】
第1章では、PFAチューブおよび継手レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、PFAチューブおよび継手の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、PFAチューブおよび継手の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、PFAチューブおよび継手の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるPFAチューブおよび継手業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるPFAチューブおよび継手市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるPFAチューブおよび継手の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるPFAチューブおよび継手産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、PFAチューブおよび継手の業界動向、ドライバー、課題、リスクを分析します
第10章では、PFAチューブおよび継手に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、PFAチューブおよび継手産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、PFAチューブおよび継手の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、PFAチューブおよび継手市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/805565/pfa-tube-and-fitting
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ