

半導体装置用ファインセラミックスとは、半導体ウェハーの製造・加工工程で使用される高純度・高機能セラミック部品であり、アルミナ(Al?O?)、窒化アルミニウム(AlN)、炭化ケイ素(SiC)、窒化ケイ素(Si?N?)などを主要材料とする。
高温、腐食性ガス、強力なプラズマといった過酷な環境下でも機械的・化学的安定性を維持できることが特徴で、結晶シリコン引上げからCVD、PVD、ALD、エッチング、イオン注入、リソグラフィー、ウェハー検査、拡散・LPCVD、CMP、ウェハー搬送まで幅広い工程で採用されている。
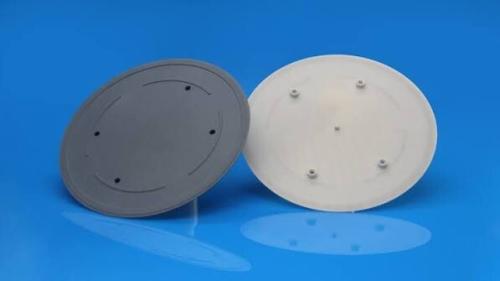
半導体装置用ファインセラミックスの写真
【画像 https://www.dreamnews.jp/press/363101/images/bodyimage1】
半導体装置用ファインセラミックスの世界市場規模
QYResearch調査チームの最新レポート「半導体装置用ファインセラミックス―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」によると、半導体装置用ファインセラミックスの世界市場は、2025年に3147百万米ドルと推定され、2026年には3390百万米ドルに達すると予測されています。その後、2026年から2032年にかけて年平均成長率(CAGR)8.6%で推移し、2032年には5562百万米ドルに拡大すると見込まれています。
【画像 https://www.dreamnews.jp/press/363101/images/bodyimage2】
上記の図表/データは、QYResearchの最新レポート「半導体装置用ファインセラミックス―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」から引用されている。
AI半導体投資がファインセラミックス需要を押し上げる
半導体装置用ファインセラミックス市場を考えるうえで重要なのが、AI向けロジック半導体やHBM、先端パッケージへの設備投資拡大である。SEMIは2026年7月、世界の半導体製造装置販売額が2026年に前年比23.2%増の1,659億ドルに達し、2028年には2,295億ドルまで拡大すると予測した。AIインフラ投資が先端ロジック、メモリ、先端パッケージの設備需要を押し上げている。
この設備投資の増加は、半導体装置用ファインセラミックスにも波及する。微細化・高集積化に伴い、製造装置内部ではより高温かつ高出力のプラズマを使用するケースが増えており、部材には従来以上の耐プラズマ性、耐熱性、低パーティクル性能が要求される。京セラも、エッチング・成膜装置では耐プラズマ性、低パーティクル性、耐熱性、低誘電損失を備えたファインセラミックスの採用が拡大していると説明している。
アルミナとAlNが市場を支える材料技術
製品別では、原文データにおいて2022年にアルミナセラミックスが43%、AlNセラミックスが37%を占め、この2材料が最大の市場セグメントとなっている。アルミナは高純度化、耐摩耗性、耐薬品性などを活かしてウェハーボートや搬送部品などに利用される。一方、AlNは優れた熱伝導性を活かし、ヒーターや放熱性が求められる部品で重要性を増している。
今後はSiCやSi?N?を含め、用途ごとに材料特性を最適化する動きが強まると考えられる。つまり、半導体装置用ファインセラミックスの競争力は単純な材料価格ではなく、純度、熱伝導率、耐プラズマ性、熱膨張、加工精度、表面処理までを含む総合的な部品性能によって評価される段階に入っている。
日本メーカーの高い存在感と競争構造
世界市場は米国、日本、韓国の主要企業を中心に形成されており、原文データでは上位9社の合計シェアが88%を超える。地域別では日本メーカーが約68%と最大のシェアを占め、米国が約10.2%、欧州が約10.3%、韓国が約5.87%となっている。
主要企業にはNGK Insulators、Kyocera、Ferrotec、TOTO Advanced Ceramics、Niterra、ASUZAC Fine Ceramics、Coorstek、Morgan Advanced Materials、MiCo Ceramicsなどが挙げられる。これらの企業は材料開発から成形、焼成、加工、表面処理までの技術蓄積を強みとし、設備拡張やM&Aによって市場でのポジションを強化している。
特にNGK Insulatorsは2025年の資料で、AI半導体向け需要の拡大を背景に、CVD・ALD・エッチング用内部部品の生産能力強化を進めている。
競争軸は「耐久部品」から先端プロセス対応へ
直近では、半導体装置用ファインセラミックスの役割も変化している。単に装置を構成する耐久部品ではなく、歩留まりやプロセス安定性を左右する機能部材としての重要性が高まっている。
2026年4月、京セラはAIデータセンター向けxPUやスイッチASICの先端パッケージを対象に、多層セラミックコア基板の商用化に向けた開発を発表した。高剛性による反り低減と微細配線を両立することで、先端パッケージの大型化・高密度化に対応する狙いである。
今後の半導体装置用ファインセラミックス市場では、AI半導体、先端メモリ、チップレットなどの製造技術の高度化に伴い、高純度化、微細加工、耐プラズマ性、熱マネジメント、低パーティクル化が主要な技術競争軸となる。日本メーカーが持つ材料設計と精密加工の蓄積は重要な競争基盤であり、今後は装置メーカーとの共同開発を含むソリューション型ビジネスへの発展が、市場での競争力を左右すると考えられる。
本市場調査では、2025年を基準として、半導体ウェハー加工、フロントエンド、バックエンド工程における市場規模を分析し、アルミナ、AlN、SiC、Si?N?など材料別、用途別、さらに北米、アジア太平洋、欧州、ラテンアメリカ、中東・アフリカの地域別に市場を評価している。半導体設備投資の拡大だけでなく、各工程で求められる材料性能と企業競争を把握することが、今後の半導体装置用ファインセラミックス市場を理解する鍵となる。
本記事は、QY Research発行のレポート「半導体装置用ファインセラミックス―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1829946/semiconductor-fine-ceramics
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本住所:〒104-0061 東京都中央区銀座6-13-16 銀座Wallビル UCF5階
TEL:050-5893-6232(日本)/0081-5058936232(グローバル)
E-mail:japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に東京で設立された市場調査会社であり、各種業界に向けた調査・分析サービスを提供しています。主な業務内容には、市場規模分析、業界ポジション評価、フィージビリティスタディ、競争環境分析、事業計画策定支援などが含まれます。さらに、米国、韓国、ドイツ、スイス、ポルトガル、中国、インド、インドネシア、ベトナムをはじめとする世界10カ国に調査ネットワークを構築し、現地視点を活かしたグローバル市場調査レポートを展開しています。
配信元企業:QY Research株式会社
プレスリリース詳細へ
ドリームニューストップへ