

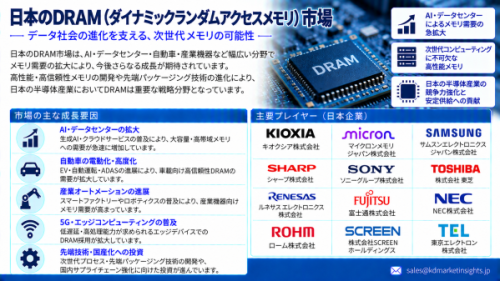
日本のダイナミック・ランダム・アクセス・メモリ市場に関する調査レポートによると、同市場は2025年~2035年の期間に年平均成長率(CAGR)4.3%を見込んでおり、2035年末までに57億米ドルの市場規模に達すると予測されています。2025年の市場規模は36億米ドルと評価されました。
特に重要な動きの一つが、マイクロン・テクノロジーによる広島での事業拡張です。2026年7月4日、マイクロンは日本における先端メモリ製造を強化するため、広島施設に新たなクリーンルームを建設する起工式を行いました。第1段階では約30万平方フィートを対象とし、2028年後半から設備の設置を開始する計画です。このプロジェクトには、日本政府から最大5,360億円の支援が提供されます。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/844
AIデータセンターが日本のDRAM需要を再形成
AIサーバーの成長によって、メモリ業界に求められる要件が変化しています。
従来のコンピューティング用途では、主にDDR4、DDR5、LPDDRなどの従来型DRAMが利用されています。一方、AIアクセラレーターでは極めて高いメモリ帯域幅が必要となるため、HBMおよび先端DRAMアーキテクチャへの強い需要が生まれています。
AIインフラでは、以下の用途でメモリが必要となります。
GPUおよびアクセラレーターシステム
AIトレーニング
AI推論
大規模言語モデル
ハイパフォーマンスコンピューティング
クラウドサーバー
エンタープライズAI
ロボティクス
デジタルツイン
高度なデータ分析
この変化により、メモリメーカーはより高付加価値の製品と先端プロセス技術を優先するようになっています。
マイクロンの広島拡張が日本のDRAMエコシステムを強化
マイクロンの広島事業は、日本の先端メモリサプライチェーンにおいて戦略的に重要な構成要素となりつつあります。
2026年7月のクリーンルームプロジェクトは、先端メモリの製造能力を拡大し、AIによって生み出される需要の増加に対応することを目的としています。マイクロンは広島を先端メモリ生産の重要拠点として位置付けており、新たな拡張設備への機器設置は2028年に開始される予定です。
このプロジェクトは、DRAMウェーハ生産以外にも、以下の分野で機会を創出します。
半導体製造装置
先端リソグラフィ
成膜装置
エッチングシステム
計測
検査
化学材料
シリコンウェーハ
パッケージング
テスト
クリーンルームインフラ
工場自動化
HBMが戦略的DRAM用途に
High Bandwidth Memory(HBM)は、AIアクセラレーターがコンピューティングプロセッサの近くに配置された大量の高速メモリを必要とすることから、DRAMエコシステムにおいてますます重要になっています。
日本のHBMエコシステムも拡大しています。現在の業界推計では、日本のHBM市場はAIインフラへの投資、半導体政策、新世代HBMへの移行によって牽引されています。
HBMの生産には、以下を含む高度な技術が必要です。
DRAMダイ → TSV → ウェーハ処理 → 積層 → 先端パッケージング → テスト
その結果、HBM需要の拡大は、日本の半導体サプライチェーン全体にビジネス機会を創出しています。
【画像 https://www.dreamnews.jp/press/363043/images/bodyimage1】
先端DRAMプロセス技術
日本市場は、最先端のDRAMプロセス開発との結びつきをますます強めています。
マイクロンの広島拠点では、すでにEUVを活用した製造を含む先端DRAM技術が導入されています。今回の拡張は、日本の先端メモリ生産における地位をさらに強化することを目的としています。
先端DRAM製造では、以下の需要が生まれます。
EUVリソグラフィ
高精度成膜
プラズマエッチング
原子層プロセス
クリティカル・ディメンション計測
欠陥検査
ウェーハ洗浄
先端プロセス用化学品
フォトレジスト
高純度ガス
そのため、日本のサプライヤーは、メモリチップを直接製造していなくても、DRAMバリューチェーンに参入することができます。
DDR5およびサーバーメモリ需要
AIアクセラレーターによってHBMが大きな注目を集めている一方、従来型のサーバーDRAMも依然として重要です。
データセンターでは、大量の以下のメモリが必要となります。
DDR5 RDIMM
大容量サーバーメモリ
エラー訂正メモリ
高性能メモリモジュール
低消費電力サーバーメモリ
クラウドコンピューティングとエンタープライズAIの継続的な拡大により、従来型のサーバーDRAMとHBMは、補完的な需要セグメントとして発展する可能性があります。
LPDDRとエッジAI
DRAM市場は、モバイルおよびエッジコンピューティング用途にも広がっています。
LPDDR技術は、以下の用途でますます重要になっています。
スマートフォン
AI PC
自動車システム
エッジAIデバイス
産業用コンピューター
ロボティクス
コネクテッドデバイス
AIがエッジに近づくにつれて、メモリには帯域幅、容量、電力効率のバランスが求められます。
これにより、従来型のサーバーDRAMに加えて、先端LPDDRおよび組み込みメモリソリューションにも機会が生まれています。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/japan-dynamic-random-access-memory-market/844
日本の半導体サプライチェーンがDRAM成長を支援
日本には、メモリ製造を支える強固な半導体上流エコシステムがあります。
重要な分野には、以下があります。
半導体化学品
フォトレジスト
シリコンウェーハ
成膜材料
エッチング材料
半導体製造装置
検査装置
テストシステム
パッケージング材料
精密部品
マイクロンは、広島施設が多数の日本企業のサプライヤー基盤と連携していると説明しており、先端メモリ生産における日本国内の材料・装置エコシステムの重要性を強調しています。
これにより、完成したメモリの生産が少数の世界的メーカーに集中しているサプライチェーンの領域においても、日本企業がDRAM成長から価値を獲得する機会が生まれています。
DRAMテストと検査が新たな機会を創出
DRAMおよびHBMの高度化に伴い、テスト要件も増加しています。
テストは以下の各段階で必要となります。
ウェーハレベル検査
ダイテスト
バーンイン
メモリ速度テスト
熱試験
HBMスタックテスト
信頼性試験
故障解析
そのため、日本の半導体テストエコシステムは、先端DRAM製造を支える重要な市場となっています。
積層数の増加、帯域幅の向上、パッケージングの複雑化により、自動検査およびテスト装置の重要性はさらに高まる可能性があります。
AIインフラが長期的なメモリ需要を支援
より広範なAIインフラの構築により、複数の階層でメモリ需要が生まれています。
AIアクセラレーター → HBM → サーバーDRAM → ストレージ → ネットワーキング
大規模AIデータセンターでは、GPUだけでなく、CPU、ネットワークシステム、ストレージインフラにも高性能メモリが必要となります。
そのため、現在の世界的なメモリサイクルは、PCやスマートフォンの買い替えサイクルだけでなく、AIインフラへの投資との結びつきをますます強めています。2026年の業界報道では、メモリメーカーがAI主導の需要に対応するため、DRAMおよびHBMの生産能力を拡大していることが示されています。
日本DRAM市場:主要なビジネス機会
市場では、以下の分野で機会が創出されています。
先端DRAM製造
HBM生産
DDR5メモリ
LPDDRメモリ
AIサーバーメモリ
半導体ウェーハ製造
EUVリソグラフィ
DRAM成膜装置
DRAMエッチング装置
半導体計測
欠陥検査
メモリテスト装置
HBMテスト
先端メモリパッケージング
TSVプロセス
半導体化学品
フォトレジスト
高純度ガス
シリコンウェーハ
クリーンルームインフラ
工場自動化
AIデータセンターインフラ
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ