

日本のAIインフラへの支出は2026年に55億米ドルを超えると予測されており、AIコンピューティングが実験的な導入から大規模インフラへ移行していることを示しています。半導体およびデータセンター需要の拡大も日本の電子機器・部品サプライヤーを支えており、2026年9月には電子機器セクターで特に強い景況感が示されています。
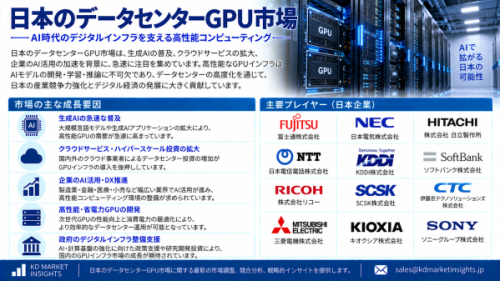
データセンターGPU市場に関する調査レポートによると、同市場は2025年~2035年の期間において年平均成長率(CAGR)20.8%を記録すると予測されており、2035年末までに6,488億米ドルの市場規模を創出すると見込まれています。2025年の市場規模は1,252億米ドルの売上高と評価されました。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/849
国家規模のAIインフラがGPU導入を加速
日本のAIインフラ戦略は、大規模な国内コンピューティング能力の構築へと移行しています。
2026年7月、NVIDIAはNoetra Corp.との提携を発表し、日本国内で27,500基のNVIDIA Rubin GPUと13,750基のVera CPUを使用した140MWのAIファクトリーを開発するとしました。このインフラは、基盤モデル、デジタルツイン、ロボティクス、フィジカルAIなど、日本の国家AIイニシアチブを支援することを目的としています。
このプロジェクトの規模は、個々のGPUサーバーから、極めて大規模なAIワークロードを支えることができる国家規模のAIファクトリーへと移行していることを示しています。
生成AI・AI推論がGPU需要を牽引
市場は、AIモデルの学習と推論という2つの主要なワークロードカテゴリーによって形成されています。
学習には大規模な高性能GPUクラスターが必要である一方、推論ではユーザーやアプリケーションにより近い場所に配置された効率的なコンピューティング能力の需要がますます高まっています。
需要は以下の分野に拡大しています。
生成AI
大規模言語モデル
AIエージェント
コンピュータービジョン
AI推論
デジタルツイン
ロボティクス
科学技術計算
シミュレーション
金融モデリング
先端製造
GPUと並行して専用推論プロセッサが台頭していることから、今後のAIインフラでは、単一のプロセッサタイプだけに依存するのではなく、異種コンピューティングアーキテクチャがますます採用されることも示唆されています。
高密度GPUサーバーがデータセンター設計を変革
最新のAIサーバーは、従来型のエンタープライズサーバーとは大きく異なるインフラ要件を有しています。
大規模なGPUクラスターには、高密度ラック、高速ネットワーク、大容量の電力供給、高度な熱管理システムが必要です。
東京はアジア太平洋地域の主要データセンター市場の一つであり、2026年第1四半期のデータセンター容量は1GWを超えています。CBREによると、日本の半導体メーカーもGPUベースのチップ設計やAIコンピューティングワークロード向けのコロケーション需要を牽引しています。
【画像 https://www.dreamnews.jp/press/362630/images/bodyimage1】
液冷がGPUインフラの重要技術に
GPUサーバーの高密度化が進む中、液冷の導入が加速しています。
日本では、KDDIが生成AIワークロード向けに、NVIDIA GB200 NVL72システムを採用したダイレクト・ツー・チップ液冷システムを導入しており、新たなデータセンター開発でも液冷要件を前提とした設計がますます増えています。
液冷の普及により、以下への追加需要が生まれています。
コールドプレート
冷却水分配ユニット
ポンプ
熱交換器
冷却ループ
熱インターフェース材料
ラックレベルモニタリング
高度な施設制御システム
その結果、GPU調達とデータセンターの機械設備インフラとの統合が一層進んでいます。
電力供給能力が主要な市場制約に
GPU導入は、チップの供給状況だけでなく、電力供給能力によってもますます制約されています。
AIデータセンターでは大量の電力が必要となるため、電力網への接続、再生可能エネルギーの統合、バックアップシステム、電力管理技術の重要性が高まっています。
そのため、日本の地域開発戦略では、利用可能な電力と効率的な冷却をGPUインフラと組み合わせられるデータセンターに機会が生まれています。
例えばJ-POWERは2026年8月、北海道上ノ国町で同社初となるデータセンター事業を開発すると発表しました。先端GPUを活用して生成AIやシミュレーション向けのコンピューティング能力を提供し、2027年夏のサービス開始を予定しています。
地方AIデータセンターが日本のGPUエコシステムを拡大
東京は依然として主要なデータセンターハブですが、電力供給能力や土地の制約により、他地域への関心が高まっています。
北海道、東北、大阪などの地域では、電力、土地、ネットワーク接続、冷却資源を組み合わせた大規模AIインフラに機会が生まれる可能性があります。
地方GPUデータセンターは、以下を支援できます。
AIモデル開発
クラウドGPUサービス
産業シミュレーション
デジタルツイン
自律システム
研究用コンピューティング
ロボティクス
エンタープライズAI
これにより、従来の東京市場以外でもGPUインフラプロバイダーに機会が生まれています。
半導体製造が追加のGPU需要を創出
日本の半導体投資も、重要な需要の成長要因となっています。
先端半導体メーカーでは、チップ設計、シミュレーション、電子設計自動化(EDA)、製造最適化などにGPUベースのコンピューティングがますます必要とされています。
CBREによると、日本の半導体メーカーはすでに、GPUベースのチップ設計やAIコンピューティングワークロード向けのコロケーション需要に寄与しています。
したがって、日本の先端半導体エコシステムの拡大により、社内GPUクラスターと第三者が提供するGPUクラウドインフラの双方に需要が生まれる可能性があります。
メモリ・ネットワークが重要な構成要素に
GPUの性能は、周辺のシステムアーキテクチャにますます左右されるようになっています。
高帯域幅メモリ、高速ネットワーク、先端インターコネクト、データ処理ユニットは、GPU、CPU、ストレージ間で効率的にデータを転送するために不可欠です。
日本の半導体エコシステムは、メモリ製造、先端パッケージング、基板、ネットワークコンポーネント、関連する半導体製造装置などを通じて、このトレンドから恩恵を受ける可能性があります。
KioxiaとSandiskが2032年までに日本で310億米ドル超を投じ、メモリ技術および生産能力を拡大する計画は、AI主導のメモリ需要が戦略的に重要であることをさらに示しています。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/data-center-gpu-market/849
GPU-as-a-Serviceが新たなビジネスモデルを創出
日本のすべての企業が自社で大規模なGPUクラスターを構築するわけではありません。
GPU-as-a-ServiceやAIクラウドプラットフォームを利用することで、企業は専用施設に必要となる多額の設備投資を行うことなく、高性能コンピューティングへアクセスできます。
これにより、以下の企業に機会が生まれています。
GPUクラウドプロバイダー
コロケーション事業者
マネージドAIインフラ企業
クラウドサービスプロバイダー
AIプラットフォーム企業
データセンター事業者
システムインテグレーター
J-POWERのプロジェクトは、従来型のデータセンタースペースを運営するだけでなく、コンピューティング能力そのものをサービスとして提供する方向への移行を示しています。
フィジカルAI・ロボティクスがGPU用途を拡大
日本の強力なロボティクス・製造業は、データセンターGPUにとって特徴的な用途機会を提供しています。
NVIDIAが計画する国家規模のAIファクトリーは、製造、物流、ヘルスケアなどの分野で、基盤モデル、デジタルツイン、ロボティクス、フィジカルAIを支援することを目的としています。
フィジカルAIシステムで大規模なモデル学習やシミュレーションが必要となる中、GPUインフラは日本の次世代インテリジェント産業システムにとって重要な基盤となる可能性があります。
日本のデータセンターGPU市場の展望
日本のデータセンターGPU市場は、AIコンピューティングが日本のデジタル・産業インフラの中核要素となる中、強い成長を維持すると予想されています。
市場は従来型のGPUサーバー調達を超えて、GPUクラスター、AIファクトリー、液冷、高速ネットワーク、メモリ、電力インフラ、GPUクラウドサービス、フィジカルAIコンピューティングを網羅する幅広いエコシステムへと発展しています。
計画されている140MWのNVIDIA Vera Rubin AIファクトリー、地方GPUデータセンタープロジェクト、半導体関連のコンピューティング需要拡大などの大規模な取り組みは、今後もインフラ拡張が続くことを示す強いシグナルとなっています。
主なビジネス機会
AIデータセンターGPUクラスター
GPU-as-a-Serviceプラットフォーム
AIクラウドインフラ
高密度GPUサーバー
NVIDIAおよび代替アクセラレーターエコシステム
AI推論インフラ
液冷システム
GPUラック・サーバーインフラ
高速ネットワーク・インターコネクト
高帯域幅メモリ技術
データセンター電力インフラ
再生可能エネルギーを活用したAIデータセンター
地方GPUコンピューティング施設
半導体設計・シミュレーション用クラスター
デジタルツイン・フィジカルAIコンピューティング
GPUインフラ管理ソフトウェア
データセンター運用・保守
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ