


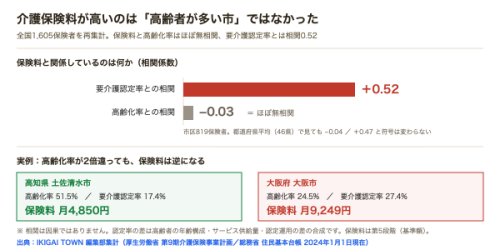
▼全1,605保険者の数値データ・図版(CC BY 4.0・改変可)はこちら
https://ikigai.town/ja/press/2026-08-09/
■ 保険料と関係していたのは、高齢者の「数」ではなかった
相関係数は次のとおりです。
保険料 × 要介護認定率 +0.52(市区819保険者)/+0.47(都道府県平均46県)
保険料 × 高齢化率 -0.03(同)/-0.04(同)
集計単位を市区から都道府県平均に変えても符号は変わりません。突き合わせできた範囲の偏りによる見かけの関係ではないことを示しています。
実際の例を並べると、この逆転がはっきりします。
高知県 土佐清水市 高齢化率51.5%/要介護認定率17.4% → 月4,850円
大阪府 大阪市 高齢化率24.5%/要介護認定率27.4% → 月9,249円
高齢化率が2倍違っても、保険料は逆になっています。北海道芦別市(高齢化率47.7%)も月4,500円で、全国平均を下回っています。
■ 住む場所で2.74倍、20年で141万円の差
保険料の幅は月3,374円(東京都小笠原村)から9,249円(大阪府大阪市)まで、2.74倍。年額では70,500円、65歳から85歳までの20年間では141万円の差になります。
厚生労働省公表の全国平均は加重平均で月6,225円(第8期6,014円から+3.5%)。第9期では749保険者が値上げ、据え置きが581、引き下げが275でした。
■ 8月は、介護保険の「切り替え月」
介護保険の負担割合証(自己負担が1割か2割か3割か)と負担限度額認定証(施設の食費・居住費の軽減)は、いずれも有効期間が8月1日から翌年7月31日です。前年の所得が6月に確定し、7月下旬に一斉発送されます。いま各家庭に届いている割合証が、これから1年間の自己負担を決めます。
また2026年度は第9期の最終年度で、2027年度からの第10期に向けて、利用者負担が2割となる対象範囲の拡大が社会保障審議会介護保険部会で審議されています。2026年度中に結論が出る見通しです。
IKIGAI TOWN 編集長の塩飽哲生は「地域差の原因を人口構成に求めてしまうと、そこで思考が止まる。実際に効いているのはサービスの利用量で、それは制度設計と地域の事情の話だ」と話しています。
■ 続き(全1,605保険者の一覧・都道府県別の傾向・図版のダウンロード)
保険者ごとの保険料と高齢化率・要介護認定率を収録したCSV(全1,605保険者・出典付き)、図版2点(SVG/PNG)、そのまま記事化できる本文パックを、下記ページで公開しています。いずれも CC BY 4.0(出典表示のみで改変・転載可・事前連絡不要)です。
▼記事の続き・データ一式
https://ikigai.town/ja/press/2026-08-09/
都道府県別・政令市別、特定地域に絞った追加集計のご依頼も承ります(support@ikigai.town)。
■ 集計方法と使用データ
集計名:介護保険料(第9期)× 高齢化率 × 要介護認定率の再集計(IKIGAI TOWN 編集部集計)
集計主体:スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)
使用データ:
厚生労働省「第9期介護保険事業計画に基づく第1号保険料(2024~2026年度)」(2024年5月14日公表・1,605保険者)
総務省「住民基本台帳に基づく人口、人口動態及び世帯数」(2024年1月1日現在)
いずれも2026年8月9日時点で確認
集計方法:保険者名で両データを突き合わせ、保険料基準額(第5段階・月額)と高齢化率・要介護認定率のピアソン相関係数を算出。市区819保険者と、5保険者以上を含む46都道府県の平均値の2水準で算出し、符号の一致を確認しました。
留意点:
・保険料は第5段階(基準額)。実際の負担は所得段階(多くの市区町村で13~15段階)で変わります
・高齢化率を突き合わせできたのは822保険者(市区中心)。町村の多くは含まれません
・相関は因果関係を示すものではありません。認定率の差は高齢者の年齢構成・サービス供給量・認定運用の差の合成です
・厚労省公表の全国平均は加重平均6,225円。本集計1,605保険者の単純平均(6,023円)とは定義が異なります
・第9期は2026年度が最終年度。2027年度から第10期の改定です
・本リリースは特定の自治体の運営を評価・批判するものではありません
■ ご注意
本サービスは家計とライフプランの整理を支援するものです。個別の税額計算・控除の適用判定・節税に関する助言は税理士の業務であり、当サービスでは行いません。必要に応じて税理士等の専門家をご案内します。また、特定の金融商品・保険商品の推奨を目的とするものではありません。
■ 会社概要
商号:スペシャリスト・ドクターズ株式会社
所在地:〒105-6923 東京都港区虎ノ門4-1-1 神谷町トラストタワー23階
運営メディア:IKIGAI TOWN(https://ikigai.town/ja/)
編集長:塩飽 哲生
本件連絡先:support@ikigai.town
【画像 https://www.dreamnews.jp/press/358791/images/bodyimage1】
配信元企業:スペシャリスト・ドクターズ株式会社
プレスリリース詳細へ
ドリームニューストップへ
