


宝ホールディングスの取締役会がバリューアクトの主要な提案に関する実質的な対話を繰り返し拒否したことを受け、バリューアクトの26年の歴史において初となる株主総会の招集を請求
サンフランシスコ&東京--(BUSINESS WIRE)--(ビジネスワイヤ) --バリューアクト・キャピタル(以下「バリューアクト」)は本日、宝ホールディングス株式会社(以下「宝ホールディングス」または「同社」)の株主の皆様に向けた公開書簡を公表しました。本書簡では、バリューアクトが運用するファンドが、新たな独立社外取締役3名の選任および現任社外取締役3名の解任のため、臨時株主総会の招集を宝ホールディングスに請求した理由を説明しています。
バリューアクトは、非公開の場での建設的な対話を強く重視していますが、以下の理由から、取締役会のスキルセットの向上に向けて議決権を行使いただくよう、株主の皆様に呼びかけています。
宝ホールディングスの長期にわたる業績不振と、6年間にわたるバリューアクトとの対話にもかかわらず、同社が、実効性を欠く戦略と事業ポートフォリオを維持し続けていること。
取締役会がバリューアクトの主要な提案および要請のすべてを、十分な説明もなく完全に拒否、または無視してきたこと。
取締役会が、企業価値創造に資する戦略の策定、資本配分および経営の監督を実効的に行うためには、より強固で関連性の高いスキルセットが必要であること。
取締役会が、取締役会の刷新に関するバリューアクトからの再三の対話の申し入れを拒否しており、株主の皆様による議決権行使が残された唯一の選択肢となったこと。
候補者であるエリック・ジョンソン氏、田代祐子氏およびマーク・アンドレ・トゥシグナント氏は、現在の取締役会に欠けている、経営経験、上場企業の最高経営責任者および取締役としての経験、そしてM&Aおよび会計に関する経験を有しています。
バリューアクトは、今回の提案に関する理由の詳細をwww.treasuretakara.comにて公表します。また、同ウェブサイトでは、最新情報の配信登録や公開書簡の閲覧も可能です。公開書簡は以下にも掲載しています。
2026年11月10日
宝ホールディングス株式会社 株主各位
件名:バリューアクトが臨時株主総会の招集を請求した理由について
株主の皆様
(以下の日本語版の文書と英語版とに不一致がある場合、英語版が優先されるものといたします。)
バリューアクト・キャピタル(以下「バリューアクト」または「当社」)が運用するファンドは、宝ホールディングス株式会社(以下「宝ホールディングス」または「同社」)に対し、新たな独立社外取締役3名の選任、およびそれに伴う現任社外取締役3名の解任を議案とする臨時株主総会の招集を請求しました。
バリューアクトの26年の歴史の中で、当社が企業に対して株主総会の招集を請求するのは、今回が初めてです。
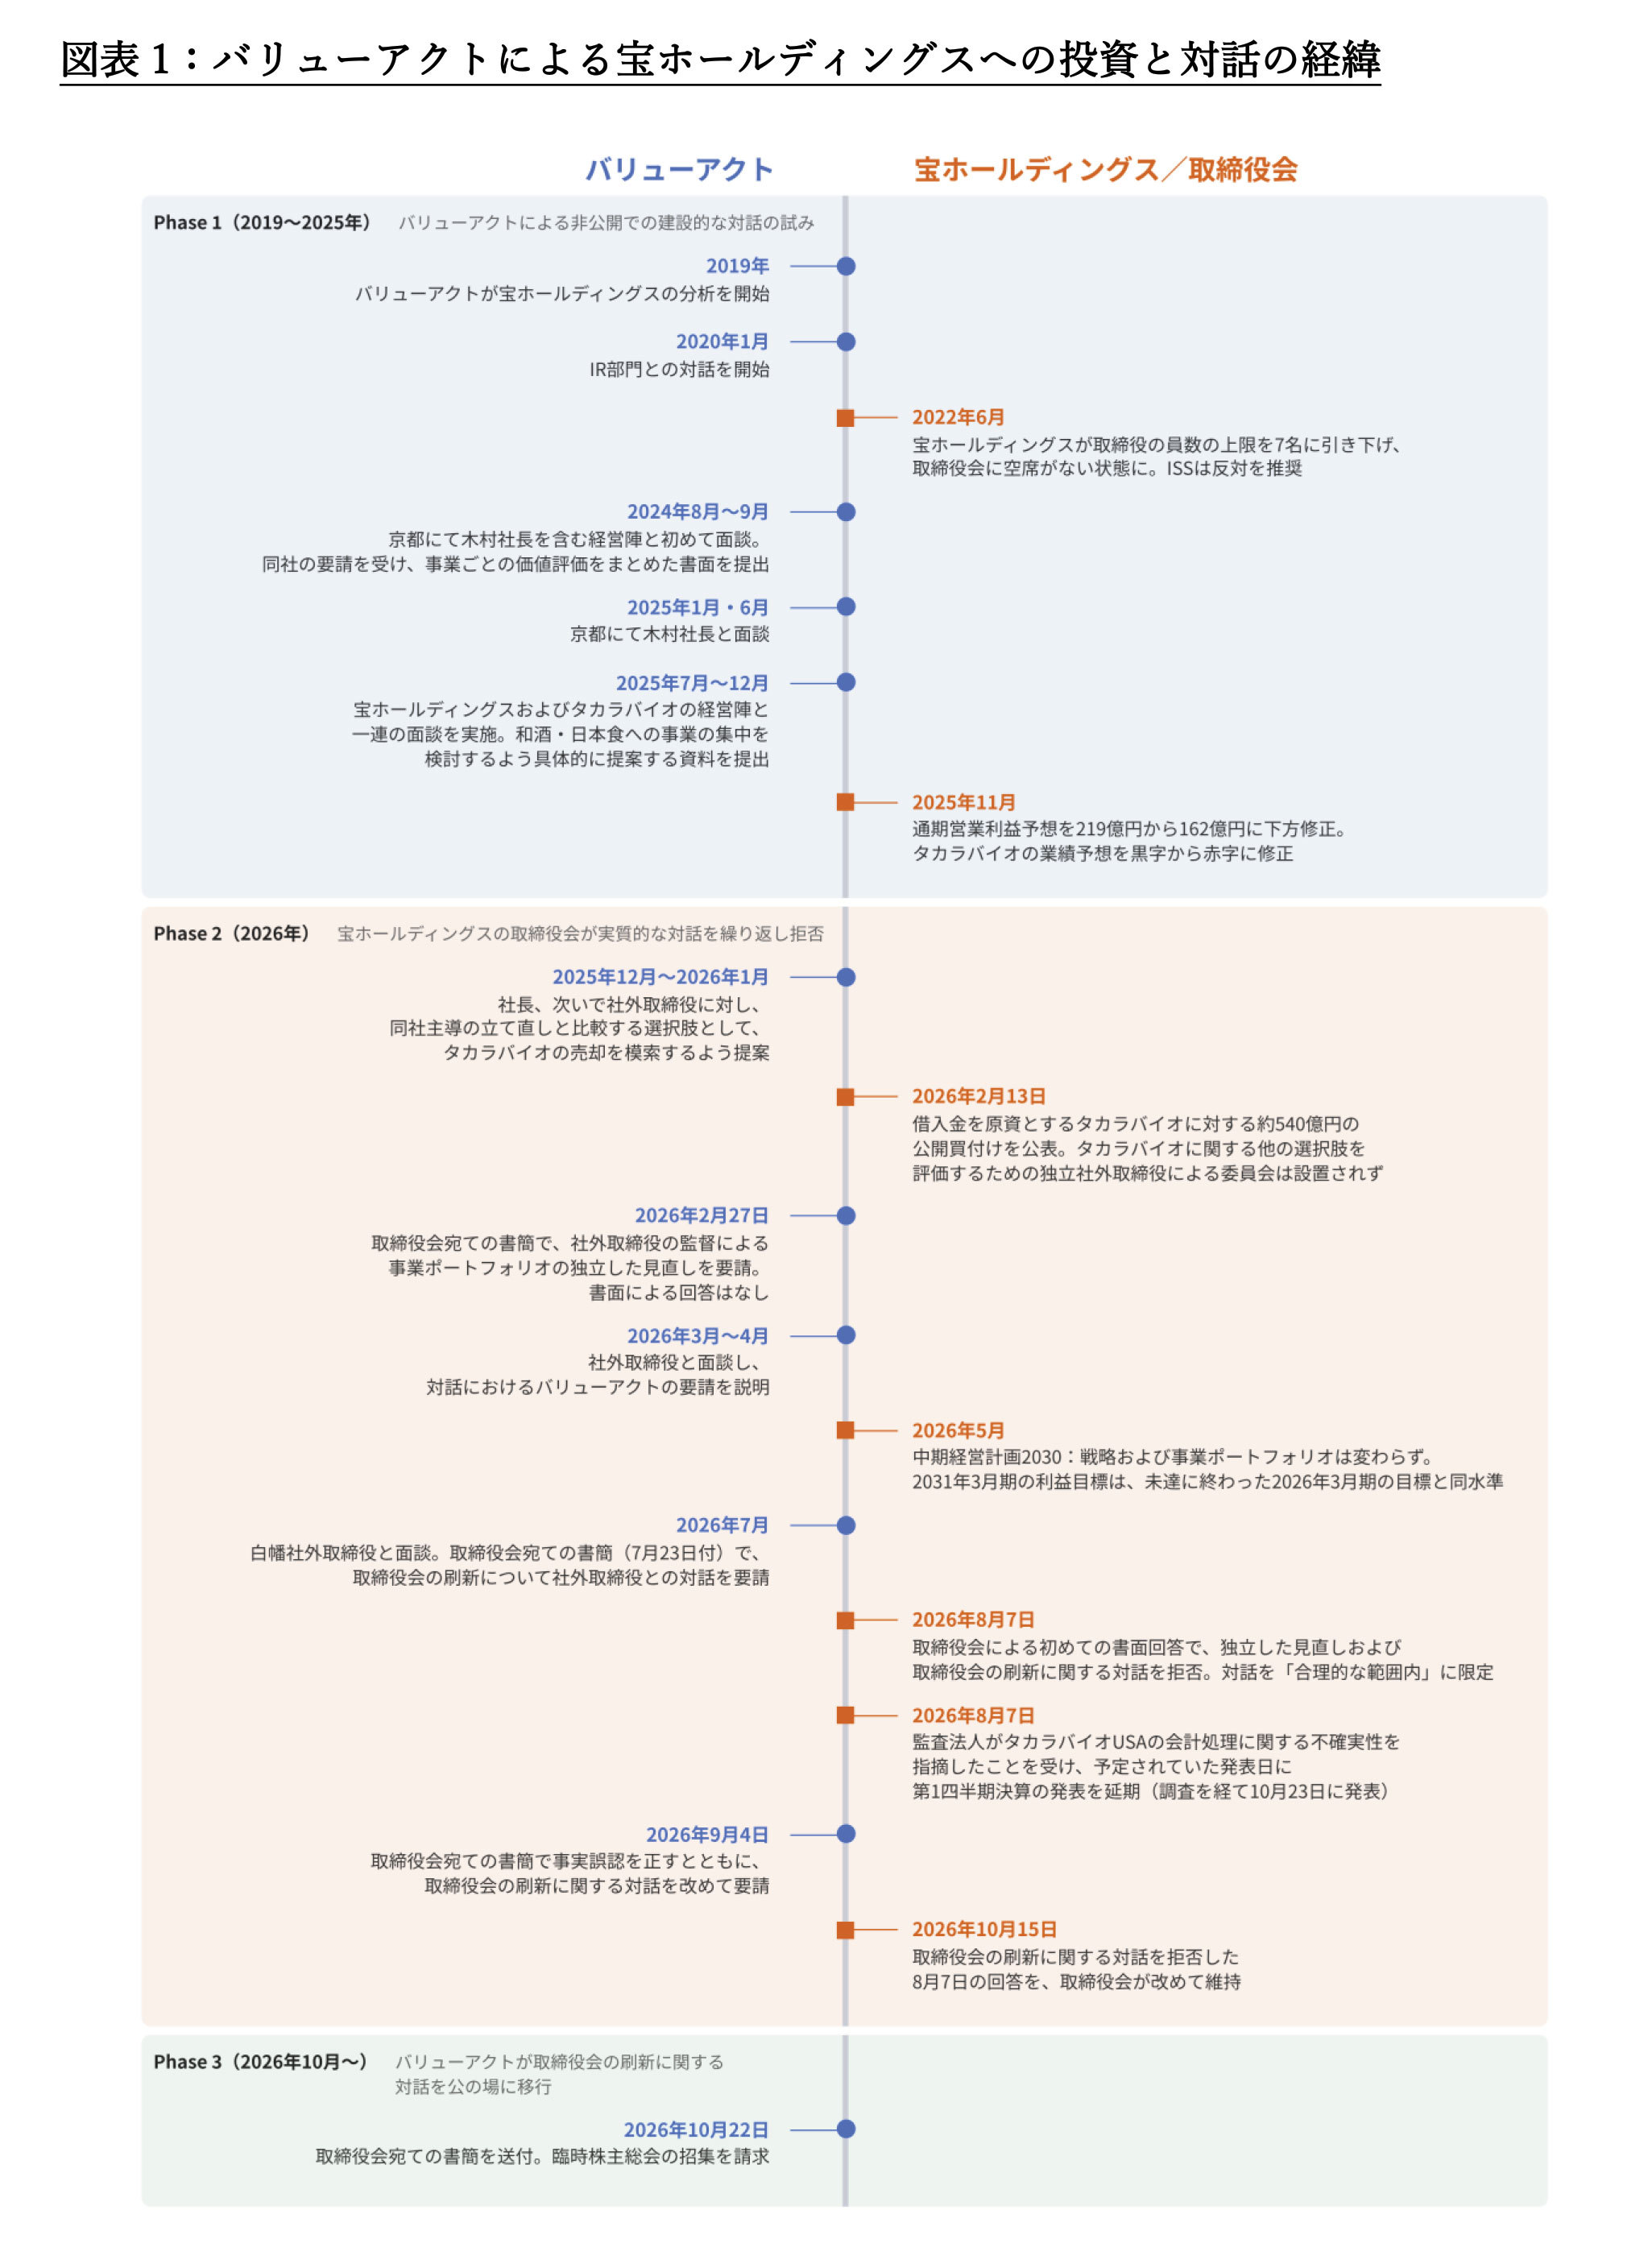
当社のアプローチは、忍耐強く建設的なものです。優れた事業がその潜在力を下回る状態で運営されていると判断した場合、当社はまず経営陣と協働して業績の改善に取り組みます。それが奏功しない場合には、当社の懸念を取締役会に伝えます。取締役会の対応が不十分な場合に限り、当社は対話を公の場に移します。当社が今、宝ホールディングスの株主の皆様に向けてこの書簡をお送りしているのは、6年間にわたる非公開での対話のいずれの段階においても、同社の対応が期待を大きく下回ったためです。
バリューアクトは、2019年に宝ホールディングスの分析を開始し、2020年に同社のIR部門との面談を、そして2024年に経営陣との対話を開始しました。当社はこれまで数十回にわたる面談を実施し、その多くは京都の同社本社で行われました。また、より効果的な戦略、事業ポートフォリオおよび資本配分を通じて価値を創出するための具体的な機会を示した、数百ページに及ぶ分析を共有してきました。
2025年8月、バリューアクトは、宝ホールディングス株式に係る初めての大量保有報告書を提出しました。この大量保有報告書の提出以前、同社の株主総利回り(TSR)は、TOPIXの株主総利回りを過去10年間で44パーセントポイント、過去5年間で54パーセントポイント下回っていました1。当社の大量保有報告書の提出後2営業日で、同社の株価は26%上昇しました2。これまでの当社の協調的なアプローチや実績、そして長年にわたる同社の業績不振を経て株主の皆様が変化を支持していることが明確に示されたことを踏まえ、当社は、宝ホールディングスの取締役会が当社と真摯に対話することを期待していました。しかし実際には、当社の主要な提案や要請は、十分な説明もなく退けられるか、あるいは無視されてきました。
2025年半ば以降、当社は宝ホールディングスに対し、タカラバイオの業績の悪化について懸念を伝えており、2025年11月、タカラバイオは営業利益予想を40億円の営業損失へと下方修正しました。2025年12月、当社は京都で宝ホールディングスの社長と面談し、同社主導の再建策に対し、タカラバイオに関するあらゆる選択肢を比較するために、売却を含めたすべての選択肢を模索することを提案しました。2026年1月には、社外取締役の1名にも同じ考えをお伝えしました。
2026年2月13日、同社は、同社の歴史上最大の資本支出となる、タカラバイオに対する約540億円の公開買付けを公表しました。宝ホールディングスの取締役会に経営陣自身が提示した10年間の利益計画によれば、この投資は、どの年度においても同社の資本コストに見合うリターンを生みません3。当社の理解では、取締役会は、本公開買付けとタカラバイオに関する他の選択肢を比較評価するために社外取締役による委員会を設置することも、フィナンシャル・アドバイザーに公正性に関する意見(フェアネス・オピニオン)を求めることもしませんでした。
取締役会が、独立した検証や他の選択肢の十分な検討を経ることなく、企業価値を毀損する公開買付けを承認したことを受け、当社は宝ホールディングスの社外取締役に対し、同社の事業ポートフォリオの独立したレビューを主導するよう要請しました。当社は2026年3月および4月に同社の社外取締役と面談し、当社の見解を説明しました。
独立した戦略的レビューに関する当社の要請に対し、取締役会からは5か月以上にわたって回答がなく、その後、取締役会はこれを正式に拒否しました。
2026年5月、宝ホールディングスは「宝グループ中期経営計画2030」を公表しましたが、これは、同社が過去6年間にわたり推進してきたものと同様、焦点の定まらない戦略と事業ポートフォリオを改めて堅持するものでした。この戦略こそが、前中期経営計画で掲げたすべての財務目標の未達と、直近の会計年度におけるわずか4.6%の自己資本利益率(ROE)を招いたものです。
7月、取締役会が価値創造に資する戦略の策定、資本配分および経営の監督を実効的に行えていないことを受け、バリューアクトは社外取締役に対し、取締役会のスキルセットを高め、新たな視点を取り入れるために、取締役会の刷新について当社と対話するよう要請しました。
8月、取締役会は、バリューアクトの具体的な考えを一度も聞くことなく、取締役会の刷新に関する対話を拒否する書簡を送付しました。バリューアクトは9月に再び取締役会に書簡を送り、取締役会の刷新に関する対話の要請を改めて伝えるとともに、他の多くの上場会社においてバリューアクトが見出した独立した取締役候補者が幅広い株主の支持を得てきた実績を示しました。10月、宝ホールディングスの取締役会は、取締役会の刷新に関するバリューアクトとの対話を改めて拒否しました。
宝ホールディングスの取締役会は、社外取締役が同社の戦略を独立した立場からレビューすることをいかなる説明もなく拒み、また、筆頭株主である当社と取締役会の構成について具体的な協議を行うことも拒んできました。取締役会が非公開での対話に応じなかったため、当社は、この取締役会の刷新の件について株主の皆様に直接問うほかありませんでした。
当社は、現在の取締役会に欠けている経験を備えた3名の候補者を指名しました。すなわち、宝ホールディングスの事業分野における経営経験、上場企業の最高経営責任者および取締役としての経験、そしてM&Aおよび会計に関する専門的知見です。エリック・ジョンソン氏は、JSR株式会社の元代表取締役CEOであり、JSRライフサイエンスの創業者です。田代祐子氏は、KPMGの元監査パートナーであり、株式会社アコーディア・ゴルフの元社長、日本マクドナルドホールディングス株式会社の社外取締役です。マーク・アンドレ・トゥシグナント氏は、サントリーグローバルスピリッツ社の元グローバル最高財務責任者(CFO)です。各候補者は、宝ホールディングスおよびバリューアクトのいずれからも独立しています。
また、当社は、取締役会の戦略、資本配分および経営の監督における不備について最も責任を負う、在任期間の長い社外取締役3名の解任を提案しています。これら現任の社外取締役が有するスキルは関連性が低く、いずれも直接的な事業経営経験を有していません。
当社は、宝ホールディングスの事業には引き出されていない大きな潜在力があり、適切なスキルセットを備えた取締役会こそが、その実現に向けた第一歩であると考えています。当社は、候補者の経歴を含む当社の提案の全容とその理由を、www.treasuretakara.comにて公表します。
株主の皆様におかれましては、慎重にご検討いただきますよう、お願い申し上げます。
敬具
バリューアクト・キャピタル
|
|
| |
| |
| |
図表1:バリューアクトによる宝ホールディングスへの投資と対話の経緯
図表2:より焦点を絞った宝ホールディングスに関するバリューアクトの2025年10月の提案
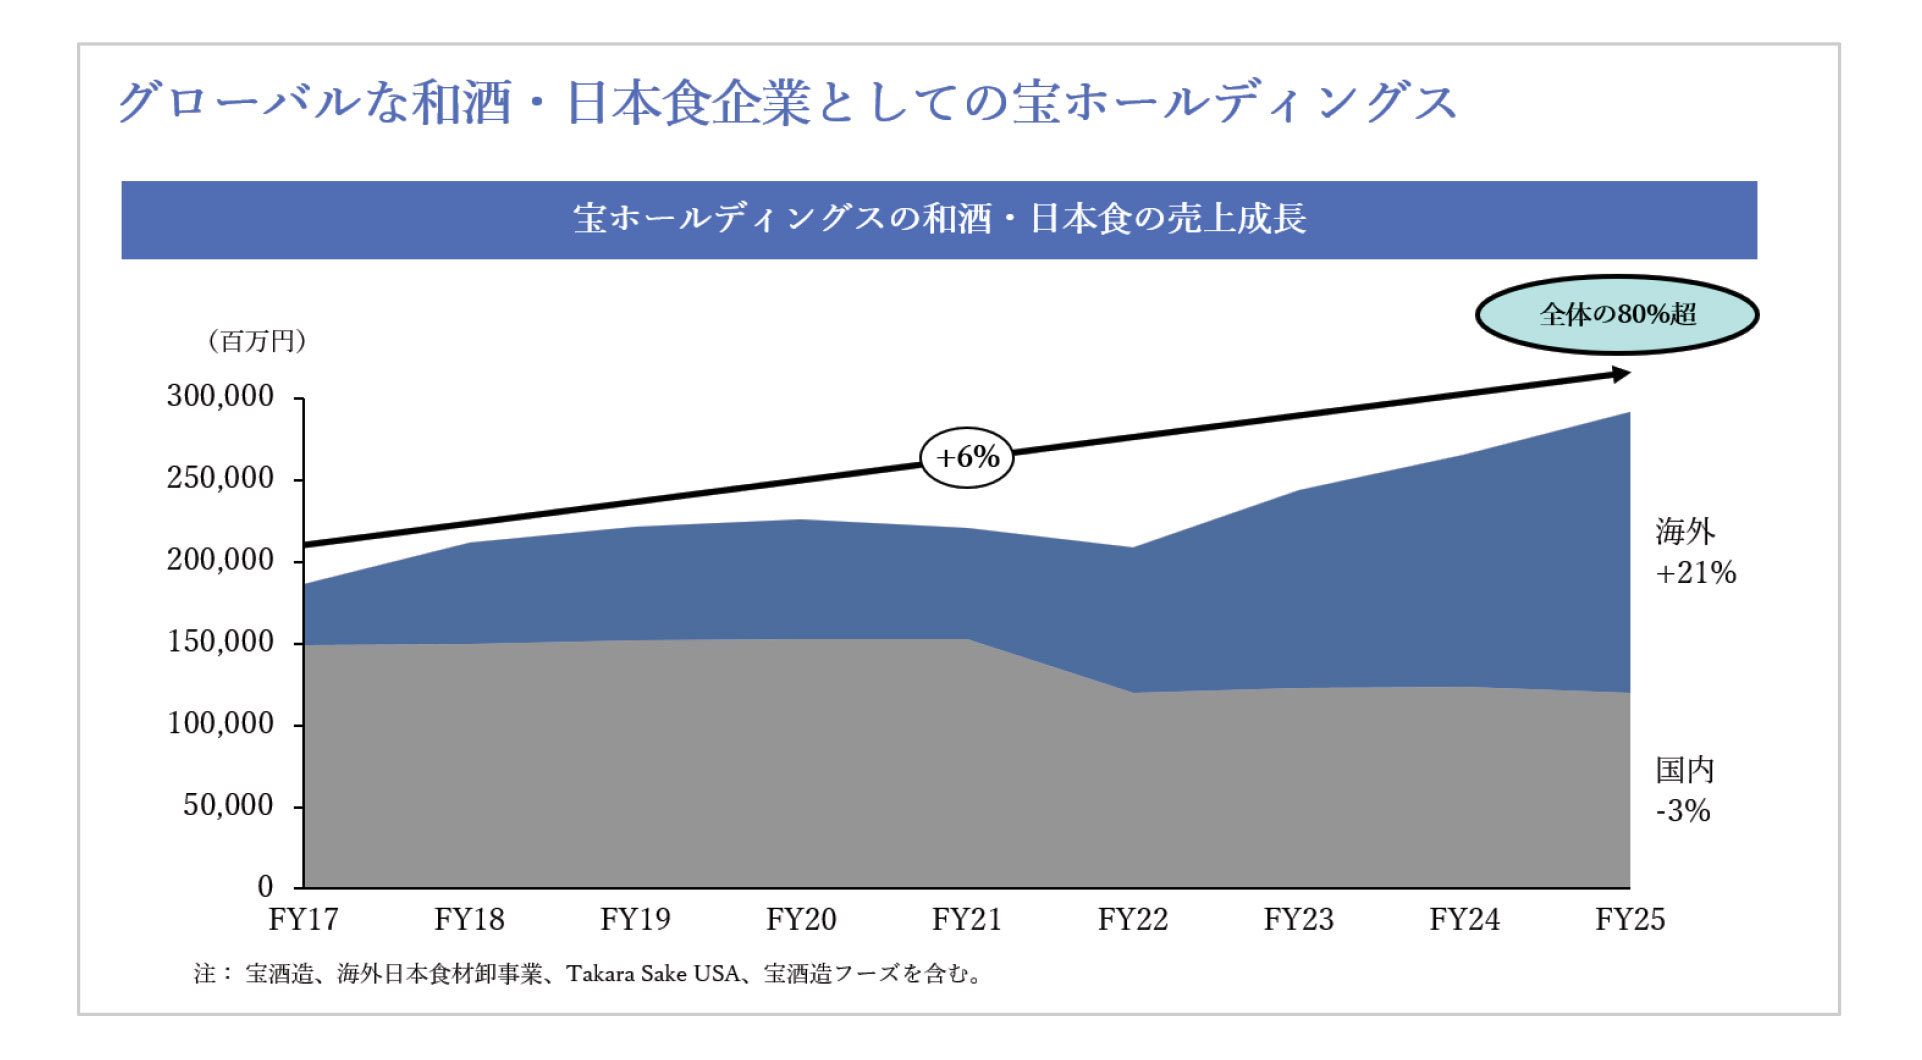
当社は対話を通じて、同社の長期的な企業価値の向上に資すると考える具体的な提案を数多く行ってきました。例えば、2025年10月には、和酒・日本食を世界に広めるという同社自身が掲げるビジョンに沿って、宝ホールディングスが同社の和酒・日本食の事業に焦点を絞ることを提案する資料を共有しました。国内酒類事業は安定したキャッシュフローを生み出し、海外日本食材卸事業は、実行力を高めることで、同社の持続的な成長の原動力になり得ます。
図1.バリューアクトの2025年10月のプレゼンテーション資料より:和酒・日本食企業としての宝ホールディングス
これらは、当社が取締役会に対し、現在の多角的な持株会社戦略に代わる選択肢として検討するよう求めた考え方の一例です。なお、当社は取締役会に対し、特定の戦略を採用するよう求めたことはありません。当社が求めたのは、客観的かつ事実に基づく観点から、幅広い選択肢を真摯に検討することのみです。
バリューアクト・キャピタルについて
バリューアクト・キャピタルは、2000年に設立され、世界最大級の機関投資家のために資金を運用するグローバルな投資会社です。バリューアクトは、一時的に過小評価されている質の高い事業を見出して投資を行い、しばしば経営陣および取締役と協働しながら、すべてのステークホルダーのための価値創造に向けて、忍耐強く、協調的かつ建設的なアプローチをとっています。2017年以降、バリューアクトは日本の株式市場における主要な投資家の一社となっています。バリューアクトのこれまでの歴史において、バリューアクトのパートナーは、日本の上場会社2社を含め、55を超える上場会社の取締役を務めてきました。詳細はhttps://valueact.comをご覧ください。
本資料はValueAct Capital Management LP(以下「ValueAct Capital」)により作成されました。ValueAct Capitalは、情報提供の目的のみで本資料を提供しています。本資料に記載された見解は、ValueAct Capitalの独自の調査および分析、並びに公開情報(日本の証券規制当局や米国証券取引委員会への提出書類、決算説明会その他の公開の企業主催イベント、報道記事その他のメディア報道、セルサイドのアナリストレポート、第三者による独立した調査、公開データベース等を含みますが、これらに限定されません)に基づく、ValueAct Capitalの意見を反映したものです。本資料の内容は、本書で言及されている企業のいずれによっても作成または承認されたものではなく、いかなる企業にも帰属させることはできません。本資料に記載された情報は監査を受けたものではなく、提示日現在のValueAct Capitalの判断を反映したものであり、随時変更される可能性があります。事実については、信頼できると考えられる情報源から取得していますが、その正確性は保証されません。
ValueAct Capitalが運用するファンドおよびアカウント(以下「本ファンド」)は、本資料で言及されている有価証券について、実質的所有権および/または経済的利益を有しています。本資料のいかなる記載も、ValueAct Capitalの現在または将来の売買または議決権行使の意向を示すものと解釈されるべきではなく、当該意向は随時変更される可能性があります。ValueAct Capitalは、本ファンドによる同社への投資を継続的に見直す意向であり、同社の財務状況、戦略的方向性、同社との協議の結果、市場全体の状況および有価証券の価格を含みますがこれらに限定されない様々な要因に応じて、同社の有価証券の取引を行い、本ファンドによる同社への投資に関して適切と考えるあらゆる行動をとる権利を留保します。ValueAct Capitalは、そのような変更を他者に通知する義務を明示的に否認します。
本資料に含まれる過去の情報を除く情報および意見は、推定、予測その他の将来の見通しに関する記述を構成しており、そのうち一部は、「may」「will」「should」「anticipate」「expect」「project」「intend」「believe」等の将来を示す用語(またはこれらと同様の用語)の使用により識別できます。将来の見通しに関する記述は、エグジットおよびバリュエーション・マルチプルに関する見積りおよび仮定、並びにまだ発生していない事象や状況に基づくものであり、それらのいずれも誤りである可能性があるため、本質的に不確実です。将来の見通しに関する記述は、市場のバリュエーション・マルチプルの変化、収益に関する仮定、経済的・事業運営上・政治的またはその他の状況、あるいは個別のポートフォリオ企業の経営を含む不確実性および変化の影響を受け、これらはすべてValueAct Capitalの制御が及ばないものであり、実際の結果が将来の見通しに関する記述において表明または示唆された結果と大きく異なる原因となる可能性があります。将来の見通しに関する記述のいずれかが達成されること、同社が損失を回避できること、またはいずれの企業もその意図する活動を実行できることについて、いかなる者によっても確約、表明または保証はなされません。ValueAct Capitalおよびその役員、従業員、パートナー、株主、関係会社、アドバイザーおよび代理人のいずれも、将来の見通しに関する記述の正確性または合理性について確約、表明または保証を行うものではなく、また、これらのいずれも将来の見通しに関する記述を独自に検証したものではありません。様々なリスクおよび不確実性により、実際の事象または結果、あるいはValueAct Capitalの実際のパフォーマンスは、当該将来の見通しに関する記述において反映または想定されたものと大きく異なる可能性があります。
いかなる状況においても、本資料は、本ファンドの持分を含みますがこれに限定されない、いかなる有価証券の売付けの申込みまたは買付けの申込みの勧誘として使用され、またはみなされるものではありません。本資料は、議決権の代理行使の勧誘に該当するものではなく、また、ValueAct Capitalは、本資料により、いかなる株主に対しても議決権を行使する権限の付与を求めるものではなく、議決権の行使に関していかなる株主との合意を求めるものでもありません。本資料のいかなる記載も、本ファンドを宣伝するものではなく、宣伝することを意図するものでもなく、また宣伝するものと解釈されてはなりません。本ファンドの持分の購入の申込みは、適格な申込者が当該ファンドの秘密情報説明書を受領した時点においてのみ行われます。本ファンドへの投資の条件は、該当するファンドの設立文書によって規定され、当該設立文書には本資料は明示的に含まれません。
本資料は、直接的または間接的に、いかなる秘密情報を求めるものとも解釈されるべきではありません。ValueAct Capitalは、書面により明示的に合意された場合を除き、そのような情報を受領したことをもって秘密情報として扱う義務を負うものではありません。本資料の提供によって、ValueAct Capitalと他のいかなる者との間にも、いかなる合意、約束、了解その他の法的関係も存在せず、また存在するものとみなされることもありません。ValueAct Capitalは、本資料のいかなる受領者のために、またはその代理として行動するものではなく、いかなる受領者に対しても助言またはサービスを提供するものではありません。受領者は、いかなる行動方針を決定する前にも、関連するリスクを検討し、必要に応じて自らの独立したアドバイザーに相談すべきです。
本資料の一部または全部を、ValueAct Capitalの事前の書面による同意なく、いかなる形式または手段によっても複写、コピーまたは複製し、あるいは再配布することはできません。
Contacts
報道関係者からのお問い合わせ先:
アシュトン・コンサルティング(日本語)
valueact@ashton.jp
バリューアクト・キャピタル (英語)
media@valueact.com
