【調査】親のNISA枠が余っていても、こどもNISAに「意義あり」67.3% 「親のNISAで十分」はわずか4.8%
@Press 2026年09月29日 15:00:00
NISA枠に余裕がある親でも こどもNISAに利用価値あり67.3%
子どものお金の準備、1位は「銀行口座に預金」52.1%
こどもNISAの認知は65.1%
こどもNISAの利用に前向きな親は64.6%
画像1: https://www.atpress.ne.jp/releases/635495/LL_img_635495_1.jpg
NISA枠に余裕がある親でも こどもNISAに利用価値あり67.3%
■調査サマリー
1. 子ども名義の銀行口座に預金している親は52.1%。一方、子ども名義の証券口座で
投資している親は6.7%にとどまる。
2. こどもNISA制度を知っていた親は65.1%。ただし「内容まである程度知っている」
は26.2%。
3. 利用に前向きな親は64.6%(「ぜひ利用したい」21.9%、「どちらかといえば利用し
たい」26.3%、「制度内容をさらに確認してから判断したい」16.5%)。
4. 親自身のNISA枠に余裕がある層(全体の24.2%)でも67.3%が「利用する意義があ
る」と回答。「親のNISAを使えば十分」は4.8%。
5. 引き出しに条件が設けられる方向について、肯定的な項目だけを挙げた親は
43.2%、否定的な項目だけは18.6%。両方を挙げた親は17.0%。
■子ども名義の口座は半数の家庭にある――ただし、そのお金は預金のまま
画像2: https://www.atpress.ne.jp/releases/635495/LL_img_635495_2.png
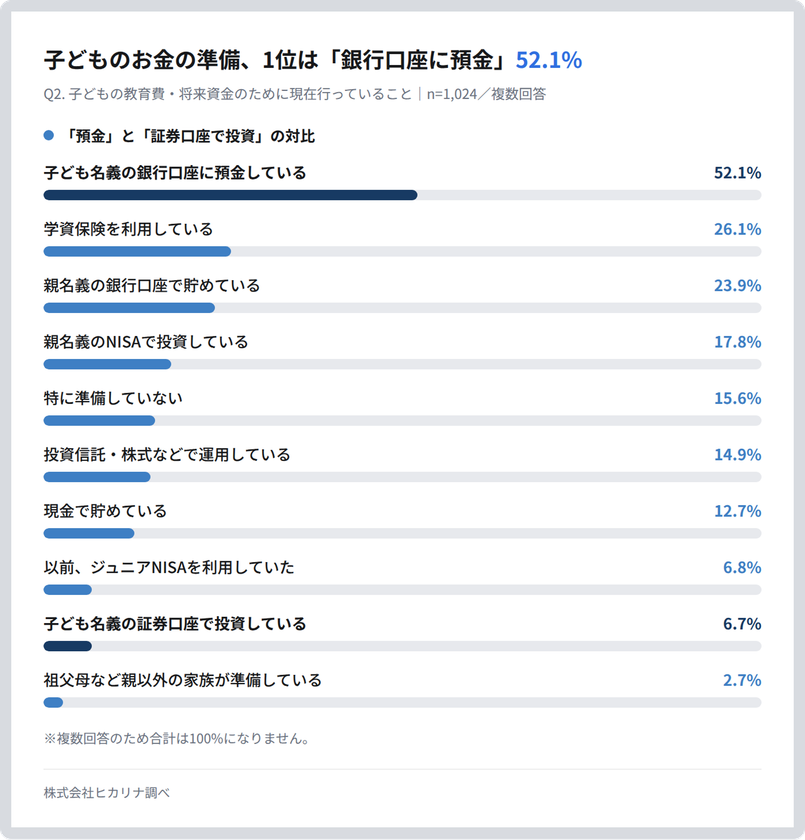
子どものお金の準備、1位は「銀行口座に預金」52.1%
未成年の子どもがいる親1,024名に、子どもの教育費や将来のためのお金として現在行っていることを聞いたところ(複数回答)、「子ども名義の銀行口座に預金している」が52.1%で最も多く、「学資保険を利用している」26.1%、「親名義の銀行口座で貯めている」23.9%と続きました。一方、「子ども名義の証券口座で投資している」は6.7%にとどまりました。
子ども名義の銀行口座または証券口座のいずれかを持つ親は55.1%で、そのうち子ども名義で投資をしている親は12.2%です。子どものお金を親の資産と分けて持つこと自体はすでに半数の家庭で行われており、そこに置かれたお金は預金のままである、という結果となりました。
■こどもNISAの認知は65.1%――「内容まで知っている」は26.2%にとどまる
画像3: https://www.atpress.ne.jp/releases/635495/LL_img_635495_3.png
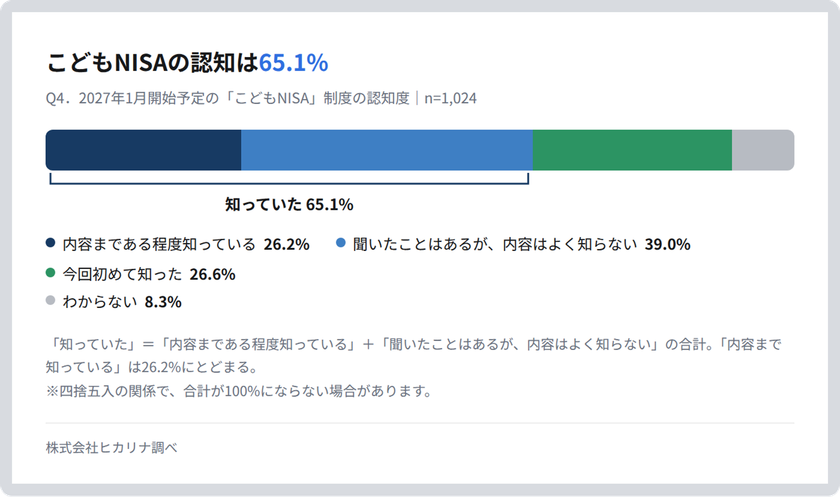
こどもNISAの認知は65.1%
画像4: https://www.atpress.ne.jp/releases/635495/LL_img_635495_4.png
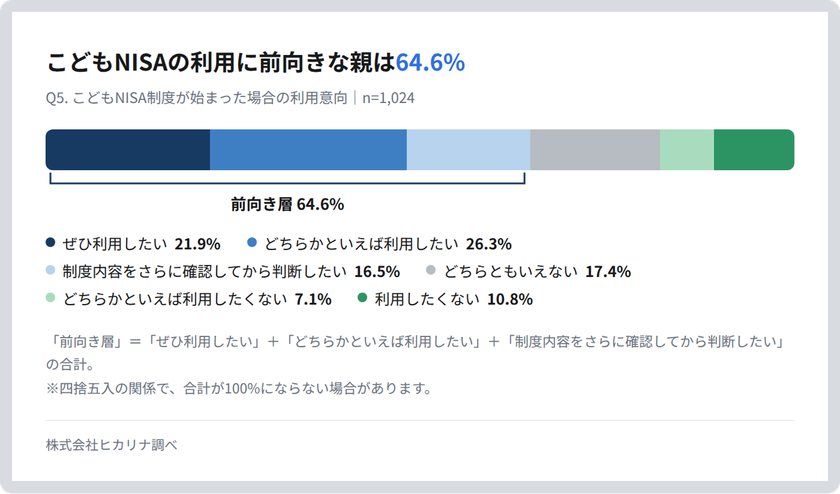
こどもNISAの利用に前向きな親は64.6%
2027年1月に開始が予定されている、未成年の子どももNISAを利用できる制度について、「内容まである程度知っている」26.2%と「聞いたことはあるが、内容はよく知らない」39.0%をあわせて65.1%が認知していました。「今回初めて知った」は26.6%です。
制度が始まった場合の利用意向は、「ぜひ利用したい」21.9%、「どちらかといえば利用したい」26.3%、「制度内容をさらに確認してから判断したい」16.5%をあわせて64.6%が前向きでした。「どちらかといえば利用したくない」は7.1%、「利用したくない」は10.8%です。認知は6割を超える一方、内容まで理解している層は4分の1にとどまるという結果となりました。
■親のNISA枠が余っていても「意義あり」67.3%――「親のNISAで十分」は4.8%
画像5: https://www.atpress.ne.jp/releases/635495/LL_img_635495_5.png
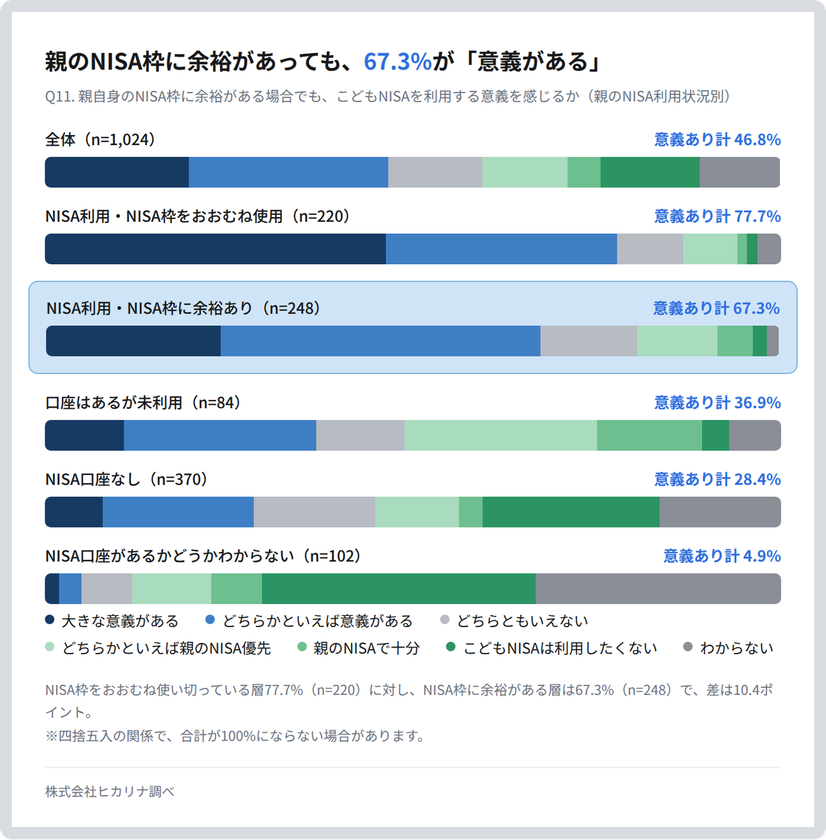
親のNISA枠に余裕があっても、67.3%が「意義がある」
親自身のNISA利用状況は、「利用しており、年間の投資枠をおおむね使っている」21.5%、「利用しているが、年間の投資枠には余裕がある」24.2%、「口座はあるが、ほとんど利用していない」8.2%、「口座は持っていない」36.1%でした。
親自身のNISA枠に余裕がある場合でもこどもNISAを利用する意義があると思うかを聞いたところ、全体では「大きな意義があると思う」19.6%と「どちらかといえば意義があると思う」27.1%をあわせて46.8%でした。
親のNISA利用状況別に見ると、枠をおおむね使い切っている層77.7%(n=220)に対し、枠に余裕がある層は67.3%(n=248)で、差は10.4ポイントにとどまりました。枠に余裕がある層で「親のNISAを使えば十分だと思う」と答えたのは4.8%、「どちらかといえば親のNISAを優先すればよいと思う」は10.9%で、同層の83.9%は利用に前向きでした。非課税枠が埋まっているかどうかにかかわらず、一定の割合がこどもNISAに意義を感じているという結果となりました。
■親が挙げたメリットの1位は「分けて管理できる」37.6%――子どもの年齢を問わない
画像6: https://www.atpress.ne.jp/releases/635495/LL_img_635495_6.png
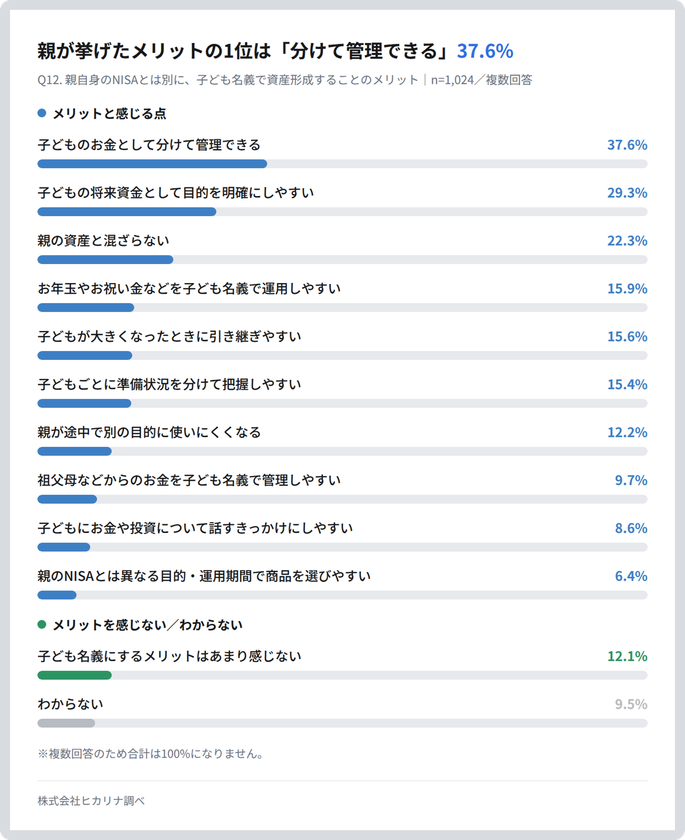
親が挙げたメリットの1位は「分けて管理できる」37.6%
親自身のNISAとは別に子ども名義で資産形成することについて、78.3%が何らかのメリットを挙げました(複数回答)。最も多かったのは「子どものお金として分けて管理できる」37.6%で、「子どもの将来資金として目的を明確にしやすい」29.3%、「親の資産と混ざらない」22.3%が続きます。上位3項目はいずれも、子どものお金を親の資産と分けて管理することに関する項目でした。
利用したいと答えた層に理由を聞いたところ(n=493、複数回答)、1位は「子ども名義で資産を分けて管理したいから」44.0%、最下位は「親のNISA枠がいっぱいだから」3.2%でした。
「子どものお金として分けて管理できる」を挙げた割合を子どもの年齢別に見ると、未就学児35.8%、小学校低学年36.1%、小学校高学年37.7%、中学生44.1%、高校生34.8%となり、年齢による大きな差は見られませんでした。
■「引き出しにくさ」は肯定だけが43.2%、否定だけが18.6%――NISAを使っている親ほど肯定的
画像7: https://www.atpress.ne.jp/releases/635495/LL_img_635495_7.png
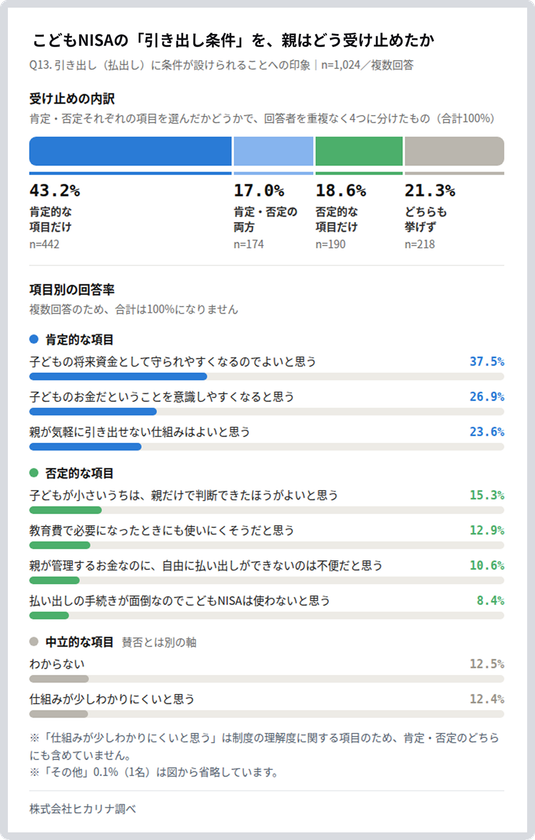
引き出し条件の受け止め
画像8: https://www.atpress.ne.jp/releases/635495/LL_img_635495_8.png
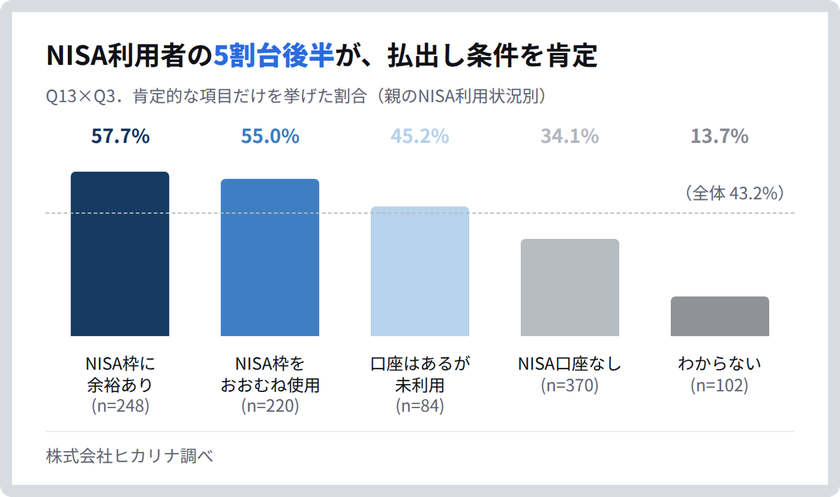
NISA利用者の5割台後半が、払出し条件を肯定
2027年1月に開始が予定されているこどもNISAでは、子どもの資産を長期的に形成するため、引き出し(払出し)に一定の条件が設けられる方向です。原則として12歳以降、子どものための支出に充てること、子ども本人の同意を得ること、同意を示す書面とともに親権者等が申出書を金融機関に提出することを前提に、引き出しが可能となる方向とされています。(出典:金融庁「令和8(2026)年度税制改正について ー税制改正大綱における金融庁関係の主要項目ー」2025年12月)
この点について印象を聞いたところ(複数回答)、肯定的な項目だけを挙げた親が43.2%、肯定と否定の両方を挙げた親が17.0%、否定的な項目だけを挙げた親が18.6%、どちらも挙げなかった親が21.3%でした。肯定だけを挙げた親は、否定だけを挙げた親の2.3倍です。
最も多く挙がったのは「子どもの将来資金として守られやすくなるのでよいと思う」37.5%で、「子どものお金だということを意識しやすくなると思う」26.9%、「親が気軽に引き出せない仕組みはよいと思う」23.6%が続きました。否定的な項目の上位は「子どもが小さいうちは、親だけで判断できたほうがよいと思う」15.3%、「教育費で必要になったときにも使いにくそうだと思う」12.9%です。なお「仕組みが少しわかりにくいと思う」12.4%は、制度の理解度に関する項目のため、肯定・否定のどちらにも含めていません。
肯定的な項目だけを挙げた割合は、親自身がNISAを使っているかどうかで分かれました。NISAを使っている親は5割台後半(枠に余裕がある57.7%・n=248、枠をおおむね使い切っている55.0%・n=220)で、枠を使い切っているかどうかによる差はほとんどありません。一方、口座はあるが使っていない親は45.2%(n=84)、口座を持っていない親は34.1%(n=370)、自分がNISAを使っているかわからない親は13.7%(n=102)でした。
こどもNISAの利用を決めかねている、または利用したくないと答えた親(n=531)に、別の設問でその理由をたずねたところ(複数回答)、「払出しの条件がわかりにくい・使いにくそうだから」を挙げたのは6.0%にとどまりました。上位は「損をする可能性があるから」28.4%、「親自身が投資に詳しくないから」21.5%、「自分では商品を選べないから」18.5%です。
■最も見せたい情報と、最も見せたくない情報は、どちらも「残高」
画像9: https://www.atpress.ne.jp/releases/635495/LL_img_635495_9.png
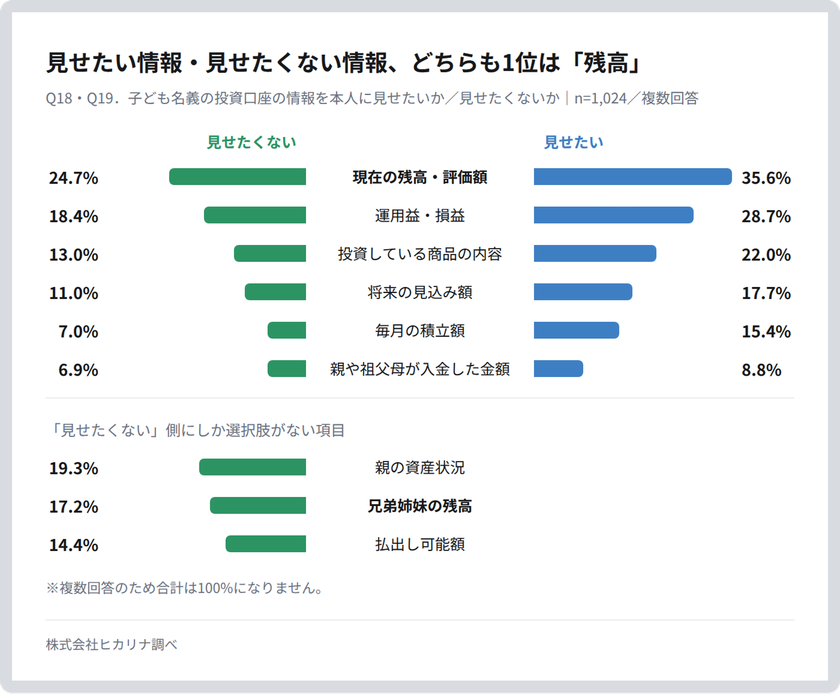
見せたい情報・見せたくない情報、どちらも1位は「残高」
子ども名義の投資口座の情報を本人に見せたいかを聞いたところ、「積極的に見せたい」15.0%、「年齢に応じて見せたい」39.7%、「一部の情報だけ見せたい」13.5%をあわせて68.3%が何らかの形で見せたいと回答しました。「基本的には親だけが見たい」は10.5%です。
見せてもよいと思う情報(複数回答)の1位は「現在の残高・評価額」35.6%でした。一方、見せたくない・慎重に見せたい情報(複数回答)でも「現在の残高・評価額」が
24.7%で2位に入っています。
見せたくない・慎重に見せたい情報には「親の資産状況」19.3%、「兄弟姉妹の残高」17.2%など、見せてもよいと思う情報の選択肢には対応する項目がないものも挙がりました。
求める機能(最大3つまで回答)は、「親が子ども用の投資口座を管理できる機能」
27.7%、「子どもごとに資産状況を分けて管理できる機能」22.4%、「子どもの閲覧可能な情報や取引を制限できる機能」19.1%が上位でした。
■調査担当者コメント
子ども名義で口座を分けているのは、節税のためというより、子どものお金を家計と混ぜずに置いておきたい、そのうえで預金のままより少しでも増やしたい、という感覚に近いように見えます。メリットの1位が「分けて管理できる」だったのも、その延長にあると考えています。
興味深いのは、引き出しに条件がつくことが、使い勝手のマイナスとしてではなく肯定的に受け止められていた点です。子どもの資産を預かるサービスでは、自由に動かせることよりも、あえて動かしにくくすることで「子どものためのお金」として守れること自体が、一つの価値になりそうです。
■調査概要
本調査は、スクリーニング調査と本調査の2段構成で実施しました。
【スクリーニング調査】
調査方法 :インターネットリサーチ
調査対象 :全国の20~59歳の既婚男女(子どもがいる方)
有効回答数:3,550名(男性1,734名、女性1,816名)
調査時期 :2026年8月12日~8月13日
調査主体 :株式会社ヒカリナ
【本調査】
調査名 :子どもの資産形成・こどもNISAに関する親の意識調査
調査方法 :インターネットリサーチ
調査対象 :スクリーニング調査で未成年の子どもがいると回答した人
有効回答数:1,024名(男性537名、女性487名)
※回収1,079名から、論理矛盾を含む回答など55名を除外した集計対象数
調査時期 :2026年8月24日~8月31日
調査主体 :株式会社ヒカリナ
※制度に関する記述は、金融庁「令和8(2026)年度税制改正について ―税制改正大綱における金融庁関係の主要項目―」(2025年12月、 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf )に基づきます。制度の詳細は今後の法令等により変更される可能性があります。
※構成比は小数第2位を四捨五入しているため、内訳の合計と合算値が一致しない場合があります。
※本調査結果を引用いただく際は「株式会社ヒカリナ調べ」と明記の上、プレスリリース名と本記事URLを記載いただき、ご利用ください。
■株式会社ヒカリナについて
株式会社ヒカリナは、Webサービス、アプリのUI/UXデザインを通じ、事業・サービスの価値創出、成長支援業務を行うデザイン会社です。金融ビジネスの理解とユーザーの理解をベースに、最適なユーザー体験を提供し、Webサービス・デジタルプロダクトの価値を最大化します。
社名 : 株式会社ヒカリナ
本社 : 東京都港区六本木4-12-8
事業内容: Webサイトやデジタルプロダクトのデザイン・成長支援事業
設立 : 2014年3月
URL : https://hikarina.co.jp/fintech/
情報提供元: @Press